세상에 이런 ETF가 있었다니!!! 나스닥100 3배 레버리지, 40년 시뮬레이션
데이터로 보는 투자 근거 · 3편
세상에 이런 ETF가 있었다니!!!
나스닥100 3배 레버리지, 40년 시뮬레이션
레사남(레버리지ETF를 사랑하는 남자) · 2026 · lesabang.tistory.com
처음 TQQQ 차트를 봤을 때
지난 편에서 미국 4대 지수를 비교하며 나스닥100이 압도적이라는 걸 확인했다. 그런데 나스닥100을 공부하다 마침 친구에게 들은 "곱버스"가 계기가 되어 레버리지ETF를 찾던 중 충격적인 ETF를 발견하게 됐다.
TQQQ. 나스닥100의 일간 수익률을 3배로 추종하는 레버리지ETF다.
내가 처음으로 TQQQ 차트를 봤을 때가 기억난다. 2010년경부터 2021년까지의 총 수익률이 무려 100배가 넘는 걸 보고 경악할 수밖에 없었다.
"세상에 이런 ETF가 있었다니!!!"
TQQQ가 상장된 2010년 2월부터 2021년 말까지 실제 수익률은 19,178% — 약 192배다. 1,000만 원을 투자했다면 19억 원이 됐다는 이야기다.
그 이후로 나는 나스닥100 데이터와 3배 레버리지를 비교 분석하려 애를 썼다. TQQQ가 만들어진 지 오래지 않아 — 40년 전부터 생겼으면 어땠을까 궁금하여, 과거 나스닥100 데이터에 3배 레버리지 시뮬레이션을 해보고 분석해 보았다.
1. TQQQ 실제 vs 3X 시뮬레이션 — 검증부터
40년 시뮬레이션을 신뢰하려면 먼저 TQQQ 실제 데이터와 시뮬레이션이 얼마나 일치하는지 확인해야 한다.
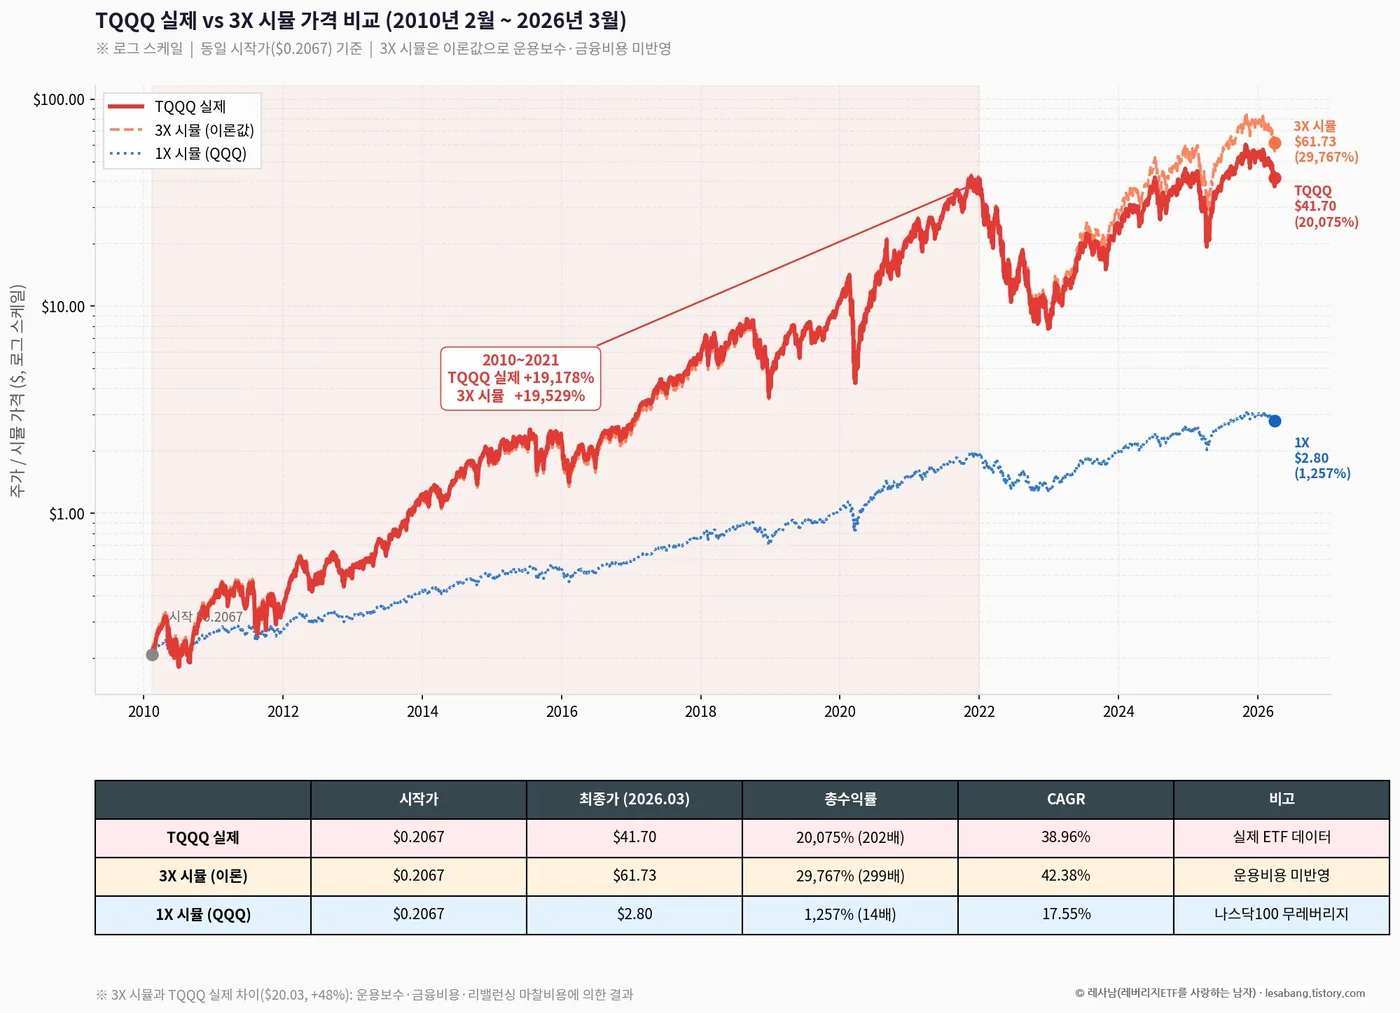
| 항목 | 시작가 | 최종가 (2026.03) | 총수익률 | CAGR(복리평균) |
| TQQQ 실제 | $0.2067 | $41.70 | 20,075% | 38.96% |
| 3X 시뮬 (이론) | $0.2067 | $61.73 | 29,767% | 42.38% |
| 1X 시뮬 (QQQ) | $0.2067 | $2.80 | 1,257% | 17.55% |
※ 시작일: 2010-02-11 (TQQQ 실제 상장일 기준) | 3X 시뮬은 이론값 (운용보수·금융비용 미반영)
시뮬과 실제의 차이($20.03, +48%)는 ETF 운용보수, 금융비용, 리밸런싱 비용 때문이다. 방향성과 규모는 충분히 일치한다. 이 정도면 40년 시뮬레이션도 신뢰할 수 있다.
2. 40년 시뮬레이션 — 1X vs 3X
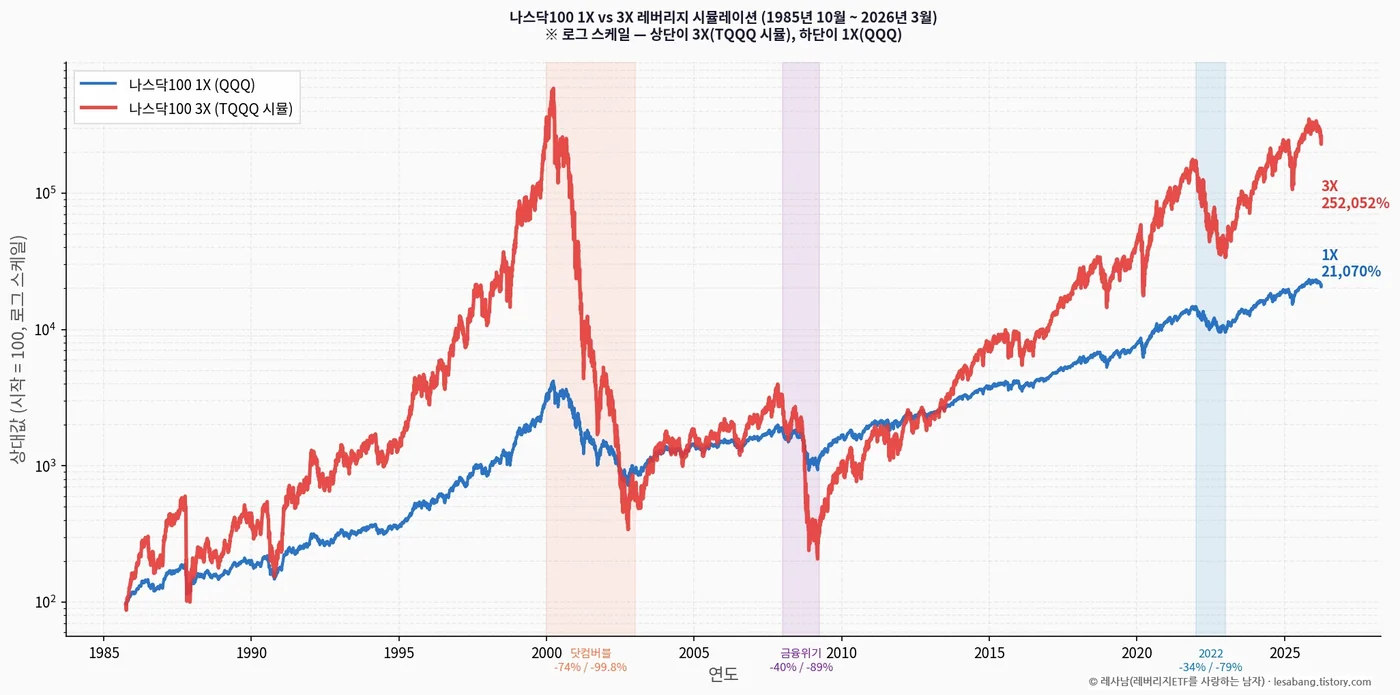
| 지표 | 1X (QQQ) | 3X (TQQQ 시뮬) |
| 40년 총수익률 | 21,070% | 252,052% |
| 1만 달러 → 최종 자산 | $2,117,014 (212배) | $25,215,211 (2,522배) |
| CAGR (복리 연평균) | 14.14% | 21.34% |
| 롤링1년 산술평균 | 17.38% | 56.88% |
| MDD (최대낙폭) | -82.9% | -100.0% |
| 1년 손실확률 | 17.9% | 24.4% |
| 10년 손실확률 | 7.6% | 29.0% |
※ 3X 시뮬은 일복리 방식(매일 1X 수익률 × 3 적용). 손실확률은 실증 빈도법 기준.
수익률만 보면: 3X는 1X보다 40년 후 12배 더 많은 자산을 만들었다. 연 CAGR 차이는 7.2%p지만, 복리 40년이면 이 차이가 12배 격차로 벌어진다.
3. 수익률 & 손실확률 비교
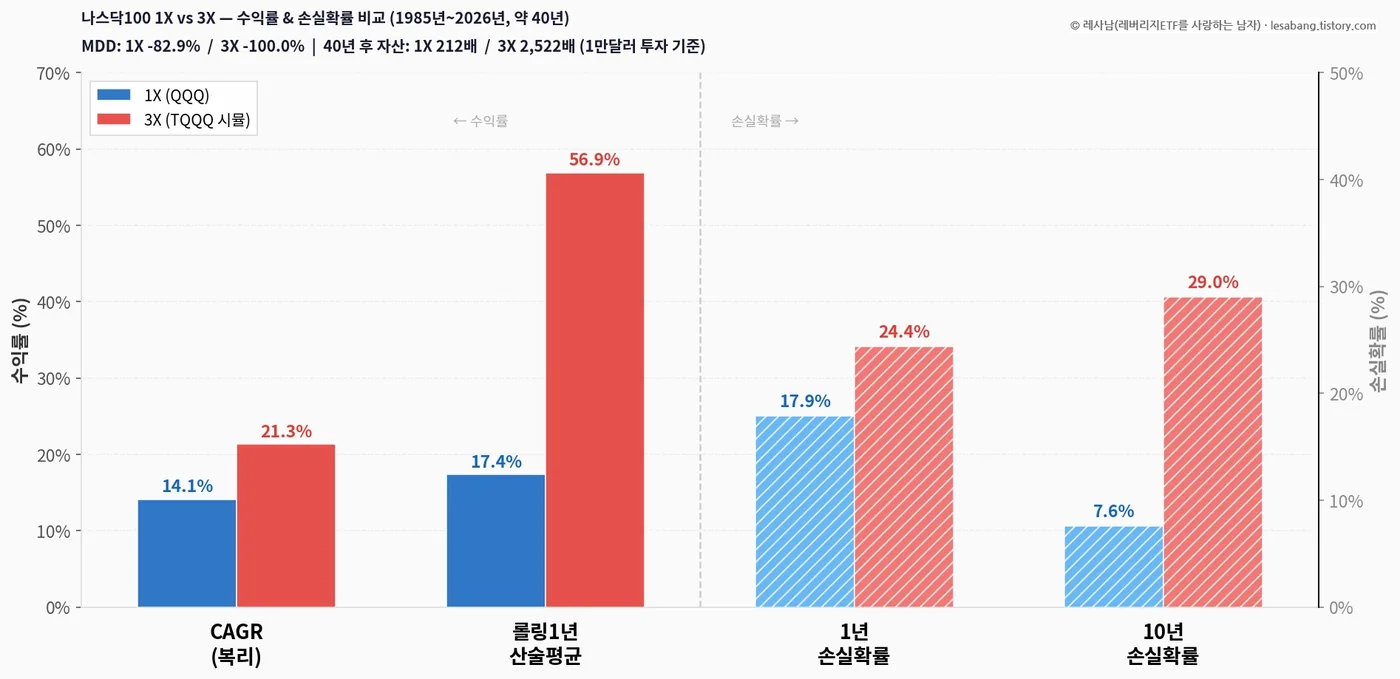
1년 손실확률 +6.5%p 증가 — 1X 17.9%에서 3X 24.4%로
10년 손실확률 +21.4%p 증가 — 1X 7.6%에서 3X 29.0%로. 3번에 1번은 손실
MDD -100% — 닷컴버블 기간 이론상 원금 전액 소멸 수준
주목: 10년 손실확률이 1X는 7.6%인데 3X는 29.0%다. 3X는 10년 보유해도 약 3번에 1번은 손실이다.
4. 위기 때 3X는 얼마나 빠졌나
위기 구간1X 낙폭3X 낙폭비고
| 닷컴버블 (2000~2002) | -74.0% | -99.8% | 사실상 전액 소멸 |
| 금융위기 (2008~2009) | -39.6% | -88.7% | 원금의 11%만 남음 |
| 2022년 하락 | -33.7% | -78.8% | TQQQ 실제도 -80% |
결론: 3X 레버리지는 "버티면 결국 올라온다"는 믿음이 있어야 투자할 수 있는 상품이다. 그 믿음의 근거가 바로 나스닥100의 40년 데이터다.
5. 그럼에도 내가 3X를 선택한 이유
MDD -100%, 10년 손실확률 29%. 숫자만 보면 겁이 날 수 있다. 그런데 나는 이 데이터를 보고 오히려 확신을 얻었다.
이유는 하나다. 나스닥100은 40년간 어떤 위기도 결국 회복했다. 닷컴버블(-83%)도, 금융위기(-54%)도, 코로나(-30%)도 모두 새 고점을 찍으며 돌아왔다. 그리고 3X는 오를 때 1X보다 훨씬 더 많이 올랐다.
핵심은 기간이다. 3X는 단기 투자로는 도박에 가깝다. 하지만 충분히 긴 시간과 함께라면, 1X와는 비교할 수 없는 결과를 만들어낸다.
나는 이 데이터를 보고 결심했다.
2022년 부터 일부 분할로 매수하기로 결심하고 투자를 시작했지만 그동안 변동성에 대한 대비가 필요하다고 절실히 느꼈고 앞으로 매월 고정 금액을 적립식으로 나스닥100 3배 레버리지에 투자하는 것이 좀 더 리스크를 줄일 수 있는 방법이라고...
그 선택의 기록이 이 블로그다.(적립식 투자에 대한 추가 논의(분할매수, 현금보유 비율 등)는 다음에 다룰 예정이다.)
다음 편 예고 — 그런데 40년 데이터를 자세히 보면 흥미로운 사실이 하나 더 있다.
배율을 높일수록 무조건 수익률이 높아질 것 같지만, 실제로는 2X 시뮬이 3X 시뮬보다 최종 수익률이 더 높다.
왜 그런 걸까? 다음 편에서 레버리지ETF의 핵심 원리인 **변동성 드래그(Volatility Drag)**의 비밀을 파헤친다.
※ 3X 시뮬은 이론값으로 실제 TQQQ와 다소 차이가 있습니다.
— 레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
 ▶ 세상에 이런 ETF가? 12년 192배 TQQQ, 그 뒤에 숨은 −99.9% | 왜 레버리지인가 (유튜브)
이 글과 영상의 3배 수치는 2021년 말 당시의 계산(비용을 넣지 않은 이론값)입니다. 운용보수와 빌린 돈의 이자를 넣어 다시 계산하면 결론이 달라집니다 — 한 번에 넣고 오래 기다린 3배는 1배를 이기지 못했습니다.
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입