기준금리 — 연준이 움직이면 시장이 움직인다 [금리 1편]
📌 이 글을 읽기 전에
🔍 꼭 읽어야 할 글
- 나침반이 필요했다 — 경제지표 카테고리를 시작하며
- 이 시리즈의 출발점. 왜 레버리지ETF 투자자가 경제지표를 봐야 하는지.
📚 함께 보면 좋을 글
- TQQQ 집중분석 — QQQ의 3배, 그 실체는?
- TQQQ의 비용 구조가 왜 금리에 직접 영향을 받는지 이해할 수 있다.
- SOXL 집중분석 — 최상의 난이도, 그리고 내가 4년간 겪은 지옥과 천당
- 2022년 금리 인상기에 레버리지ETF가 어떻게 무너졌는지의 생생한 기록.
왜 기준금리부터 시작하는가
경제지표 카테고리의 첫 시리즈는 금리, 그중에서도 첫 글은 기준금리다.
이유는 단순하다.
기준금리는 모든 자산 가격의 기준점이기 때문이다.
주식, 채권, 부동산, 환율, 그리고 우리가 사랑하는 레버리지ETF까지 — 결국 다 여기서 출발한다. 시장이 매일 출렁이는 그 출렁임의 뿌리에는, 거의 언제나 금리가 있다.
2022년의 기억을 떠올려보자. TQQQ를 들고 있던 사람이라면, SOXL을 들고 있던 사람이라면, 그해를 잊을 수 없을 것이다. 나도 그랬다. 그동안 모아온 SOXL이 한 해 만에 반토막, 다시 또 반토막 났던 그 시간 말이다.
그 폭락은 어디서 시작됐는가? 결국 연준이 금리를 올리기 시작한 그 순간부터였다.
금리 하나가 움직이면 시장 전체가 흔들린다. 그래서 첫 시리즈를 금리로 잡았고, 그 첫 글을 기준금리로 잡았다.
기준금리란 무엇인가
기준금리는 연준(Fed, 미국 중앙은행)이 정하는 단기 정책금리다.
정확한 이름은 연방기금금리(Federal Funds Rate). 영어 약자로 FFR 또는 EFFR이라 부른다.
이게 뭔지 한 줄로 설명하면 이렇다.
은행들이 서로 하룻밤 돈을 빌릴 때 적용되는 금리
은행들도 매일 결제를 한다. A은행은 오늘 돈이 부족하고, B은행은 남는다. 그러면 B가 A에게 하룻밤 빌려준다. 이때 적용되는 금리가 바로 기준금리다.
"은행들끼리의 금리가 왜 그렇게 중요한가?" 하는 생각이 들 수 있다. 답은 이렇다.
이 금리가 모든 다른 금리의 출발점이기 때문이다.
은행이 1%로 돈을 구할 수 있으면, 우리에게 대출해줄 때 그것보다 높은 금리(예: 3%)로 빌려준다. 은행이 4%로 돈을 구해야 하면, 우리 대출금리는 7%로 올라간다. 즉, 기준금리가 움직이면 시중의 모든 금리가 따라 움직인다.
연준은 금리를 어떻게 정하는가
연준은 1년에 8번 **FOMC(연방공개시장위원회)**라는 회의를 연다. 약 6주마다 한 번씩이다.
이 회의에서 12명의 위원들이 모여 "금리를 올릴까, 내릴까, 그대로 둘까"를 결정한다. 결정된 내용은 회의 마지막 날 한국시간 새벽 3시쯤 발표된다.
그런데 한 가지 짚고 갈 게 있다.
연준이 발표하는 건 정확한 숫자가 아니라 "목표 범위(target range)"다.
예를 들어 2026년 5월 현재, 연준이 발표한 목표 범위는 **3.50% ~ 3.75%**다. 정확히 3.6% 같은 한 점이 아니라, 0.25%포인트의 폭을 가진 구간이다.
그러면 실제 금리는 어디서 결정되는가? 시장이 그 범위 안에서 매일 결정한다. 은행들이 서로 돈을 빌려주고 받으며 형성되는 실제 거래 금리를 평균낸 것을 **유효 연방기금금리(EFFR, Effective Federal Funds Rate)**라고 부른다.
이 글의 차트에서 보게 될 숫자가 바로 이 EFFR이다. 연준이 정한 범위 안에서 시장이 실제로 거래한 평균값.
복잡하게 들리지만 핵심은 단순하다.
- 연준이 정하는 것: 목표 범위 (예: 3.50~3.75%)
- 시장이 실제로 거래하는 것: 유효 기준금리 (예: 3.64%)
- 둘은 거의 같이 움직인다
46년의 기준금리, 한눈에 보기
자, 이제 첫 번째 차트를 보자.
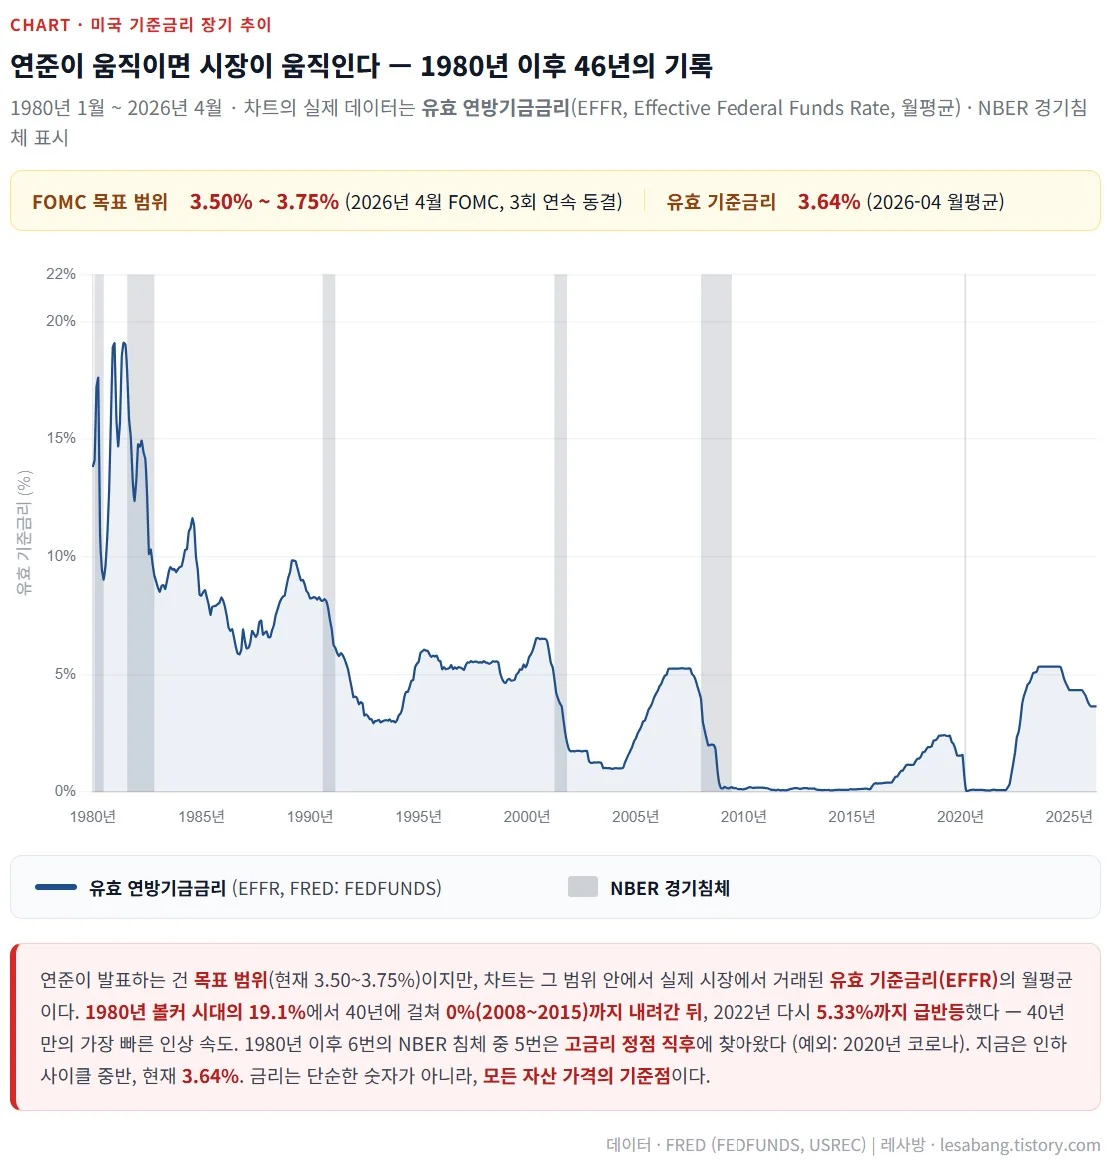
1980년부터 지금까지 약 46년간의 기준금리 흐름이다. 회색 음영은 NBER(미국 경기침체를 공식 판정하는 기관)이 인정한 경기침체 시기다.
이 차트 한 장에서 읽어야 할 것들이 있다.
첫째, 1980년대 초의 19%라는 숫자.
지금 보면 비현실적인 숫자다. 이 시기를 볼커 시대라고 부른다. 당시 연준 의장이었던 폴 볼커가 미친 듯이 치솟던 인플레이션(1970년대 두 자릿수 물가상승률)을 잡기 위해 금리를 극단적으로 올렸다. 그 결과 인플레이션은 잡혔지만, 두 번의 연속 침체를 겪었다.
둘째, 40년에 걸친 거대한 하락 트렌드.
1980년대 초의 19%에서 시작해, 40년 동안 거의 한 방향으로 내려왔다. 그 끝은 2008년 글로벌 금융위기와 2020년 코로나 사태에서의 **제로금리(0%)**였다. 우리가 "저금리 시대"라고 부르던 그 시기 말이다.
셋째, 2022년의 급반등.
40년의 하락이 끝나고, 2022년 3월부터 1년 반에 걸쳐 0.25%에서 5.33%까지 폭등했다. 이게 40년 만의 가장 빠른 금리 인상이었다. 우리의 TQQQ와 SOXL이 무너진 바로 그 시기다.
넷째, 현재의 위치.
2026년 5월 현재, 연준의 목표 범위는 3.50~3.75%, 유효 금리는 3.64%다. 작년부터 인하 사이클이 시작됐지만 아직 진행 중이다.
금리는 무엇을 움직이게 만드는가
기준금리는 단순한 숫자가 아니다. 연쇄 효과를 만든다.
연준이 금리를 올리면 어떤 일이 벌어지는지 따라가보자.
① 은행이 돈 구하는 비용이 비싸진다 연준의 기준금리가 오르면 은행 간 거래 금리도 오른다. 은행도 돈을 비싸게 빌려와야 한다.
② 대출금리가 오른다 은행이 비싸게 빌려왔으니, 우리한테 빌려줄 때도 비싸게 빌려준다. 주택담보대출, 신용대출, 기업대출 — 다 오른다.
③ 기업의 비용이 오른다 대출로 운영하는 기업은 이자 부담이 커진다. 새 공장을 짓거나 신사업에 투자하기도 어려워진다.
④ 소비자의 여윳돈이 줄어든다 주택담보대출 이자가 오르고, 신용카드 금리도 오른다. 가계가 쓸 수 있는 돈이 줄어든다.
⑤ 기업 매출과 이익이 줄어든다 소비자들이 덜 쓰고, 기업도 투자를 줄이니, 결국 매출이 떨어진다. 그러면 이익이 줄고, 주가가 빠진다.
⑥ 채권 가격이 빠진다 새로 발행되는 채권이 더 높은 금리를 주니까, 기존에 낮은 금리로 발행됐던 채권의 가치는 떨어진다.
⑦ 달러가 강해진다 달러 예금 금리가 오르니, 전 세계 돈이 달러로 몰린다. 달러가 강해지면 우리 같은 한국 투자자에게는 환차익이 생기지만, 미국 수출기업에는 부담이다.
기준금리 하나가 움직였을 뿐인데, 이 모든 게 연쇄적으로 일어난다. 정도와 속도에 차이는 있지만 방향은 일관된다.
그래서 시장이 FOMC를 그렇게 주목한다. 0.25%포인트의 차이가 위에 나열한 모든 영역으로 퍼져나가니까.
그래서, 금리가 오르면 주식이 빠지는가?
여기서 우리가 흔히 듣는 통념을 하나 검증해보자.
"금리 오르면 주식 빠진다"
위의 ①~⑤ 흐름을 보면 맞는 말 같다. 금리가 오르면 결국 기업 이익이 줄고, 주가가 빠진다.
그런데 데이터를 직접 보면 이야기가 좀 다르다.
두 번째 차트를 보자.
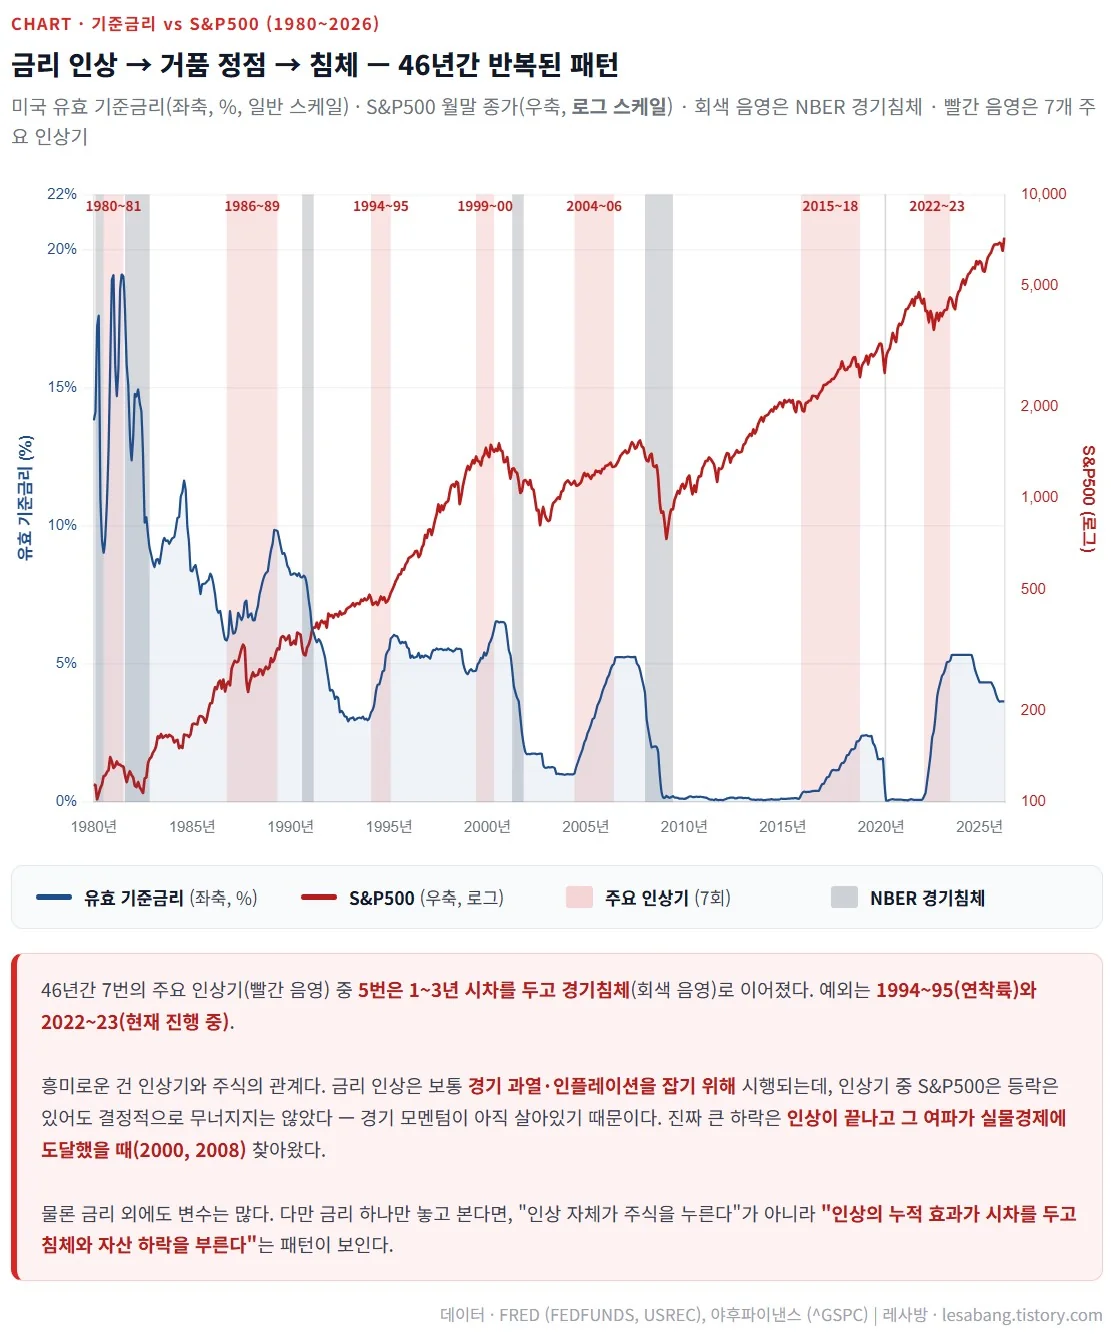
파란 라인이 기준금리(좌축), 빨간 라인이 S&P500(우축, 로그 스케일)이다. 회색은 NBER 침체, 빨간 음영은 7번의 주요 금리 인상기다.
읽어야 할 패턴이 두 개 있다.
패턴 ①. 인상기와 침체의 시차
7번의 주요 인상기 중 5번은 1~3년의 시차를 두고 경기침체로 이어졌다.
- 1980~81 인상 → 1981~82 침체
- 1986~89 인상 → 1990~91 침체
- 1999~00 인상 → 2001 침체
- 2004~06 인상 → 2008 금융위기
- 2015~18 인상 → 2020 코로나 침체
예외는 두 번이다. 1994~95(연착륙의 교과서)와 2022~23(현재 진행 중).
이 패턴이 의미하는 게 뭘까? 금리 인상은 경기를 식히는 작업이다. 식히는 게 너무 강하면 경제가 멈춰버린다. 그게 침체다.
패턴 ②. 인상기 중 vs 인상 종료 후
이게 더 흥미롭다.
차트를 자세히 보면, 금리 인상기에 S&P500은 결정적으로 무너지지 않았다. 등락은 있어도 큰 흐름에서는 버틴다. 1999년 인상기엔 오히려 닷컴 광기로 폭등했다.
진짜 큰 하락은 어디서 왔는가? 인상이 끝난 뒤, 그 여파가 실물경제에 도달했을 때였다. 2000년 닷컴 폭락, 2008년 금융위기. 다 인상 이후 1~2년 사이에 터졌다.
생각해보면 자연스럽다. 금리 인상은 보통 경기가 과열되고 인플레이션이 심할 때 시행된다. 그 시점에는 경기 모멘텀이 살아있다. 그래서 주식도 버틴다.
하지만 인상이 누적되면서 경제는 조용히 식어간다. 그 효과가 6개월, 1년, 2년 후 실물경제에 도달했을 때 — 그때 주식이 무너진다.
즉, 통념과 정반대다.
- "금리 인상 → 즉시 주식 하락"이 아니라
- "금리 인상의 누적 효과 → 시차를 두고 침체와 주식 하락"
그렇다면 투자자는 기준금리를 어떻게 봐야 하는가
여기까지 왔으면 핵심 질문이 남는다.
"그래서 나는 기준금리를 어떻게 활용해야 하는가?"
답을 정리하면 이렇다.
① 절대 수준보다 "방향과 속도"가 중요하다
5%라는 숫자 자체가 중요한 게 아니다. 5%가 0.25%에서 출발해 1년 반 만에 도달했다면(2022년)? 그건 충격이다. 5%가 4.75%에서 0.25%포인트 오른 거라면? 그건 거의 의미 없는 변화다.
중요한 건 변화의 속도와 누적 폭이다.
② 인상기와 인하기를 다른 환경으로 인식한다
인상기는 "경기를 식히는 시기"다. 인하기는 "경기를 데우는 시기"다. 두 환경은 자산의 움직임이 완전히 다르다.
특히 우리 같은 레버리지ETF 투자자는 인상기 후반과 인하기 초반을 주목해야 한다. 이 시기가 통상 변동성이 가장 큰 구간이기 때문이다.
③ 인상이 끝나는 시점은 "끝이 아닌 시작"이다
이게 가장 중요할 수 있다.
"금리 인상이 끝났으니 이제 주식이 오르겠지" 하고 들어가기 쉽다. 1994~95 같은 연착륙 사례에서는 그게 맞았다. 하지만 1999, 2007 같은 거품 위에서 인상이 끝났을 때는 정반대였다.
인상이 끝났다는 것은 "긴축이 끝났다"는 신호일 뿐이다. 그 긴축의 누적 효과는 그제야 본격적으로 실물경제에 도달한다.
④ 우리가 사랑하는 레버리지ETF는 특히 금리에 민감하다
TQQQ나 SOXL 같은 레버리지ETF는 금리에 두 가지 경로로 영향을 받는다.
- 간접 경로: 시장 전체를 흔드는 효과 (위의 ①~⑦)
- 직접 경로: 레버리지를 만드는 비용이 금리에 직접 연동되어 있음
두 번째는 우리가 이미 TQQQ 집중분석이나 SOXL 집중분석에서 다룬 이야기다. 레버리지ETF는 스왑이라는 파생상품으로 레버리지를 만드는데, 그 비용이 기준금리에 연동된다. 금리가 오르면 레버리지를 유지하는 비용 자체가 오른다.
그래서 우리는 단순히 "시장 투자자"보다 더 금리를 주목해야 한다.
한 가지만 기억한다면
이 글이 길었다. 한 가지만 기억한다면 이거였으면 좋겠다.
기준금리는 모든 자산의 기준점이다. 하지만 그 기준점이 움직이는 방향만 보지 말고, 속도와 누적, 그리고 그 효과가 시장에 도달하는 시차를 함께 봐야 한다.
연준의 결정 하나가 우리 통장에 도달하기까지는 시간이 걸린다. 그 시간을 이해하고, 그 시간을 견디는 도구가 우리에게 있다. 분할매수의 힘, 현금의 힘, 그리고 장기투자의 힘이다.
연준이 금리 발표를 하면 그 순간 시장이 출렁인다. 당장 뭐가 어떻게 될 것만 같다. 하지만 시간을 두고 봐야 한다. 장기투자를 하면서 어려운 점은 금리결정을 보고 뭔가 행동을 옮겨야만 할 것 같다는 것이다. 매도나 매수 버튼을 당장 눌러야 할 것만 같다. 하지만 장기 투자를 하는 나의 관점에서는 매도 매수 버튼을 당장 누를 것이 아니라 흐름을 지켜보며 현금비율을 조절하는 것이 최선이라는 생각이다.
다음 글에서는 두 번째 금리 이야기를 다뤄보려 한다. 시장이 정하는 금리, 즉 국채 금리와 만기별 금리 구조 이야기다.
— 레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
태그 기준금리,연준,FOMC,경제지표,거시경제,금리사이클,레버리지ETF,TQQQ,투자공부,장기투자
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입