SOXL 집중분석 — 최상의 난이도, 그리고 내가 4년간 겪은 지옥과 천당
SOXL 집중분석 — 최상의 난이도, 그리고 내가 4년간 겪은 지옥과 천당
📌 이 글을 읽기 전에
🔍 꼭 읽어야 할 글
- SOXX — 반도체 30개를 한 바구니에 담은 ETF SOXL의 기초자산인 SOXX를 먼저 알아야 이 글이 제대로 읽힌다.
📚 함께 보면 좋을 글
- TQQQ 집중분석 — QQQ의 3배, 그 실체는? 같은 "3배 레버리지ETF"인 TQQQ와 비교해보면 SOXL이 왜 더 무서운지 선명해진다.
- 현금의 힘 - 분할매수라는 방패에 창을 달다 이 글에서 언급하는 "분할매수와 현금의 역할"의 바탕이 되는 철학.
1. 들어가며
지난 편에서 SOXX를 다뤘다.
반도체 30개를 한 바구니에 담은 ETF. 21년 동안 QQQ를 앞서왔고, 그만큼 깊게 빠지기도 했던 ETF. 2008년 금융위기에는 -67%까지 내려앉았고, 2022년 금리 인상기에도 -37%를 겪었다.
그런데 그 글 마지막에 이런 얘기를 했다.
"이건 레버리지가 없는 기본형 SOXX 얘기다. SOXX의 3배인 SOXL은 이보다 훨씬 더 깊게 빠진다."
오늘 그 이야기를 해보려고 한다. SOXL이다.
내가 지난 4년간 보유하고 있는 종목이고, 지금은 내 포트폴리오에서 TQQQ를 제치고 비중 1위가 된 종목이다. 최근 주가가 오르면서 자연스럽게 비중이 가장 높아졌다.
그런데 이 글을 쓰기가 참 조심스럽다.
SOXL은 내가 생각하는 레버리지ETF 중에서도 최상의 난이도를 가진 종목이다. 변동성이 TQQQ보다 훨씬 심하다. 멘탈을 잡고 장기 투자하기가 정말 어렵다. 내가 직접 4년을 겪어봐서 안다.
그래서 오늘 글은 수익 자랑을 하려는 글이 아니다. 오히려 반대다.
SOXX 글이 데이터로 설명한 무서움이었다면, 이번 글은 내가 4년간 직접 체험한 무서움이다. 달콤한 수익의 뒤에 숨어 있는 하락의 공포를 있는 그대로 드러내려고 한다. 그래야 누군가 이 종목에 관심을 가질 때, 제대로 알고 시작할 수 있을 테니까.
내가 지옥과 천당을 오갔던 4년의 이야기, 그리고 그 경험에서 깨달은 것들을 같이 나눠보자.
2. SOXL, 이게 어떤 종목인가
SOXX를 이미 알고 있다면 SOXL을 이해하는 건 어렵지 않다. 한 줄로 정리하면 이렇다.
SOXL = SOXX의 일간 수익률을 3배로 추종하는 레버리지ETF
즉, SOXX가 하루에 1% 오르면 SOXL은 3% 오르는 것을 목표로 한다. 반대로 SOXX가 1% 빠지면 SOXL은 3% 빠진다. 3배 레버리지라는 점에서 TQQQ(QQQ의 3배)와 구조가 똑같다.
기본 스펙 정리
| 항목 | 내용 |
| 정식 명칭 | Direxion Daily Semiconductor Bull 3X Shares |
| 운용사 | Direxion |
| 추종 지수 | NYSE Semiconductor Index |
| 상장일 | 2010년 3월 11일 |
| 운용보수 | 0.75% |
| 레버리지 배율 | 3X (일간) |
| 배당 주기 | 분기 배당 |
출처가 궁금하시다면 Direxion 공식 페이지에서 직접 확인할 수 있다. 👉 Direxion 공식 페이지
한 가지 짚고 가야 할 것 — 지수가 바뀐 적이 있다
SOXL을 공부하다 보면 자료에 따라 추종 지수가 다르게 나온다. "필라델피아 반도체 지수(PHLX Semiconductor Index)"라고 쓰인 오래된 자료도 있고, 지금처럼 "NYSE Semiconductor Index"라고 쓰인 자료도 있다.
결론부터 말하면 이렇다.
- 2021년 8월 25일까지: PHLX Semiconductor Sector Index 추종
- 2021년 8월 25일 이후: NYSE Semiconductor Index 추종
지수가 바뀐 거다. 두 지수 모두 미국 반도체 기업들을 담는다는 점에서는 비슷하지만, 구성 종목과 비중이 조금씩 다르다. 오래된 자료에서 "SOXL은 필라델피아 반도체 지수를 추종한다"는 설명을 본다면 참고만 하고, 현재 기준은 NYSE Semiconductor Index라는 걸 기억하자.
참고로 내가 SOXL을 매수하기 시작한 2022년 4월은 이미 지수 변경 이후다. 그래서 내 4년 투자 경험은 전부 NYSE Semiconductor Index 기반의 SOXL이다.
그런데 왜 운용보수가 TQQQ보다 쌀까?
여기서 눈여겨볼 점이 하나 있다. **TQQQ의 운용보수는 0.82%, SOXL은 0.75%**다. 얼핏 보면 SOXL이 더 저렴하다.
※ 참고로 내가 이전에 쓴 TQQQ 이론 vs 실제 분석 글에서는 TQQQ 운용보수를 0.88%로 표기했는데, 이는 당시 참고한 자료 시점 기준이었다. 이번 글은 2026년 4월 현재 ProShares와 Direxion 공식 자료를 다시 확인해서 반영했다. 레버리지ETF의 운용보수는 시기에 따라 조정될 수 있으니, 투자 전에는 반드시 공식 홈페이지에서 최신 수치를 확인하는 게 좋다.
한 가지 더 생각해볼 점이 있다. 레버리지ETF의 실질 비용은 운용보수만으로 판단하기 어렵다. 3배 수익을 만들기 위해 사용하는 스왑 비용, 매일 배율을 맞추는 과정의 리밸런싱 손실 같은 것들이 함께 작용하기 때문이다. 이건 내가 이전 TQQQ 이론 vs 실제 글에서 TQQQ를 파고들었던 주제이기도 하다.
SOXL의 실질 비용이 TQQQ와 어떻게 다른지는 나중에 별도로 다뤄볼 생각이다. 이 글에서는 "명목 운용보수가 SOXL이 더 낮다고 해서, 실제 보유 비용도 그런 건 아닐 수 있다"는 점만 짚고 넘어가자.
3. 3배가 만드는 차이
SOXX의 숫자를 다시 꺼내보자
지난 편에서 SOXX의 하락 기록을 봤다.
- 2008년 금융위기: -67.0%
- 2022년 금리 인상: -37.6%
이미 이 숫자만 봐도 SOXX가 만만한 종목이 아니다. 그런데 SOXL은 이 SOXX의 3배다. 그럼 SOXL은 같은 시기에 얼마나 빠졌을까?
숫자로 답하기 전에, 그림을 먼저 보는 게 빠르다. 차트 세 장을 준비했다.
CHART 01 — 장기 누적으로 보면 의외의 결과가 나온다
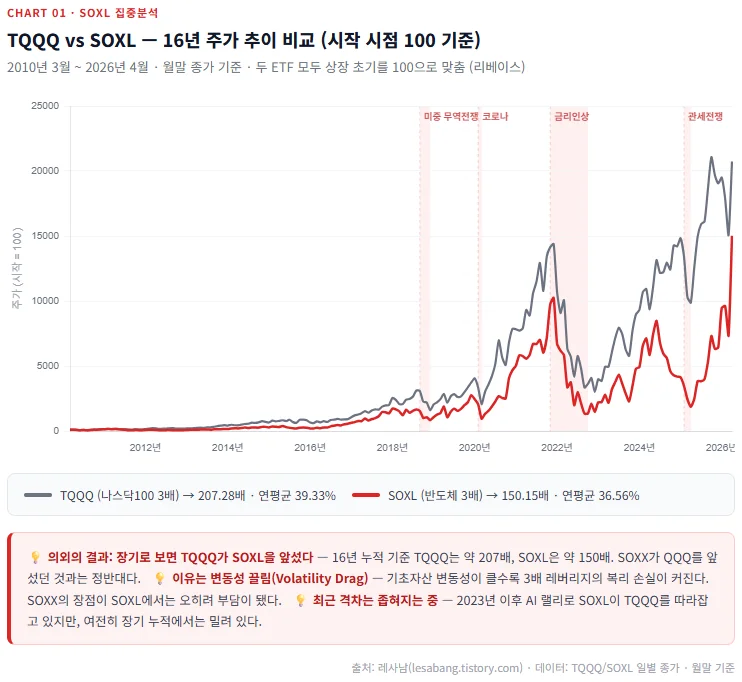
TQQQ와 SOXL, 둘 다 2010년에 상장된 3배 레버리지ETF다. 상장 시점부터 지금까지 16년 누적 수익률을 비교해 보면 이렇다.
- TQQQ: 약 207배
- SOXL: 약 150배
TQQQ가 SOXL보다 더 많이 올랐다.
이건 지난 편에서 본 것과 정반대 결과다. 지난 편에서 SOXX는 21년간 QQQ를 앞섰다. 같은 논리라면 3배인 SOXL도 TQQQ를 앞서야 할 것 같은데, 실제 데이터는 그렇지 않다.
왜 이런 결과가 나올까? 답은 변동성 끌림(Volatility Drag)이라는 레버리지ETF의 숨겨진 비용에 있다. 기초자산의 변동성이 클수록, 3배 레버리지가 매일 배율을 맞추는 과정에서 손실이 누적된다. SOXX의 변동성이 QQQ보다 크기 때문에, SOXL은 그 변동성을 3배로 받아내며 TQQQ보다 더 큰 복리 손실을 떠안게 됐다.
기초자산이 변동성 높은 섹터일수록, 레버리지ETF의 장기 수익률은 오히려 불리해질 수 있다. 이게 Chart 01이 말하는 첫 번째 교훈이다.
CHART 02 — 최근 7년만 보면 SOXL이 앞선다. 하지만 그 과정이 문제다
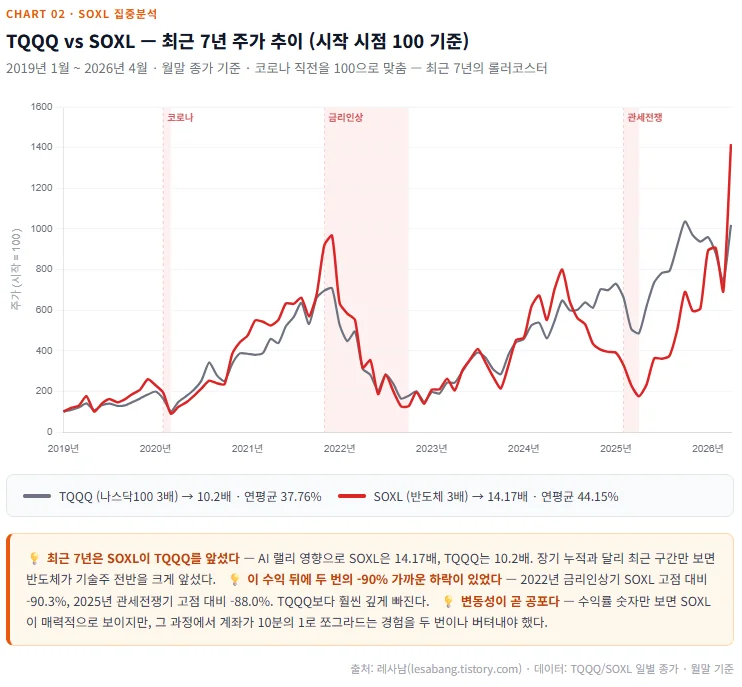
그런데 최근 7년(2019년 1월~)만 떼어서 보면 다른 그림이 나온다.
- TQQQ: 10.2배
- SOXL: 14.2배
AI 랠리 덕분에 SOXL이 TQQQ를 앞섰다. 숫자만 보면 SOXL이 매력적으로 보일 수 있다.
그런데 이 수익 뒤에 뭐가 있었는지를 봐야 한다. Chart 02의 붉은색 붕괴 구간을 보자. 7년 동안 SOXL은 세 번의 큰 폭락을 겪었다.
- 2020년 코로나: 고점 대비 -80% 하락
- 2022년 금리인상: 고점 대비 -90.3% 하락
- 2025년 관세전쟁: 고점 대비 -88% 하락
특히 2022년과 2025년 두 번은 -90% 가까운 폭락이다. 1억이 1천만원이 되는 수준이다. 이걸 두 번이나 겪고도 14.2배를 찍었다는 얘기다. 수익률 숫자 뒤에 숨어 있는 이 과정을 빼놓고 "SOXL은 14배 올랐다"고 말하는 건 절반만 말하는 거다.
CHART 03 — 1배와 3배를 나란히 놓으면 진짜 모습이 보인다
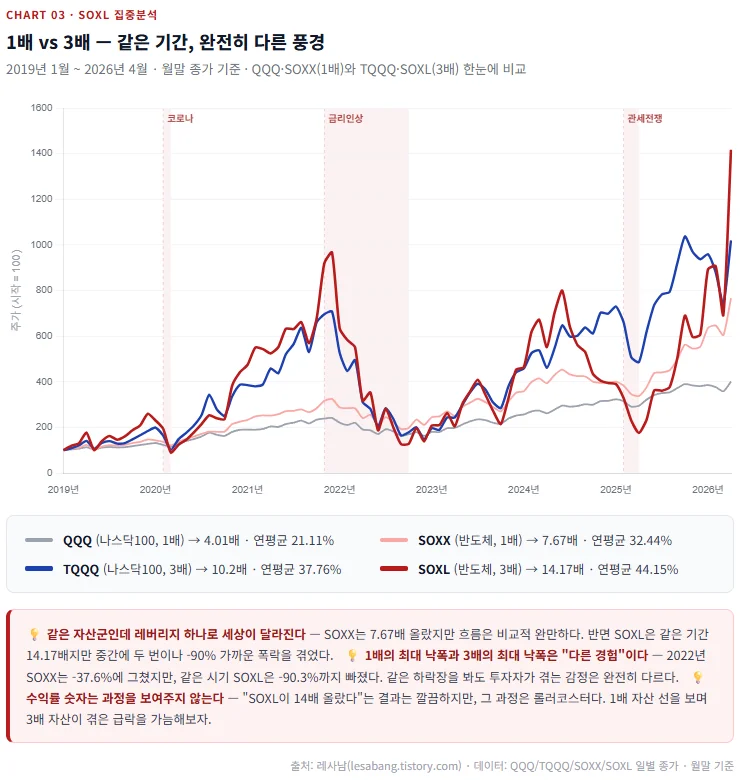
여기가 이 글에서 가장 중요한 그림이다. 같은 기간(2019~2026)에 1배(QQQ, SOXX)와 3배(TQQQ, SOXL)를 한 차트에 그려봤다.
뭐가 보이는가?
**회색 선(QQQ)과 분홍 선(SOXX)**은 비교적 완만하게 오른다. 물론 하락 구간도 있지만, 회복에 큰 어려움이 없어 보인다.
**파란 선(TQQQ)과 빨간 선(SOXL)**은 같은 기간을 그렸다고 믿기 어려울 정도로 출렁인다. 특히 SOXL은 오를 때는 하늘로 치솟지만, 빠질 때는 바닥으로 곤두박질친다.
그런데 이 차트에서 가장 중요한 건 이거다.
하락기에는 3배가 1배보다 오히려 아래로 내려가는 순간이 있다.
예를 들어보자. 2025년 4월 관세전쟁 저점을 보자.
- SOXX: 3.38배 (337.6)
- SOXL: 1.76배 (175.7)
3배 레버리지 투자인데, 1배 투자의 절반 수준으로 떨어졌다. 같은 반도체에 투자했는데, 레버리지가 붙은 쪽이 더 낮은 수익을 기록한 거다. 이건 이론이 아니라 불과 1년 전에 실제로 일어난 일이다.
더 놀라운 건 이런 순간이 드문 예외가 아니라는 점이다. 최근 7년(총 88개월) 중에서 SOXL이 SOXX보다 낮았던 기간은 25개월이다. 약 30%의 시간이다. 즉, "3배 투자했는데 1배보다 못한 상태"를 3년에 1년꼴로 경험한다는 뜻이다.
TQQQ도 마찬가지다. 코로나 직후(2020년 3월)와 금리인상 저점(2022년 12월) 두 시점에서 TQQQ는 QQQ보다 낮았다.
그래서 1배를 먼저 이해해야 한다
내가 블로그에서 레버리지ETF를 소개하기 전에 QQQ와 SOXX 같은 1배 ETF를 먼저 소개한 이유가 여기에 있다.
1배도 괜찮다. SOXX는 7년간 7.67배 올랐다. 연평균 32%다. 이 정도면 충분히 좋은 성과다. 굳이 3배를 쫓지 않아도 1배만 잘 들고 있어도 자산은 불어난다.
3배의 달콤한 수익률을 쫓기 전에, 먼저 1배가 어떻게 움직이는지 체감해야 한다. 1배의 -37% 하락을 감당하지 못하는 사람은 3배의 -90% 하락은 더더욱 감당할 수 없다. 그리고 방금 본 것처럼, 3배는 때로 1배보다 못한 결과를 주기도 한다.
이 사실을 알고도 3배에 들어간다면, 그건 "수익의 대가로 공포를 감당하겠다"는 의식적 선택이다. 그런 각오 없이 들어가면, 하락장이 왔을 때 반드시 손절한다. 그리고 손절한 자리는 대개 바닥이다.
그럼 나는 왜 SOXL을 들고 있는가
여기까지 읽으면 이런 질문이 자연스럽게 나올 거다. "이렇게 위험한 걸 왜 들고 있는 거야?"
답하기 전에, 내가 실제로 4년간 겪은 이야기를 먼저 풀어야 할 것 같다. 숫자로 설명하는 건 여기까지면 충분하다. 다음 섹션에서는 내가 2022년 4월부터 지금까지 SOXL을 들고 있으면서 겪은 지옥과 천당의 기록을 담담히 나눠보려고 한다.
4. 4년의 기록 — 지옥과 천당을 오간 시간
내가 SOXL을 처음 본 순간
시간은 2022년 초로 돌아간다.
그때 나는 이미 TQQQ를 공부하고 있었다. 3배 레버리지ETF라는 존재를 알게 되고, 나스닥100에 대한 믿음도 생긴 상태였다. 그러다 우연히 SOXL이라는 종목을 발견했다.
SOXL의 차트를 처음 봤을 때를 기억한다. 2021년 말 $71달러 고점을 찍고 있었다. 그런데 그 고점에 이르기까지의 궤적이 눈을 의심하게 했다. 2010년 상장 당시 주가가 1달러도 안 됐는데, 11년 만에 70달러를 넘은 거다. 70배가 넘는 수익률이었다.
'이런 ETF가 있었다니.'
TQQQ를 처음 봤을 때 느꼈던 그 감정이 다시 찾아왔다. 경이로움과 동시에, 공포.
매수를 시작하다 — 2022년 4월
공부를 더 하고 싶었지만, 시장은 기다려주지 않았다. 2022년 1월부터 주가가 빠지기 시작했다. 연준이 금리를 올리기 시작한 영향이었다. 기술주, 특히 고밸류에이션 종목들이 먼저 무너졌다.
$71달러였던 SOXL은 4월 초에 $35달러 수준까지 내려왔다. 이미 반토막이 난 상태였다.
이때가 매수 시작 시점이었다. 솔직히 말하면, '반토막이면 싼 거지'라는 단순한 생각이 있었다. 아직 레버리지ETF의 본질을 완전히 체감하기 전이었다.
4월 한 달 동안 평균 $27 수준에서 분할매수를 했다. 그 달 말에는 $22까지 더 빠졌다. 매수 시작하자마자 물린 거다.
지옥의 시작 — 2022년 여름~가을
5월, 6월, 7월… 주가는 반등의 기미를 보이다가도 다시 빠졌다. 인플레이션 수치가 나올 때마다, 연준 발언이 나올 때마다 시장이 요동쳤다. SOXL은 그 요동을 3배로 받아냈다.
9월에는 $10 밑으로 떨어졌다.
10월 14일. SOXL은 $6.85를 찍었다.
이 숫자를 다시 봐도 여전히 생생하다. 2021년 말 고점 대비 -90.5%. 매수를 시작한 4월 초 $35에서 본다면 -80%. 분할매수 평균단가로 따져도 계좌는 녹아내리고 있었다.
당시를 돌아보면, 나는 매일 계좌를 열어보는 걸 그만뒀다. 하루 등락이 10~20%를 넘나들었고, 한 번 확인할 때마다 숫자가 낯설었다. 그래서 차라리 안 봤다. 매도 버튼을 누르고 싶은 충동이 몇 번이나 찾아왔지만, 그럴 때마다 내 원칙을 되뇌었다.
하락은 -100%에 한정되지만 상승은 무한대다.
나는 SOXL의 장기 방향에 베팅했다. 단기 변동에 팔려고 산 게 아니다.
이 문장을 몇 번이나 속으로 반복했는지 모르겠다.
반등, 그리고 또 한 번의 시험 — 2023~2024
2022년 말 저점을 찍고, 2023년부터 주가가 서서히 회복됐다. AI 붐이 본격화되면서 엔비디아를 필두로 반도체 섹터가 불을 뿜기 시작했다.
2024년 여름, SOXL은 $68.59까지 회복됐다. 2021년 고점 $71.82에 근접한 수준이었다. 2022년 10월 저점 $6.85에서 본다면 10배가 오른 거다. 내 계좌도 숨을 돌렸다. 아니, 숨을 돌린 정도가 아니라 꽤 큰 수익 구간에 진입했다.
이때 차익 실현을 해야 했을까? 솔직히 그 고민을 했다. 하지만 나는 장기 투자자라는 정체성을 지키고 싶었다. 그리고 AI는 이제 시작이라는 믿음도 있었다.
그런데 시장은 또 다른 시험을 준비하고 있었다.
2024년 후반부터 분위기가 바뀌기 시작했다. 미중 기술 갈등이 격화됐고, 엔케리 트레이드 청산 이슈로 시장이 한 번 크게 흔들렸다. 2025년 초에는 트럼프가 관세 정책을 본격화했다. 반도체는 그 직격탄을 맞았다.
2025년 4월 8일. SOXL은 $8.25까지 떨어졌다.
2022년 10월 저점 $6.85와 거의 같은 수준이었다. 2024년 여름 고점 $68.59에서 본다면 -88%. 3년 전과 데자뷰 같은 폭락이었다.
두 번째 -90%, 더 깊은 공포
2022년과는 차원이 달랐다.
흔히 두 번째는 덜 무섭다고들 한다. 한 번 겪어봤으니 내성이 생긴다고. 하지만 나는 정반대였다. 2025년의 공포는 2022년보다 훨씬 크고, 훨씬 깊었다.
왜 그랬을까? 하락의 크기 때문이 아니다. 하락의 성질이 달랐다.
2022년의 나는 이미 반토막 난 가격에서 매수를 시작했다. $71에서 $35까지 떨어진 뒤 분할매수로 들어갔고, 거기서 추가로 $6.85까지 내려갔다. 고점 대비 낙폭은 -90%였지만, 내 매수 단가 기준으로 보면 실제 손실은 -70% 선에서 그쳤다. 그나마 분할매수가 나를 버티게 해줬다.
2025년은 달랐다. 2024년 여름 $68까지 회복하면서 나는 수익 구간에 들어갔다. 2022년의 고통을 이겨내고 숨통이 트였다고 믿었다. 그런데 그 자리에서 다시 폭락이 시작됐다. 이번엔 고점에서 저점까지 그대로 낙폭을 맞는 구조였다.
다시 찾아온 기회가 눈앞에서 물거품이 되는 걸 지켜보는 공포 — 이건 원금 손실에서 더 깎여 내려가는 공포와는 차원이 다르다. 수익이 다시 원금으로 돌아가고, 그 원금마저 깎여 나가는 과정. 두 번의 실패를 아무 대책 없이 연달아 당하는 기분이었다.
2022년에는 그나마 "저가에 들어왔으니까"라는 위안이 있었다. 2025년에는 그 위안조차 없었다. 고점에서 바닥까지 계좌가 그대로 추락하는 걸 지켜봐야 했다.
이때 깨달은 게 있다.
레버리지ETF에서 진짜 무서운 건 첫 번째 폭락이 아니다. 회복 후에 찾아오는 두 번째 폭락이다. 첫 번째는 "싸게 샀다"는 안도감이라도 있지만, 두 번째는 "회복한 수익이 다시 사라진다"는 이중의 상실감이 따라온다.
SOXL을 장기 보유한다는 건 이런 두 번째, 세 번째 폭락을 계속 각오해야 한다는 뜻이다. 그리고 그 폭락은 매번 다른 얼굴로 찾아온다.
그리고 다행히 4월 중순부터 시장이 돌아서기 시작했다. 관세 협상이 진전됐고, 엔비디아 실적이 예상을 뛰어넘었다. 반도체 섹터는 다시 불을 뿜기 시작했다.
지금, 2026년 4월
어제 종가 기준 SOXL은 $98.09다.
2025년 4월 저점 $8.25에서 불과 1년 만에 11.9배가 올랐다. 이게 SOXL이다. 떨어질 때는 한없이 떨어지고, 오를 때는 하늘을 향해 치솟는다.
지금 내 포트폴리오에서 SOXL은 TQQQ를 제치고 비중 1위가 됐다. 주가 상승으로 자연스럽게 비중이 올라온 결과다. 수익 구간에 진입했고, 금액으로도 의미 있는 수준이다.
하지만 나는 안다. 이 수익이 언제든 사라질 수 있다는 걸. 지난 4년간 두 번의 -90% 폭락을 겪었고, 앞으로도 그런 순간은 반복될 수 있다. 다음에 올 폭락이 지금의 고점 $100 기준이라면, -90%는 $10이다. 내 계좌가 10분의 1이 되는 경험을 또 겪어야 할 수 있다.
4년이 내게 남긴 것
이 4년은 내게 숫자로는 설명되지 않는 것들을 가르쳐줬다.
첫째, 레버리지ETF의 하락은 이론이 아니라 감각이다. 책에서 "-90%가 가능하다"고 읽는 것과 실제로 계좌가 10분의 1이 되는 걸 지켜보는 건 완전히 다른 경험이다. 후자는 반드시 한 번은 겪어봐야 이해된다.
둘째, 버틸 수 있는 사이즈로 들어가야 한다. 2022년에 내가 버틸 수 있었던 건, 매수 금액이 내 전체 자산에서 감당 가능한 수준이었기 때문이다. 만약 그 이상 넣었다면 아마 손절했을 거다.
셋째, 현금은 창이다. 이건 이전 글에서도 말했지만, 직접 두 번의 폭락을 겪으며 다시 확인했다. 저점 구간에서 추가 매수할 수 있는 현금이 없다면, 하락장은 그저 공포일 뿐이다. 하지만 현금이 있으면 하락장은 기회로 바뀐다.
넷째, 시간은 레버리지ETF의 적이자 친구다. 하루하루 변동성이 누적되면서 손실이 불어나는 게 적의 모습이고, 장기 방향만 맞으면 결국 회복하고 더 높이 가는 게 친구의 모습이다. 중요한 건 내가 "시간을 친구로 쓸 만큼 버틸 수 있느냐"다.
그래서 이 블로그는 계속된다
여기까지가 내 4년 기록이다. 숫자만 보면 "결국 올랐네"라고 말할 수 있지만, 그 과정은 그렇게 간단하지 않았다.
그럼 내가 이 4년에서 얻은 방법론은 뭘까? 어떻게 하면 SOXL 같은 최상의 난이도 종목을 도박이 아니라 투자로 다룰 수 있을까?
이 질문에 대한 답은 한 편의 글로 정리될 수 있는 게 아니다. 분할매수, 현금비율, 심리 관리, 매수 페이스 조절 — 각각이 깊은 공부와 경험을 요구하는 주제다. 이 블로그는 앞으로도 이 주제들을 하나씩 풀어가는 여정이 될 거다. 이미 복리, 분할매수, 현금의 힘에 대해서는 여러 편의 글을 썼고, 현금비율 전략 시리즈도 진행 중이다. SOXL이라는 종목을 어떻게 다룰 것인지도 앞으로 계속 다뤄갈 주제다.
오늘 이 글에서 내가 전하고 싶었던 건 결국 이거다.
SOXL은 수익률만 보고 들어가는 종목이 아니다. 지난 4년간 두 번의 -90% 폭락을 실제로 겪은 사람으로서, 이 종목의 진짜 얼굴을 보여주고 싶었다. 달콤한 수익 뒤에 숨어 있는 공포. 회복의 기쁨 뒤에 다시 찾아오는 더 깊은 공포. 그리고 그 모든 걸 감수하고도 내가 이 종목을 놓지 않는 이유.
이 글을 읽고 누군가는 SOXL에 관심이 생길 수도 있고, 누군가는 오히려 멀어질 수도 있다. 어느 쪽이든 괜찮다. 중요한 건 제대로 알고 판단하는 거다.
그 판단을 돕는 것, 그게 이 블로그의 목표 중 하나다.
— 레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입