CPI vs PCE — 같은 물가인데 왜 연준은 더 낮은 지표를 볼까 [물가 2편]
📌 이 글을 읽기 전에
🔍 꼭 읽어야 할 글
- 물가를 보는 네 개의 렌즈 — 복잡한 물가 지표, 한 번에 정리하기 물가 시리즈의 출발점. 이 글에서 펼친 "네 개의 렌즈" 중 첫 번째 렌즈(현재의 물가)를 깊게 파는 게 이번 글이다.
📚 함께 보면 좋을 글
- 실질금리 — 명목 뒤에 숨은 진짜 금리 물가가 명목금리를 깎아 실질금리를 만든다는 이야기. 물가와 금리가 만나는 지점.
같은 물가, 다른 그물
지난 글에서 물가를 보는 네 개의 렌즈를 펼쳤다. 그중 첫 번째 렌즈, "지금 물가가 오르고 있는가"를 재는 지표로 CPI, PCE, PPI 세 가지를 소개했다.
그리고 한 가지 떡밥을 던졌다. 시장은 CPI를 보고, 연준은 PCE를 본다. 같은 물가를 두고 왜 서로 다른 걸 볼까? 이번 글에서 그 이야기를 풀어보려 한다.
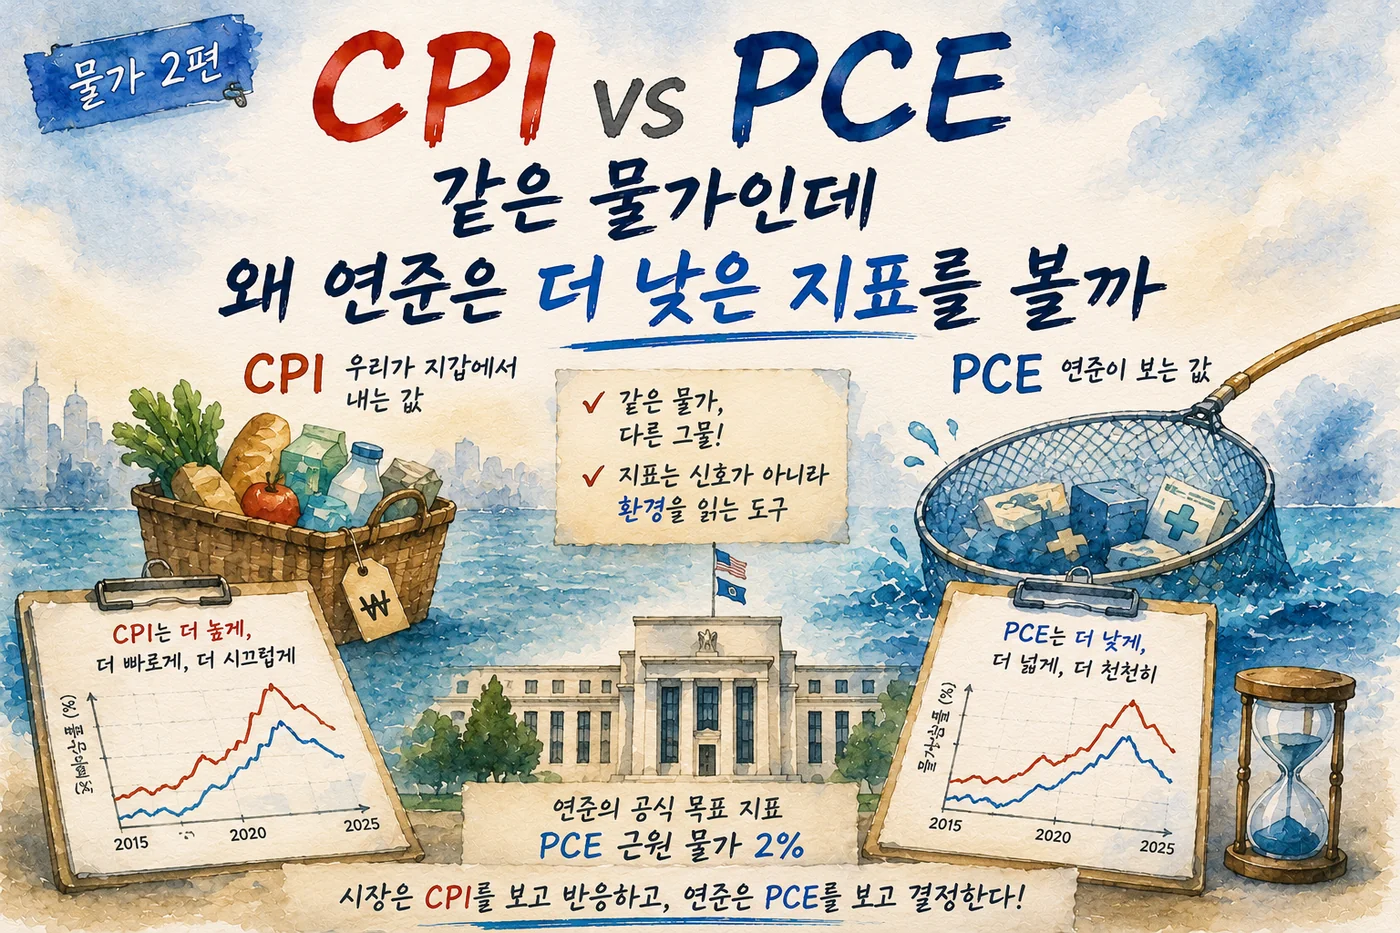
결론부터 말하면, 이 둘은 같은 물가를 서로 다른 그물로 건진 결과다. 그물코의 크기가 다르니 잡히는 물고기도 조금씩 다르다. 그 차이를 알면, 왜 어떤 달엔 "CPI는 높은데 PCE는 잠잠하다"는 뉴스가 나오는지, 그게 투자자에게 무슨 뜻인지가 보인다.
CPI — 우리가 지갑에서 내는 값
CPI(소비자물가지수)는 가장 직관적이다. 도시 소비자가 실제로 사는 물건과 서비스의 가격을 모아 만든 지수다. 약 8만 개 품목의 가격을 매달 조사한다.
CPI의 가장 큰 특징은 두 가지다.
하나, 고정된 장바구니를 쓴다. 기준이 되는 소비 패턴을 정해놓고, 그 장바구니의 가격이 얼마나 변했는지 본다. 그래서 직관적이고 이해하기 쉽다.
둘, 주거비 비중이 가장 크다. CPI에서 주거비가 차지하는 비중이 약 1/3이다. 집세나 자가주거비가 CPI를 좌우한다는 뜻인데, 이게 나중에 아주 중요한 이야기가 된다(이건 다음 글에서 따로 다룬다).
CPI는 빠르고 시끄럽다. 매달 중순이면 전달 수치가 발표되고, 뉴스가 가장 크게 반응하는 게 이 지표다. 그래서 시장은 CPI를 본다.
PCE — 연준이 보는 값
PCE(개인소비지출 물가지수)는 CPI와 본질은 같다. 물가를 재는 지수다. 하지만 두 가지가 다르다.
하나, 범위가 더 넓다. CPI가 "내가 직접 지갑에서 낸 돈"을 본다면, PCE는 "남이 나를 대신해서 낸 돈"까지 포함한다. 대표적인 게 의료비다. 미국은 의료비의 상당 부분을 보험사나 정부가 대신 낸다. CPI는 내가 직접 낸 부분만 잡지만, PCE는 그 대납분까지 포함한다. 그래서 같은 의료비라도 PCE에서 비중이 훨씬 크다.
둘, 장바구니가 계속 바뀐다. PCE는 소비자가 비싼 물건 대신 싼 물건으로 갈아타는 행동(대체효과)을 빠르게 반영한다. 소고기값이 오르면 사람들이 돼지고기로 옮겨가는데, PCE는 그 변화를 반영해서 장바구니를 수정한다. CPI의 고정 장바구니와 다른 점이다.
이 두 가지 차이 때문에, PCE는 보통 CPI보다 약간 낮게 나온다. 대체효과를 반영하니 소비자의 실제 부담을 덜 과장하고, 비중 구성도 다르기 때문이다.
그리고 결정적으로, 연준의 공식 목표가 바로 이 PCE다. 정확히는 식품·에너지를 뺀 근원 PCE 2%. 연준이 "물가 2% 목표"라고 할 때 그 2%는 CPI가 아니라 PCE 기준이다. 느리지만 더 정확하다고 보기 때문이다.
PPI — 한 발 앞선 신호
세 번째로 PPI(생산자물가지수)를 짧게 짚고 넘어가자.
CPI와 PCE가 "소비자가 내는 값"이라면, PPI는 **"생산자가 받는 값"**이다. 물건이 소비자에게 도달하기 전, 공장에서 출하될 때의 가격이다.
PPI가 중요한 이유는 순서 때문이다. 생산 단계의 가격이 오르면, 시차를 두고 소비자가격(CPI)으로 전가되는 경향이 있다. 그래서 PPI는 CPI보다 한 발 앞선 선행 신호로 읽힌다. 물가의 "상류"를 들여다보는 창인 셈이다.
다만 전가가 100% 되는 건 아니다. 생산자가 비용 상승을 다 소비자에게 넘기지 못할 때도 많다. 그래서 PPI는 참고 신호일 뿐, 그대로 CPI가 된다고 믿으면 안 된다.
발표 순서를 정리하면 이렇다. 보통 PPI·CPI가 먼저 나오고, PCE가 마지막에 나온다. 그래서 시장은 먼저 나온 CPI를 보고 그달 PCE를 미리 짐작한다. PCE 발표 자체의 충격이 CPI보다 작은 이유다. 이미 예상돼 있으니까.
데이터로 확인하면
말로만 "PCE가 CPI보다 낮다"고 하면 와닿지 않으니, 긴 데이터로 확인해보자.
1961년부터 약 65년의 데이터를 보면, **CPI가 PCE보다 높았던 기간이 전체의 약 82%**다. 평균 격차는 헤드라인 기준 약 0.46%p, 근원 기준 약 0.48%p. 압도적으로 CPI가 더 높게 나온다. 앞서 설명한 대체효과와 비중 차이가 65년 내내 일관되게 작동했다는 뜻이다.
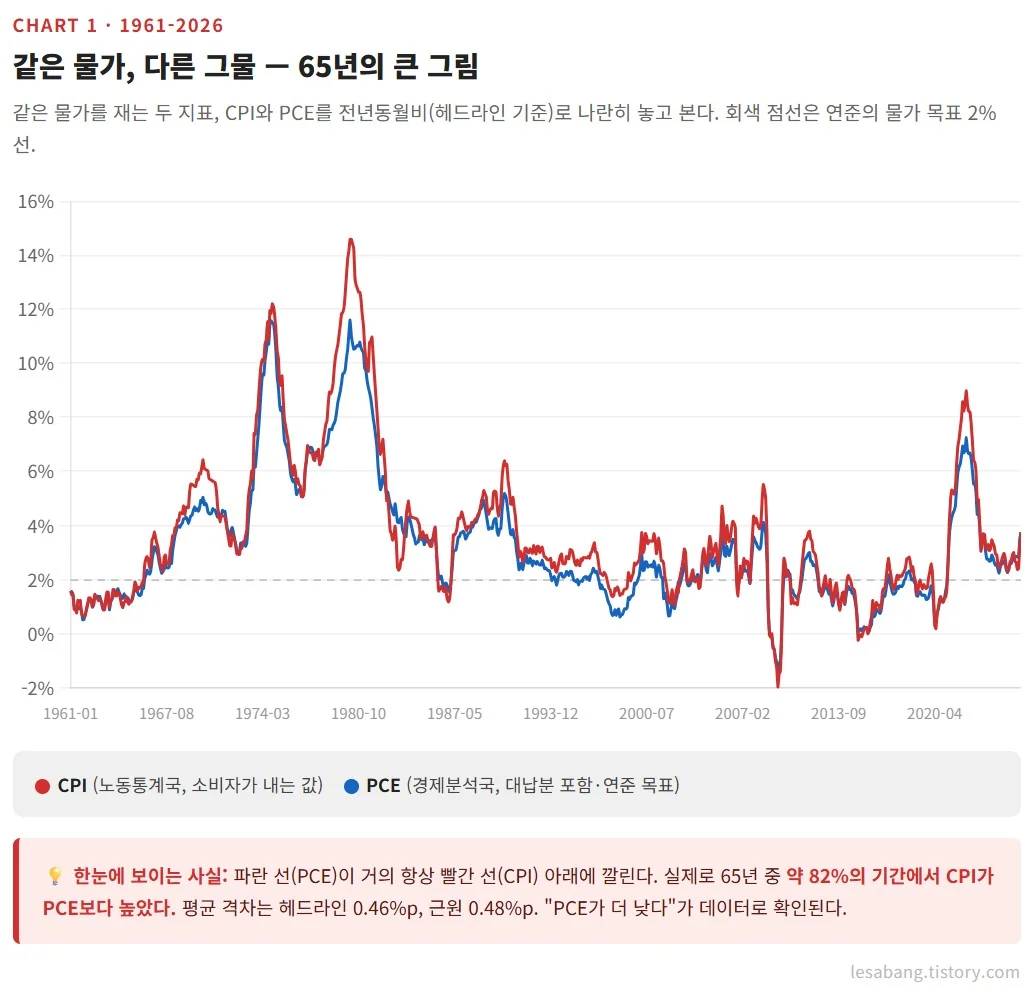
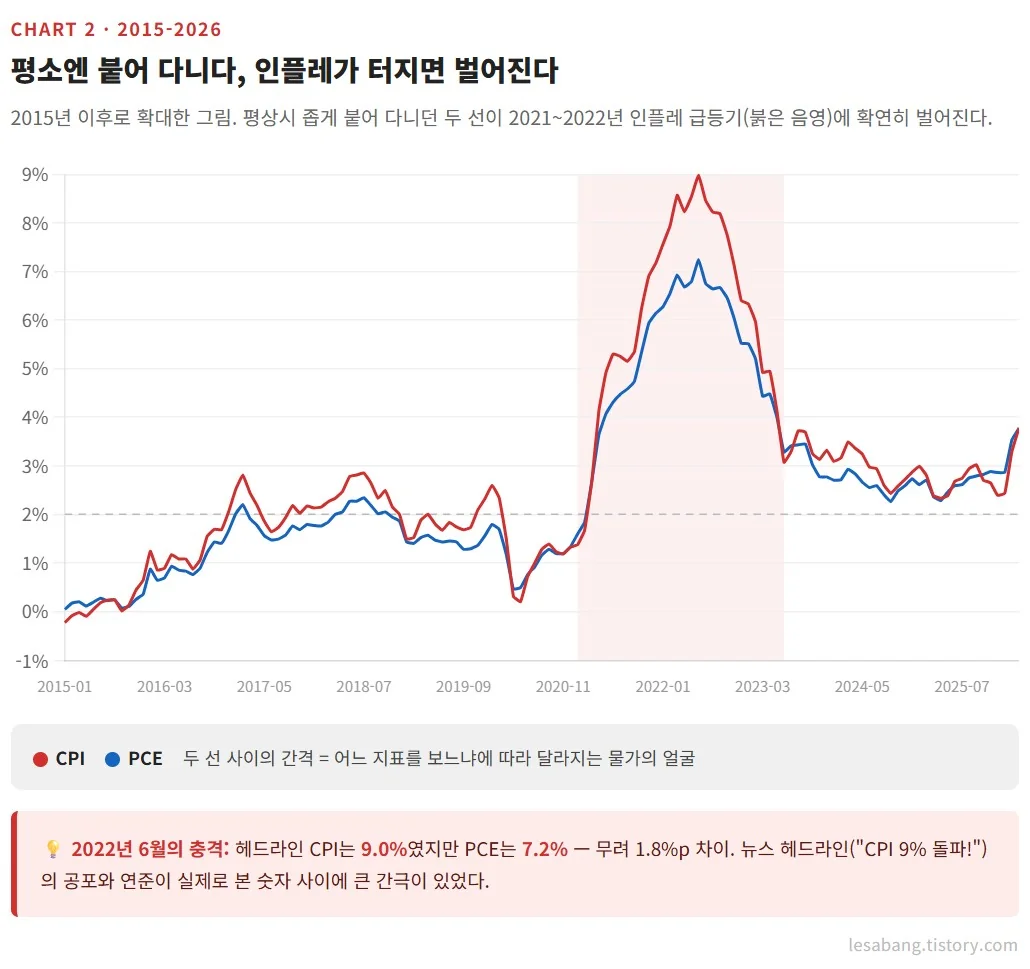
격차가 가장 극적으로 벌어진 건 2022년이다. 인플레이션 정점이던 2022년 6월, 헤드라인 CPI는 9.0%였는데 PCE는 7.2%였다. 무려 1.8%p 차이다. 같은 시점에 "어떤 지표를 보느냐"에 따라 물가가 1.8%p나 다르게 보였다는 것이다. 뉴스 헤드라인("CPI 9% 돌파!")이 만든 공포와, 정작 연준이 본 숫자 사이에 큰 간극이 있었던 셈이다.
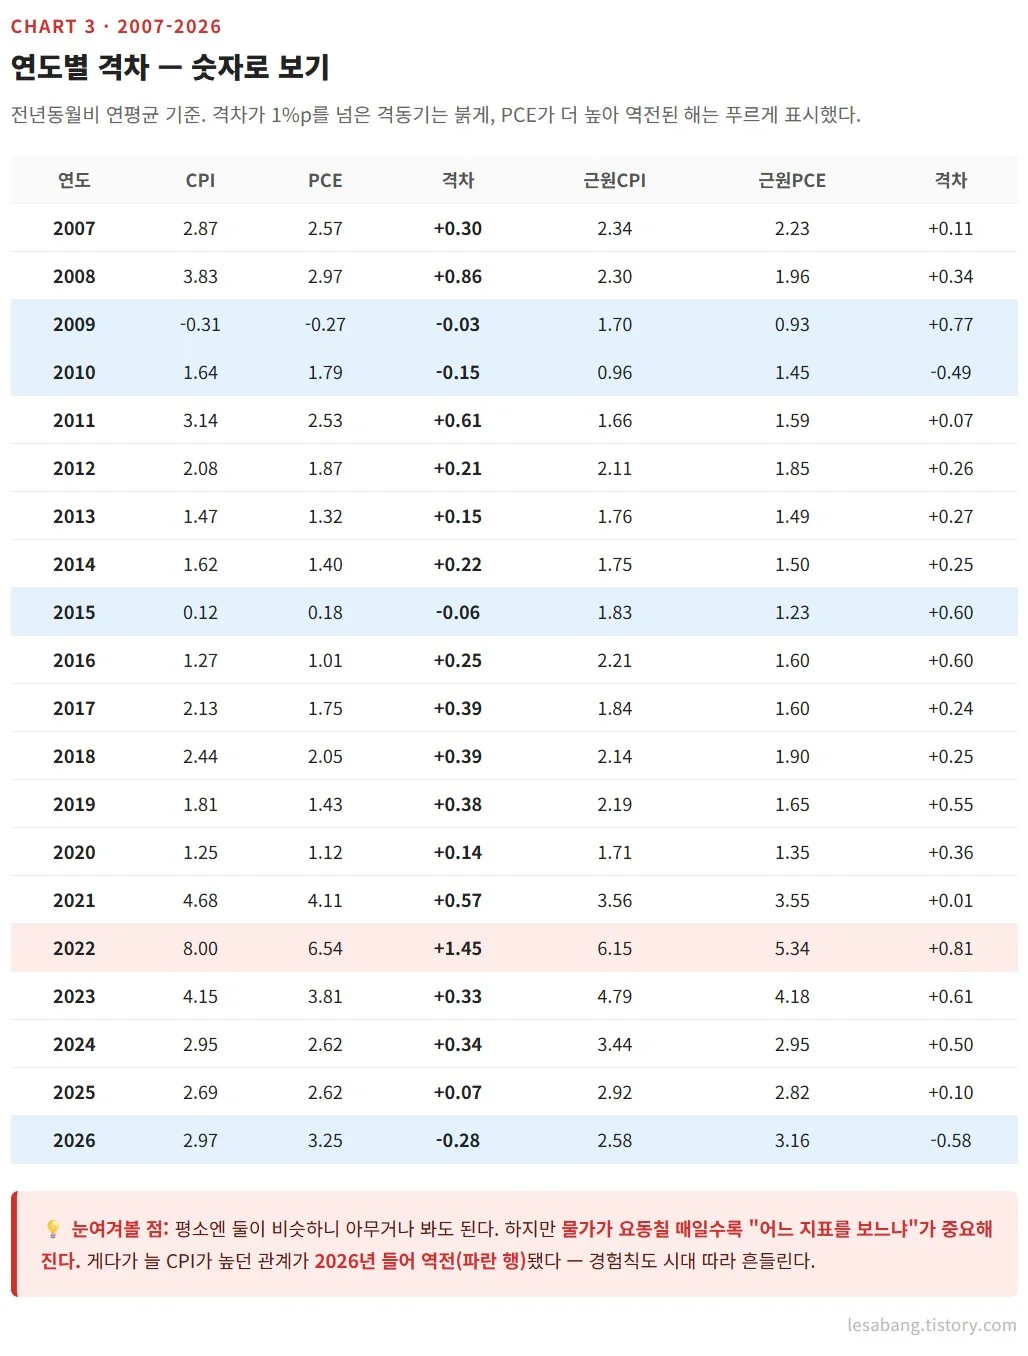
여기서 한 가지 더 짚고 싶은 게 있다. 늘 CPI가 PCE보다 높다고 했는데, 2026년 들어 이 관계가 뒤집혔다. 오히려 PCE가 CPI보다 높게 나오고 있다. 헤드라인은 -0.28%p, 근원은 -0.58%p로 PCE가 더 높다. 65년간 82% 기간 동안 단단했던 "CPI가 더 높다"는 경험칙이 최근 흔들리고 있는 것이다.
왜 그런지는 솔직히 나도 아직 모른다. 일시적인 현상인지, 아니면 뭔가 구조적인 변화가 시작된 건지는 더 지켜봐야 한다. 다만 분명한 건, "CPI는 항상 PCE보다 높다"는 것조차 법칙이 아니라 경향일 뿐이라는 사실이다. 지표 사이의 관계도 시대에 따라 변한다. 하나의 고정된 경험칙에 기대면 안 되는 이유다.
그래서 우리가 눈여겨볼 점
개념을 정리했으니, 투자자 입장에서 무엇을 봐야 하는지 짚어보자.
첫째, 시장과 연준은 서로 다른 지표를 본다는 걸 기억하자. 시장은 CPI에 즉각 반응하지만, 정작 금리를 정하는 연준은 PCE를 본다. 그래서 "CPI 쇼크!"라는 뉴스에 시장이 출렁여도, 연준의 실제 반응은 PCE를 봐야 가늠할 수 있다. 둘 다 봐야 하는 이유다.
그리고 이 지점에서 금리 이야기를 잠깐 짚고 가자. 우리가 물가를 공부하는 이유 자체가 결국 금리 때문이다. 연준은 PCE를 보고 금리를 정하고, 그 금리가 자산 가격을 흔든다.
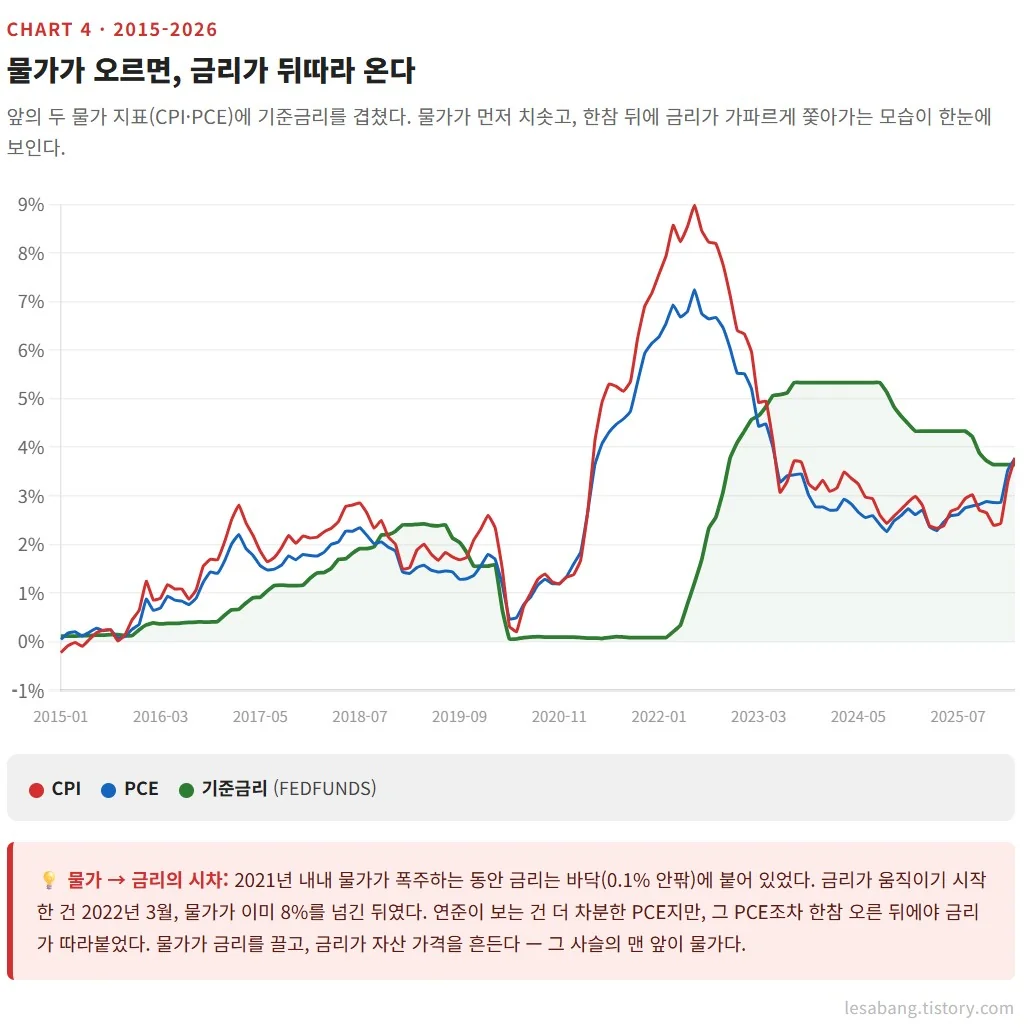
위 차트를 보면 흐름이 명확하다. 2021년 내내 물가(CPI·PCE)가 폭주하는 동안, 기준금리(초록 선)는 바닥에 붙어 꼼짝도 안 했다. 금리가 움직이기 시작한 건 2022년 3월. 물가가 이미 8%를 넘긴 한참 뒤였다. 물가가 먼저 치솟고, 금리가 가파르게 뒤쫓는 모습. 이게 "물가 → 금리"라는 사슬의 실제 모습이다.
여기서 한 가지 더 생각해볼 게 있다. 연준이 보는 건 더 차분한 PCE다. 그런데 그 PCE조차 한참 오른 뒤에야 금리가 따라붙었다. 시장이 본 CPI는 그보다 더 뜨거웠으니, 시장 입장에선 "물가가 이렇게 높은데 연준은 왜 안 움직이나" 싶었을 것이다. 시장(CPI)과 연준(PCE)의 온도차가, 곧 시장의 조바심과 연준의 느긋함 사이의 간극이었던 셈이다. (금리가 시장에 미치는 영향을 더 깊이 보고 싶다면 금리 시리즈를 참고하면 된다.)
둘째, 둘의 격차가 벌어질 때를 주목하자. 평소엔 CPI와 PCE가 비슷하게 움직이지만, 격차가 크게 벌어지는 구간이 있다. 그럴 때는 "왜 벌어졌는가"를 물어야 한다. 보통 의료비나 주거비처럼 비중이 다른 항목에서 차이가 난다. 그 차이가 시장의 과민 반응(CPI)과 연준의 실제 판단(PCE) 사이의 틈을 만든다.
셋째, 어느 지표도 완벽하지 않다. CPI는 고정 장바구니라 현실 소비 변화를 못 따라가고, PCE는 느리다. 둘 다 "진짜 물가"를 완벽히 재는 게 아니라 서로 다른 그물일 뿐이다. 그러니 하나만 보고 단정하면 안 된다.
결국 금리 시리즈 내내 했던 이야기로 돌아온다. 지표는 환경을 읽는 도구지, 매매 신호가 아니다. CPI가 높다고 팔고 PCE가 낮다고 사는 게 아니다. 두 지표가 그리는 그림을 함께 보면서, 지금 물가가 어떤 국면에 있는지 가늠하는 것. 그게 이 두 지표를 제대로 쓰는 법이다.
— 레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
**태그 :**CPI,PCE,물가,인플레이션,근원물가,PPI,기준금리,연준,경제지표,거시경제
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입