복리의 힘 - 월 100만원이 40년 후 어떻게 달라지는가
같은 돈, 다른 결과. 당신이 지금 당장 알아야 할 개념
2001년, 나는 월급을 받았다
사회생활을 시작한 건 2001년이었다. 건설회사 현장직, 월급은 150~180만원 정도. 숙소 생활 덕분에 큰 지출 없이 한 달에 50~100만원은 남길 수 있었다.
돈을 모으고 싶다는 생각은 있었다. 막연하게라도, 언젠간 뭔가 해야 한다는 느낌은 있었다. 그런데 구체적으로 어떻게 해야 할지 몰랐다.
그래서 그 돈은 그냥 예금통장에 쌓였다. 계획도 없이. 전략도 없이. 그냥. 연 1,000만원 정도는 모을 수 있었던 것 같다. 2004년 결혼하고, 2005년부터 주식을 조금씩 시작했다. 재테크를 해야겠다는 마음에 — 하지만 역시 뭘 사야 할지도 모른 채로.
지금 돌아보면 그 시절이 아깝다. 그때 복리의 개념을 이해하고 나스닥100 같은 우상향 지수에 투자할 수 있었다면 어땠을까. 아니, 주식은 뒤로하더라도 매달 일정 금액만이라도 꾸준히 적립식 복리이자로 모아갔더라면.
지금 와서 후회해봤자 소용없다는 걸 안다. 그래도 지금이라도 복리의 힘을 이해하고, 그 힘을 극대화할 수 있는 나스닥100 같은 우상향 지수를 알게 된 것이 다행이라는 생각이 든다.
복리란 무엇인가 — 이자가 이자를 낳는 구조
복리는 단순하다. 원금에서 생긴 이자가, 다음 기간에는 원금처럼 작동한다. 이자가 이자를 낳는다.
처음 몇 년은 그 차이가 거의 느껴지지 않는다. 그래서 사람들이 무시한다. 하지만 시간이 쌓이면 이야기가 완전히 달라진다.
월 100만원을 40년간 납입한다고 가정해 보자. 총 납입 원금은 4억 8,000만원이다. 이 돈을 어떻게 굴리느냐에 따라 결과는 이렇게 달라진다.
| 4억 8,000만원 현금 적립 (금리 0%) 이자 0원 | 9억 4,844만원 연 3% 복리 적립 이자 4억 6,244만원 | 15억 7,718만원 연 5% 복리 적립 ★ 이자 10억 9,118만원 |
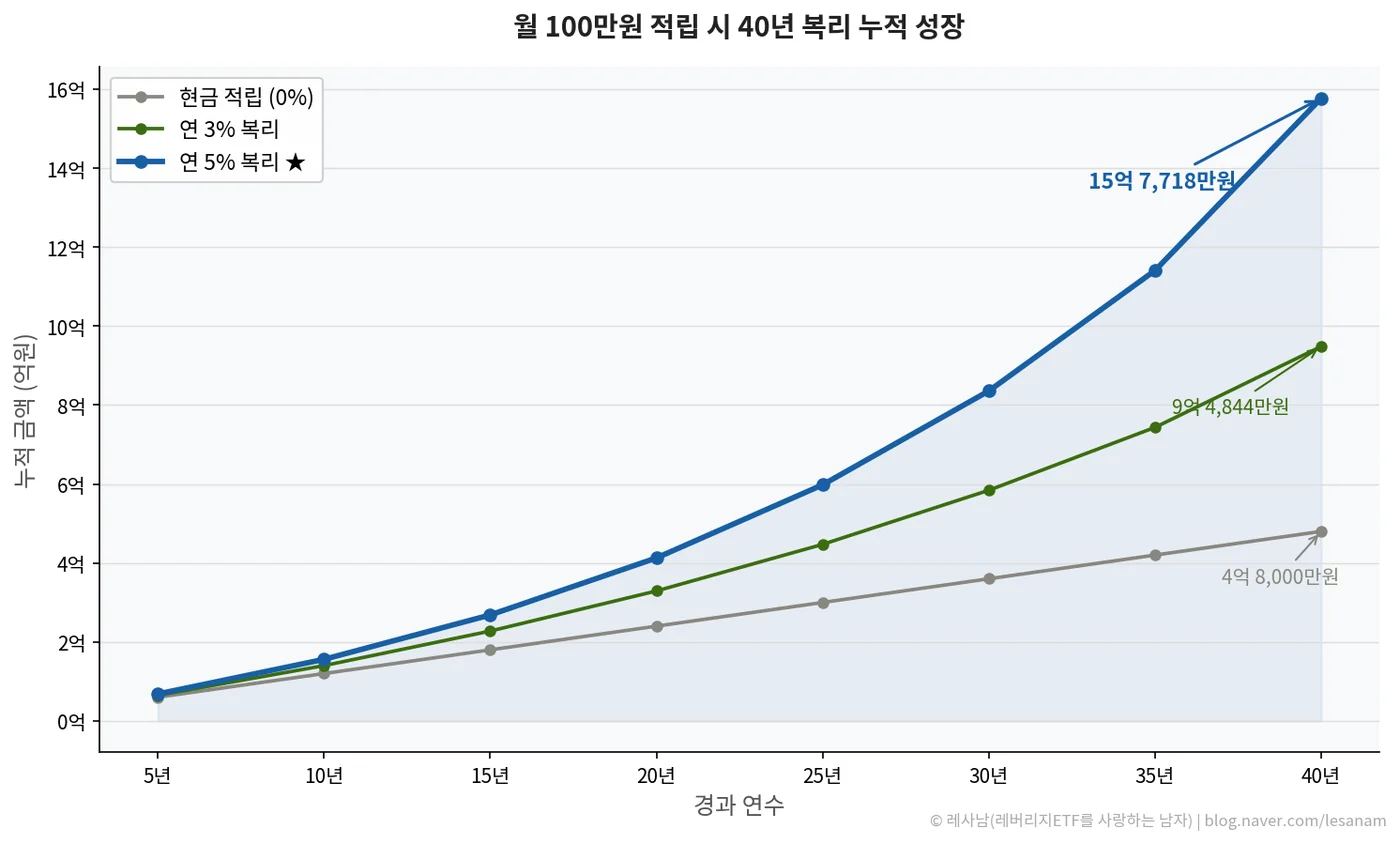
연 5% 복리의 경우, 40년간 발생한 이자만 10억 9,118만원이다. 내가 넣은 원금(4억 8,000만원)의 2.3배가 이자로 불어난다.
이것이 복리의 마법이다. 내가 넣은 돈보다 돈이 벌어주는 돈이 더 많아지는 시점이 온다. 그 시점을 앞당기는 유일한 방법은 — 일찍 시작하는 것이다.
연 5%? 근거 없는 숫자가 아니다 — 한국 40년 금리 데이터
"연 5%는 너무 낙관적인 거 아닌가요?" 이 질문이 나올 것 같아서 데이터를 먼저 꺼내 놓는다.
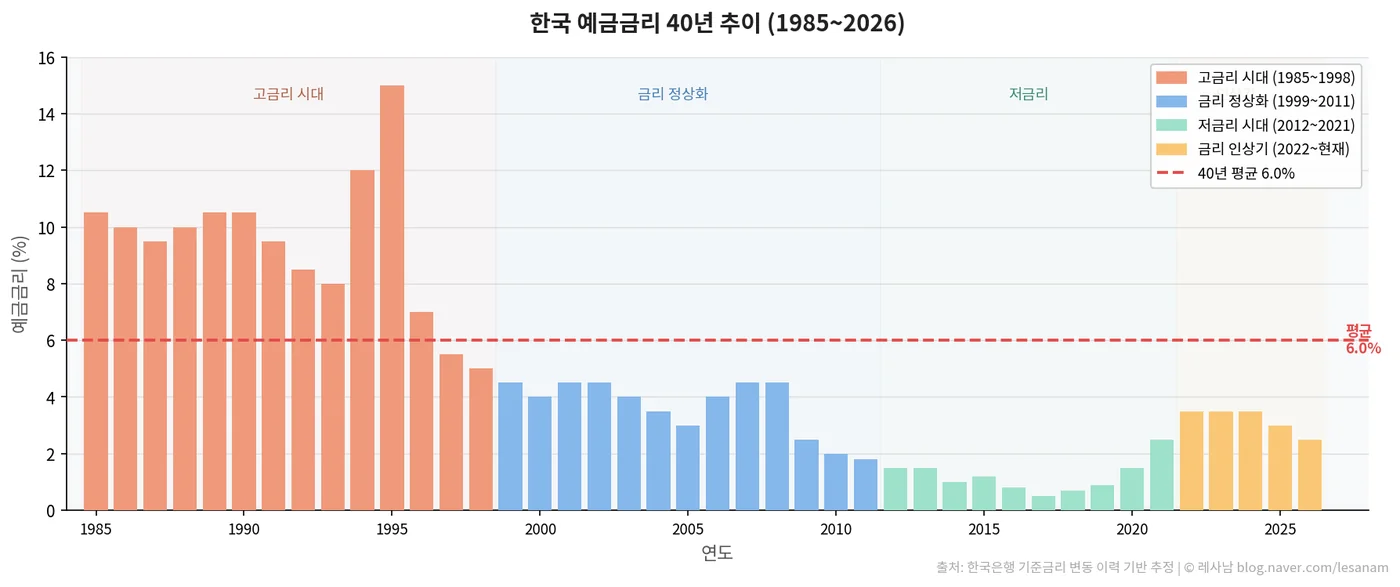
한국은행 기준금리 데이터를 기반으로 1985년부터 2026년까지, 486개월의 예금금리 추이를 분석했다.
시대 구분기간평균 금리주요 특징
| 고금리 시대 | 1985~1998 | 10% 내외 | IMF 외환위기 포함, 최고 15% |
| 금리 정상화 | 1999~2011 | 5~6% | 외환위기 후 정상화, 금융위기 대응 |
| 저금리 시대 | 2012~2021 | 1~2% | 코로나19 사상 최저 0.5% |
| 금리 인상기 | 2022~현재 | 3~3.5% | 인플레이션 대응, 현재 완화 중 |
| 40년 가중 평균 (1985~2026) | 6.0% | 고금리 시대가 평균을 끌어올린 구조 | |
40년 실제 가중평균은 6.0%다. 하지만 앞으로 40년을 바라보는 투자자 입장에서 6%는 지나치게 낙관적일 수 있다. 현재 금리 수준(2~3%)을 감안하면 3~4%가 현실적이다.
그래서 이 글에서는 연 5%를 기준으로 채택한다. 과거(6%)와 미래 기대(3~4%)의 절충점. 가장 설득력 있는 숫자다.
목돈이 없어도 된다 — 적립식 DCA의 힘
"복리 투자는 처음부터 목돈이 있어야 하는 거 아닌가?" 전혀 그렇지 않다.
연 5% 복리 기준, 월 100만원 적립식(DCA)의 40년(486개월) 최종금액은 15억 7,718만원이다. 거치식 투자자가 이 결과와 동일한 금액을 만들려면 첫날 단 하루에 얼마를 넣어야 할까?
2억 1,863만원
거치식 투자자가 동일 결과(15억 7,718만원)를 내기 위해 첫날 필요한 금액 (연 5% 기준)
→ 총 납입 원금 4억 8,600만원의 무려 45%
목돈 2억이 없어도 괜찮다. 매달 100만원씩, 꾸준히 넣는 것으로 같은 결과를 만들 수 있다. 이것이 DCA(정액분할매수)의 힘이다.
* DCA(Dollar Cost Averaging) : 정액분할매수
| 금리 | 월100만원 기준 적립식 최종금액 | 거치식 필요 원금 | 총납입 대비 |
| 연 3% | 9억 4,844만원 | 2억 8,649만원 | 58.9% |
| 연 4% | 12억 1,589만원 | 2억 4,834만원 | 51.1% |
| 연 5% ★ | 15억 7,718만원 | 2억 1,863만원 | 45.0% |
| 연 6% | 20억 6,835만원 | 1억 9,532만원 | 40.2% |
금리가 높을수록 거치식에 필요한 원금은 적어진다. 시간과 복리가 일을 해주기 때문이다. 보통 직장인이 복리를 최대한 활용할 수 있는 가장 현실적인 방법이 바로 DCA (정액분할매수) 다.
그렇다면... 연 5%가 아니라 연 14%라면?
지금까지 우리는 은행 예금 수준인 연 5%를 기준으로 이야기했다. 복리 자체의 힘만으로도 이렇게 강력하다.
그런데 만약 복리의 수익률 자체를 더 높일 수 있다면 어떨까?
나스닥100 지수는 1985년부터 2026년까지 약 40년간, 연평균 복리 수익률(CAGR) 14.1%를 기록했다. 은행 예금의 3배에 가까운 수익률이다.
복리는 엔진이고, 수익률은 연료다. 같은 엔진이라도 연료의 질이 다르면 결과는 완전히 달라진다. 나스닥100은 지난 40년간 그 연료의 질을 증명해 왔다.
물론 주식은 예금이 아니다. 변동성이 있고, 중간에 -50% 이상 하락하는 구간도 있었다. 그 변동성을 견디는 마인드셋과 전략이 필요하다.
하지만 그전에, 먼저 이 복리의 개념을 온전히 이해하는 것이 순서다. 엔진의 원리를 모르는 사람에게 고성능 연료를 쥐어줘봤자 의미가 없으니까.
나는 그것을 20년이 지나서야 알았다. 이 글을 읽고 있는 당신은 이미 알고 있겠지만 미처 몰랐다면 지금 알았으면 한다.
다음 글 예고
복리의 힘에 나스닥100의 수익률이 합해지면 얼마나 놀라운 결과를 만들어낼까? 복리의 힘과 더불어 분할매수가 왜 중요한 지 나스닥100의 시뮬레이션 결과를 보고 이야기를 이어나가려 한다.
— 레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입