삼의 법칙 — 침체를 알리는 신호는 믿을 수 있나 [고용 2편]
📌 이 글을 읽기 전에
🔍 꼭 읽어야 할 글
- 고용지표 — 연준이 보는 또 하나의 눈 [고용 1편] 실업률이 "오를 땐 가파르게 오른다"는 비대칭을 짚었던 1편. 이 글은 그 비대칭을 규칙으로 만든 지표 이야기다.
📚 함께 보면 좋을 글
- 장단기 금리차 — 50년간 모든 침체를 예고한 지표가 빗나간 이유 "완벽했던 침체 신호가 갑자기 틀린다"는 같은 구조의 또 다른 사례.
- 연준이 틀린 1년 — '일시적'이라는 말의 기록 [물가 6편] 세계 최고 전문가도 실시간 진단은 틀린다는 이야기. 이 글과 한 짝이다.
실업률의 비대칭, 그걸 규칙으로 만든다면
1편에서 실업률의 묘한 성격 하나를 짚었다. 내려갈 땐 천천히 야금야금 내려가는데, 한번 오르기 시작하면 가파르게 치솟는다는 거다. 해고가 소비를 줄이고, 줄어든 소비가 또 해고를 부르는 눈덩이 때문이라고 했다.
그런데 어떤 경제학자가 이런 생각을 했다. "그 눈덩이가 구르기 시작하는 순간을 숫자로 잡아낼 수 있지 않을까?"
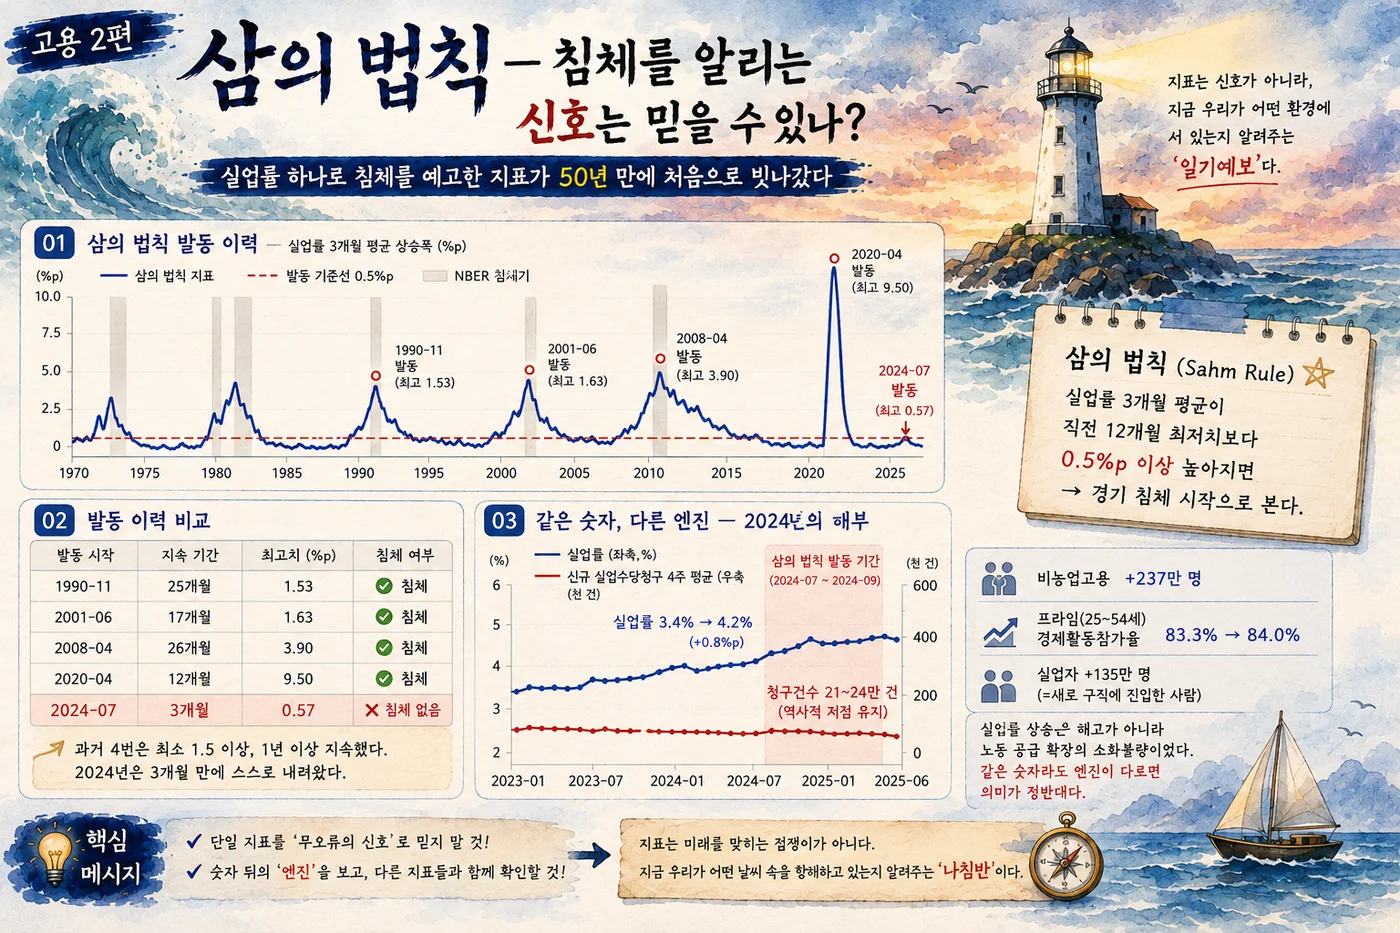
그렇게 만들어진 게 **삼의 법칙(Sahm Rule)**이다. 클라우디아 삼이라는 경제학자가 만들었다. 규칙은 의외로 단순하다.
실업률의 최근 3개월 평균이, 직전 12개월 중 가장 낮았던 값보다 0.5%p 이상 높아지면 — 경기 침체가 시작된 것으로 본다.
복잡한 모델도, 수십 개 지표도 필요 없다. 실업률 하나만 보면 된다. 그런데 이 단순한 규칙이, 놀라운 성적표를 갖고 있었다.
한 번도 틀린 적이 없었다
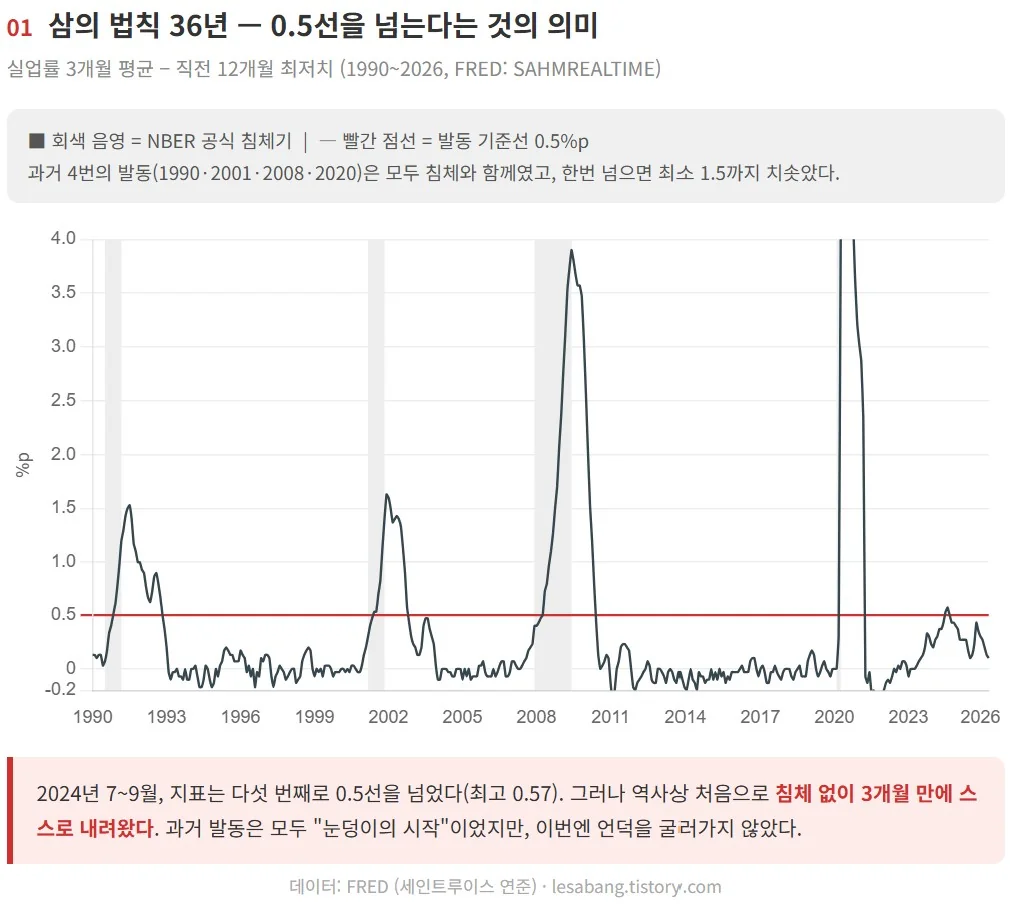
1970년 이후로, 삼의 법칙은 미국의 모든 경기 침체를 잡아냈다. 그것도 헛발질(오탐) 한 번 없이.
가까운 발동 이력만 봐도 그렇다.
- 1990년 11월 발동 → 침체 ✅ (최고 1.53까지)
- 2001년 6월 발동 → 침체 ✅ (최고 1.63까지)
- 2008년 4월 발동 → 침체 ✅ (최고 3.90까지)
- 2020년 4월 발동 → 침체 ✅ (최고 9.50까지)
네 번의 발동, 네 번 모두 침체. 게다가 한 가지 공통점이 있었다. 한번 0.5선을 넘으면, 거기서 멈추지 않았다. 최소 1.5까지, 길게는 몇 년씩 치솟았다. 0.5는 끝이 아니라 시작이었던 거다. 1편에서 말한 그 눈덩이가, 0.5선을 넘는 순간 이미 언덕을 구르기 시작했다는 뜻이다.
그러니 시장이 이 지표를 주목하는 건 당연했다. 50년 넘게 한 번도 틀리지 않은 침체 예고 장치. 이만한 신호가 또 있을까.
그런데 2024년, 처음으로 빗나갔다
여기서 잠깐 그때를 회상해본다.
2024년 8월 초였다. 그 무렵 시장에는 공포가 겹겹이 쌓이고 있었다. 앞에서 공부한 장단기 금리차는 이미 2년 넘게 역전된 채여서 침체 우려가 바닥에 깔려 있었고, 거기에 듣도 보도 못한 "삼의 법칙"이라는 용어를 그때 처음 알게 됐다. 8월 초 발표된 고용지표가 약하게 나오면서 그 삼의 법칙마저 침체를 예고했다는 내용이 연일 화제였다. 설상가상으로 바로 며칠 전 일본은행이 금리를 올리면서(7월 31일) 엔캐리 트레이드 청산 공포까지 한꺼번에 터졌다. 8월 5일 일본 닛케이 지수가 하루에 12% 넘게 폭락하며 1987년 블랙먼데이 이후 최악의 하루를 찍던 날의 분위기를, 나는 아직도 기억한다.
세 가지 공포가 거의 같은 일주일에 한꺼번에 몰려온 셈이다. 장단기 금리차, 삼의 법칙, 엔캐리 청산. 도대체 삼의 법칙이 뭐길래 이렇게 또 난리인가. 그게 뭔지도 잘 모르던 나였지만, 뉴스와 유튜브에서 연일 떠드는 걸 보고 긴장하지 않을 수 없었다. 시장은 공포에 휩싸여 한동안 하락을 면치 못했다.
한편에선 "이번엔 삼의 법칙이 안 맞을 수 있다"는 얘기도 나왔다. 심지어 그 법칙을 만든 클라우디아 삼 본인조차 "이번은 다를 수 있다"는 인터뷰를 했다. 하지만 시장은 이미 공포에 떨고 있던 뒤였다.
결과부터 말하면, 그때 삼의 법칙은 틀렸다.
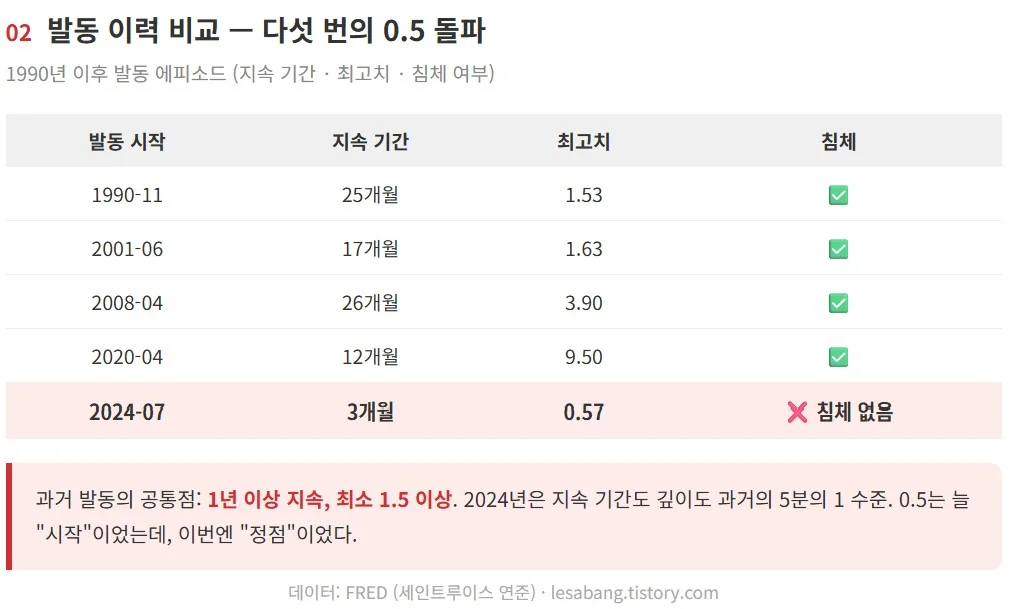
2024년 7월, 삼의 법칙이 다섯 번째로 0.5선을 넘었다. 최고 0.57까지 올라갔다. 과거 같았으면 "침체 시작"이라고 외쳐야 할 순간이었다. 그래서 시장이 그렇게 술렁였던 거다.
그런데 침체는 오지 않았다. 그뿐 아니라 지표가 3개월 만에 스스로 0.5선 아래로 내려왔다. 과거 네 번은 최소 1년 이상, 1.5 이상 치솟았는데, 이번엔 지속 기간도 깊이도 5분의 1 수준이었다. 0.5는 늘 "시작"이었는데, 2024년엔 "정점"이었다.
50년간 한 번도 틀리지 않던 규칙이, 처음으로 빗나간 순간이다.
왜 틀렸나 — 같은 숫자, 다른 엔진
여기서 중요한 질문이 나온다. 같은 0.5를 넘었는데, 왜 이번엔 결과가 달랐나.
답은 실업률이 오른 이유가 달랐기 때문이다.
삼의 법칙이 잡도록 설계된 건 "해고의 눈덩이"다. 사람들이 잘리면서 실업률이 오르는 상황. 이게 무서운 이유는 1편에서 말한 자기강화 고리 때문이다. 해고 → 소비 감소 → 매출 감소 → 추가 해고.
그런데 2024년의 실업률 상승은 정체가 달랐다. 결정적인 증거가 하나 있다. 바로 신규 실업수당청구건수다. 1편에서 "직장 잃은 사람이 신청하는, 가장 빠른 지표"라고 했던 그 청구건수 말이다.
해고가 진짜 늘고 있었다면, 청구건수가 같이 치솟아야 한다. 그런데 2024년엔 실업률이 3.4%에서 4.2%로 오르는 동안, 청구건수는 역사적 저점(21~24만 건)에 그대로 머물렀다. 사람들이 잘리지 않았다는 얘기다.
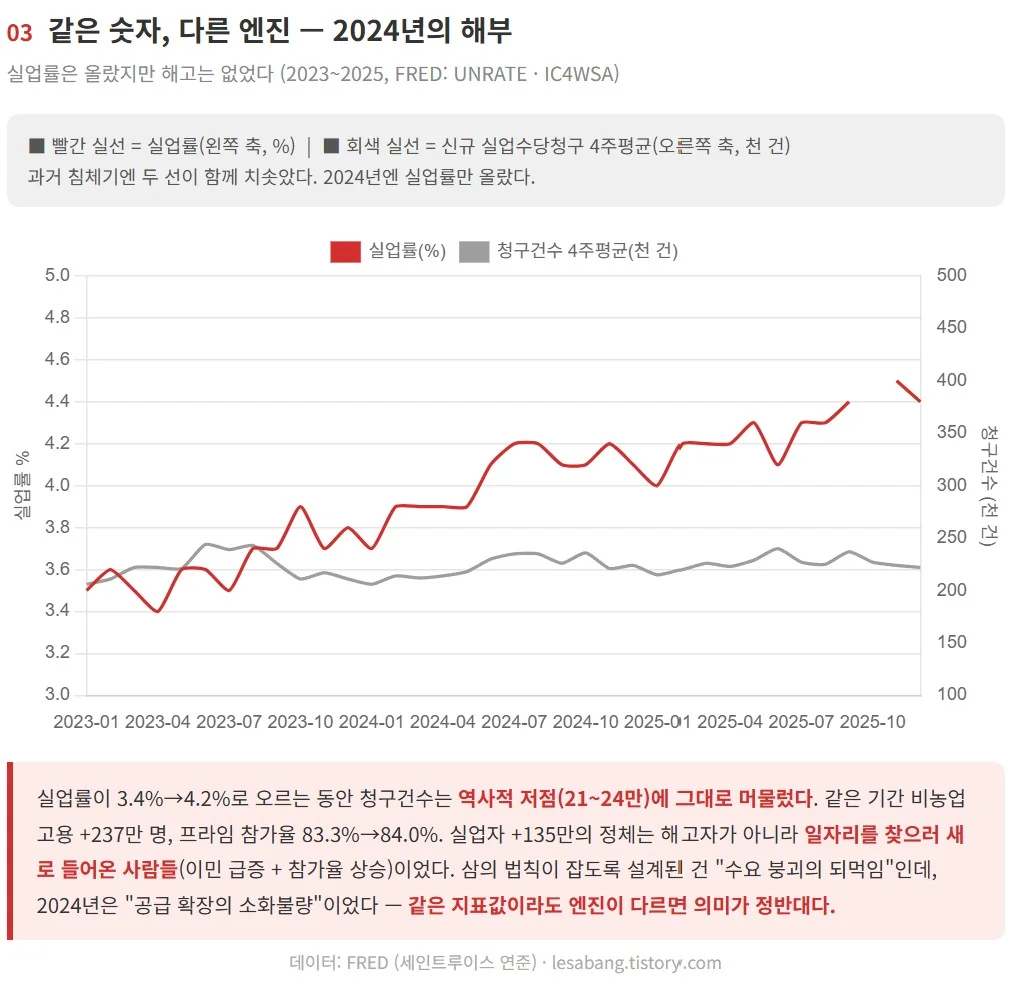
그럼 실업자가 왜 늘었나. 같은 기간 비농업고용은 오히려 +237만 명 늘었고, 일할 나이대 인구의 경제활동참가율도 83.3%에서 84.0%로 올랐다. 즉, 일자리에서 밀려난 게 아니라 일자리를 찾으러 새로 들어온 사람들이었다. 이민 증가와 참가율 상승으로 노동시장에 새 얼굴이 쏟아져 들어왔고, 그들이 일자리를 찾는 동안 잠시 "실업자"로 잡힌 거다.
해고의 눈덩이가 아니라, 노동 공급 확장의 소화불량이었던 셈이다. 같은 실업률 상승, 같은 0.5 돌파였지만, 엔진이 정반대였다. 하나는 수요가 무너지는 신호였고, 다른 하나는 공급이 넘치는 신호였다.
비유하자면 이렇다. 체온계가 38도를 가리킨다고 해보자. 숫자는 같아도 원인은 전혀 다를 수 있다. 독감에 걸려 열이 난 거라면 큰일이지만, 방금 달리기를 하고 와서 오른 체온이라면 잠시 쉬면 내려간다. 숫자(결과)만 보면 똑같고, 그 숫자를 만든 원인(엔진)을 봐야 진짜 상태를 안다. 2024년의 실업률 상승은 "달리고 나서 오른 체온"에 가까웠다. 겉으로 찍힌 0.5는 과거 침체 때와 똑같았지만, 그걸 밀어 올린 엔진이 달랐다.
재미있는 건, 이 "수요발이냐 공급발이냐"의 구분이 물가 공부에서도 똑같이 나왔다는 점이다. transitory 논쟁 때, 연준이 인플레이션을 "공급 병목"으로만 봤다가 사실은 수요 과열이 겹친 걸 놓쳤던 그 이야기 말이다. 같은 숫자라도 엔진이 다르면 의미가 정반대다 — 물가에서 배운 교훈이 고용에서 반복된다.
그럼 해고는 왜 없었나 (그리고 언제 위험해지나)
여기서 한 가지 의문이 더 생긴다. 경기가 식는다는데 어떻게 해고가 거의 없었을까.
이건 그 자체로 긴 이야기라 다음 기회에 따로 풀어보려 한다. 짧게만 말하면, 기업들이 사람을 자르는 대신 빈 일자리(구인 공고)를 줄이는 방식으로 냉각을 흡수했기 때문이다. 채용을 멈췄을 뿐 있던 사람을 내보내진 않은 거다. 노동시장에 "빈 일자리"라는 완충 지대가 워낙 두툼하게 쌓여 있어서 가능했던 일이다.
다만 이게 영원히 통하는 건 아니다. 줄일 빈 일자리가 바닥나면, 그다음 냉각은 곧바로 해고로 이어질 수 있다. 그때는 삼의 법칙이 다시 제 역할을 할지도 모른다. 이 완충 지대 이야기는 나중에 제대로 다뤄볼 만한 주제다.
그래서 무엇을 배워야 하나
삼의 법칙 이야기에서 내가 얻은 교훈은, 사실 처음 겪는 게 아니다.
금리 공부할 때 장단기 금리차가 있었다. 50년간 모든 침체를 예고했지만 2022~24년에 빗나갔던 그 지표. 물가 공부할 때는 transitory 논쟁이 있었다. 세계 최고 전문가들이 1년 내내 물가를 잘못 읽었던 사건. 그리고 이번엔 삼의 법칙이다.
셋 다 똑같은 구조다. 과거에 완벽했던 규칙이, 환경이 바뀌자 빗나갔다. 규칙 자체가 틀린 게 아니다. 규칙이 작동하던 조건이 달라진 거다. 삼의 법칙은 "해고로 실업률이 오를 때"는 정확했지만, "공급이 늘어 실업률이 오를 때"는 같은 숫자를 정반대로 읽었다.
그래서 단일 지표 하나를 무오류의 신호로 믿는 건 위험하다. 아무리 화려한 전적을 가진 지표라도, 그 지표가 "왜" 그 값을 가리키는지 — 그 엔진을 보지 않으면 정반대 결론에 도달한다. 삼 본인조차 "이건 자연법칙이 아니라 경험칙"이라고 못 박았다.
이게 우리가 지표를 대하는 태도여야 한다고 본다. 지표는 환경을 읽는 도구지, 미래를 알려주는 점쟁이가 아니다. "삼의 법칙이 발동했으니 팔아라" 같은 건 없다. 그 숫자 뒤에서 엔진이 어떻게 작동했는 지 묻고 — 이 상승이 해고 때문인지 새 구직자 때문인지 따져 보고 — 다른 지표들과 함께 맞춰 보며, 지금 내가 어떤 날씨 속에 있는지 가늠할 뿐이다.
다시 2024년 여름으로 돌아가 본다. 그때 나는 이미 장기 투자를 하기로 마음먹은 뒤라 공포가 올 때마다 마음을 다잡고 있었지만, 시장이 무너지는 걸 지켜보는 공포가 견디기 힘들다는 것은 매한가지였다. 지금 돌이켜 보면 잘 견뎠다 위안 삼고 싶고, 앞으로 또 그런 상황이 오면 어떻게 행동해야 할지 많은 고민을 하게 된다. 하지만 내가 이 블로그에서 한결같이 말해온 것 — 장기 투자(복리의 힘), 분할매수의 힘, 현금의 힘을 믿고 견뎌야 한다는 생각에는 변함이 없다.
설령 실제로 침체가 온다 해도, 일정 비율의 현금을 쥐고 있다면 그건 저가 매수의 기회일 수 있다. 적립식으로 매수 중이라면 평단가를 낮추며 수량을 더 모을 기회일 수 있다. 장기적인 관점에서 조급해하지 않고 공포의 시간을 버틸 수만 있다면 말이다. 결국 삼의 법칙이 맞든 틀리든, 내가 할 일은 크게 다르지 않다는 뜻이기도 하다.
50년 무오류의 지표도 틀린다. 그걸 아는 것과 모르는 것의 차이는, 생각보다 크다. 그리고 그 사실을 알고 나면, 어떤 신호 하나에 휘둘리기보다 내 원칙을 지키는 쪽이 훨씬 단단하다는 것도 알게 된다.
레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
태그 : 삼의법칙,Sahm Rule,경기침체,실업률,장단기금리차,엔캐리트레이드,고용지표,경제지표,거시경제,레버리지ETF
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입