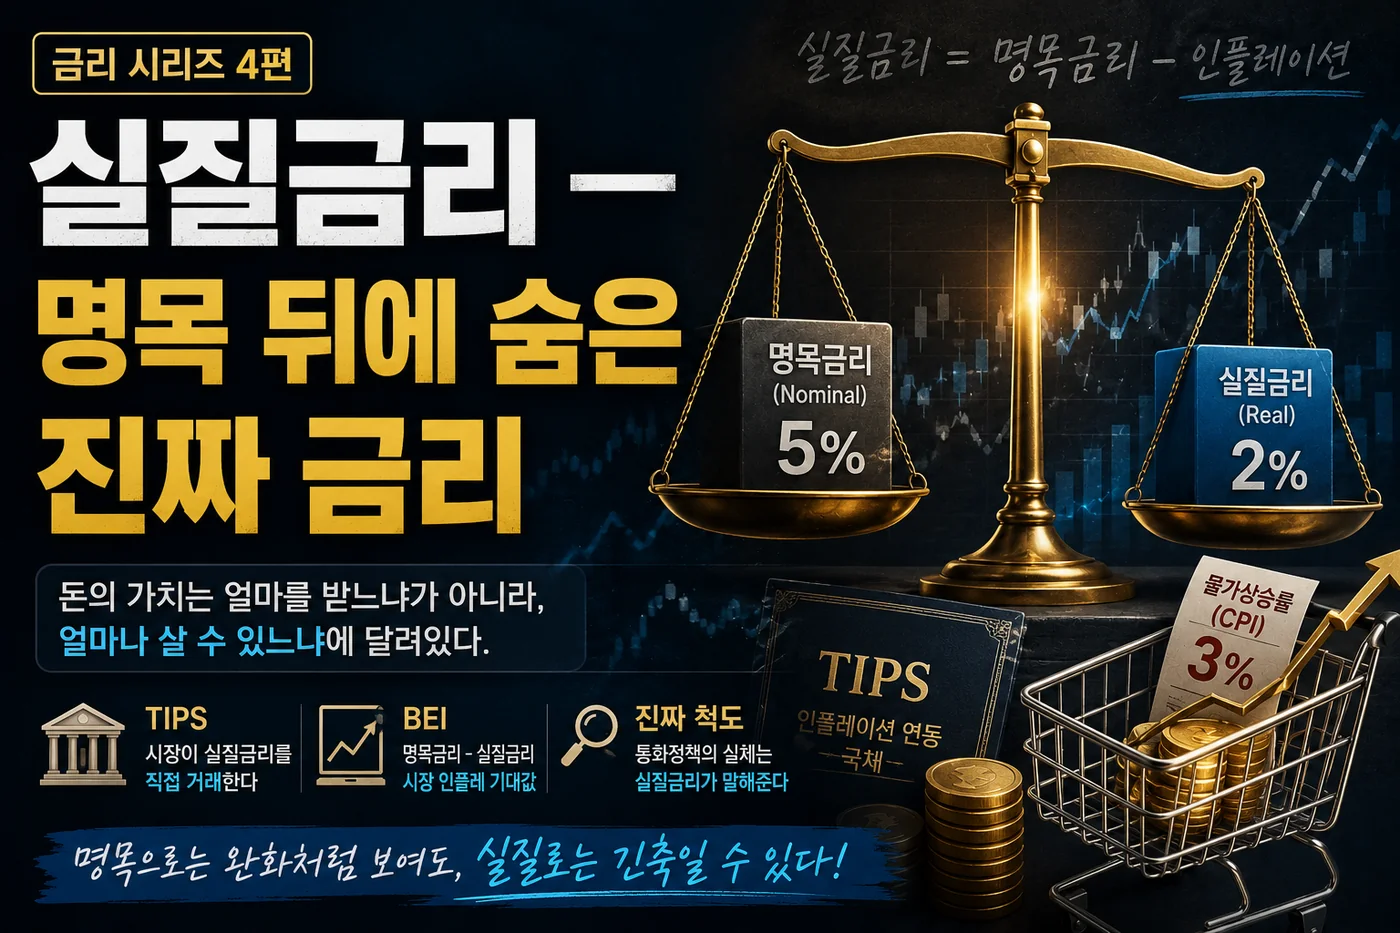
실질금리 — 명목 뒤에 숨은 진짜 금리 [금리 4편]
📌 이 글을 읽기 전에
🔍 꼭 읽어야 할 글
- 기준금리 — 연준이 움직이면 시장이 움직인다 [금리 1편] 금리 시리즈의 출발점. 기준금리가 시장에 미치는 4가지 경로
- 국채금리 — 시장이 정하는 금리, 만기가 말하는 것 [금리 2편] 명목금리의 또 다른 얼굴. 10년물이 왜 "모든 자산의 중력"인지
📚 함께 보면 좋을 글
- 장단기 금리차 — 침체를 예고하는 신호인가, 깨진 신화인가 [금리 3편] 명목금리들의 형태가 보내는 신호
- TQQQ는 이론대로 안 움직인다 — 직접 데이터로 확인해봤다 실질금리는 결국 TQQQ 같은 자산에 어떻게 작용하는가의 출발점
1. 들어가며 — 1~3편은 모두 "명목금리"였다
지금까지 세 편에 걸쳐 금리를 다뤘다.
- 1편 기준금리 — 연준이 정하는 돈의 가격
- 2편 국채금리 — 시장이 정하는 만기별 금리
- 3편 장단기 금리차 — 두 금리의 형태가 보내는 신호
그런데 이 셋에는 한 가지 공통점이 있다. 모두 "명목금리(Nominal Rate)"라는 점이다.
신문에 "연준이 금리를 0.25%p 올렸다"고 나올 때의 그 숫자, 은행 예금 이자율이라고 알려진 그 숫자 — 전부 명목금리다.
문제는 이거다. 명목금리만 보면 정보의 절반밖에 못 본다.
오늘은 나머지 절반, 실질금리(Real Rate) 이야기를 해보자. 이름은 생소할 수 있지만, 사실 지난 몇 년간 시장을 흔든 진짜 주인공은 이쪽이었다.
2. 돈의 진짜 가치는 무엇인가
간단한 질문 하나로 시작해보자.
A: 예금 이자 5%, 물가상승률 8% B: 예금 이자 3%, 물가상승률 1%
둘 중 어느 쪽이 더 이득일까?
명목금리만 보면 A가 5%로 더 높다. 그런데 잘 생각해보면, A는 돈을 1년 묶어둔 대가로 5% 받지만 같은 기간 물가가 8% 올라서 실제 구매력은 3% 줄었다. 반대로 B는 이자 3% 받는 동안 물가가 1%만 올랐으니 구매력이 2% 늘었다.
진짜 이득은 B다.
이걸 한 줄로 정리하면 이렇다.
실질금리 = 명목금리 − 인플레이션
A의 실질금리: 5% − 8% = −3% (손해) B의 실질금리: 3% − 1% = +2% (이득)
돈의 진짜 가치는 얼마나 받느냐가 아니라 받은 돈으로 얼마나 살 수 있느냐에 달려있다. 그리고 그걸 한 숫자로 보여주는 게 실질금리다.
1970년대 미국이 좋은 예다. 그 시기 명목금리는 한때 두 자릿수였다. 14%, 15% 같은 숫자가 정상이었다. 그런데 그 시기 물가상승률은 더 높았다. 명목 14%인데 물가 13%면, 실질은 +1%밖에 안 된다. 명목으로는 역사상 가장 매력적인 시기처럼 보이지만, 실질로는 별로였던 것이다.
반대로 2020년대 초반은: 명목금리가 0% 근처였지만, 물가는 6~7%를 찍었다. 실질금리 −6% 시대. 명목으로 보면 역사상 가장 인색한 금리였는데, 실질로 보면 역사상 가장 후한 시기였다.
이 차이가 자산시장 전체를 흔든다. 5편에서 본격적으로 다룰 이야기다.
3. 사후적 vs 사전적 — 두 가지 실질금리
실질금리에는 사실 두 종류가 있다. 이 구분을 알아두면 뒤에 나올 TIPS 이야기가 훨씬 쉬워진다.
① 사후적 실질금리 (Ex-post)
- 명목금리 − 실제로 발생한 인플레이션
- 시간이 지난 뒤에야 알 수 있음
- "작년에 내 돈은 실제로 얼마나 깎였나"를 보는 회고용 숫자
② 사전적 실질금리 (Ex-ante) ⭐
- 명목금리 − 시장이 예상하는 인플레이션
- 지금 이 순간 시장 참가자들이 보고 있는 숫자
- 투자 결정에 실제로 쓰이는 숫자
투자자 입장에서 중요한 건 ②번이다.
내가 지금 10년물 국채를 사야 할지 말아야 할지를 결정하려면, 10년 뒤에 실제 인플레가 얼마나 될지가 아니라 시장이 그걸 어떻게 예상하고 있는지를 알아야 한다. 그래야 가격이 매겨진다.
그런데 여기서 한 가지 의문이 생긴다.
"시장이 예상하는 인플레이션을 어떻게 알지?"
설문조사? 이코노미스트들의 전망치? 가능은 하다. 그런데 이런 건 말로 한 예상일 뿐, 실제 돈을 베팅한 예상이 아니다.
미국 시장은 더 정교한 방법을 만들어냈다. 시장 참가자들이 실제 돈을 베팅해서 만들어내는 실질금리 — 그게 다음에 나올 TIPS다.
4. TIPS — 시장이 실질금리를 직접 거래한다
TIPS(Treasury Inflation-Protected Securities) 는 미국 재무부가 발행하는 물가연동국채다. 직역하면 "재무부 인플레이션 보호 증권"이고, 1997년부터 발행되어 왔다.
핵심은 단 하나다.
TIPS는 원금이 CPI(소비자물가지수)에 자동으로 연동된다.
예를 들어보자.
내가 TIPS 1,000달러어치를 샀다. 1년 뒤 CPI가 3% 올랐다고 하자. 그러면 내 TIPS의 원금이 자동으로 1,030달러로 늘어난다. 이자는 이 늘어난 원금에 대해 지급된다.
일반 국채라면 어땠을까? 원금 1,000달러는 그대로다. 이자도 처음 정해진 명목 이자율 그대로 받는다. 인플레가 와도 원금은 보호되지 않는다.
그러면 TIPS의 이자율은 어떻게 정해질까?
일반 국채는 인플레 위험까지 감수하니까 이자율을 더 높게 줘야 한다. TIPS는 인플레 위험이 원금 연동으로 이미 해결됐으니, 이자율은 순수하게 시간 가치(돈을 묶어둔 대가) 만큼만 주면 된다.
즉, TIPS의 이자율 = 인플레이션이 제거된 순수 이자율 = 실질금리.
미국 시장에서는 매일 일반 국채와 TIPS가 따로 거래된다. 일반 국채에서 명목금리가 나오고, TIPS에서 실질금리가 나온다. 시장이 직접 두 숫자를 만들어내는 셈이다.
한국에는 비슷한 상품이 있나?
있긴 하다. 물가연동국고채(KTBi)라는 이름으로 발행된다. 다만 미국 TIPS만큼 활발히 거래되지 않아서, 한국의 시장 실질금리를 정밀하게 측정하기는 쉽지 않다. 그래서 한국 투자자도 미국 시장의 실질금리를 글로벌 자산시장의 기준으로 본다.
5. BEI — 시장이 예상하는 인플레이션
자, 이제 흥미로운 부분이다.
일반 국채와 TIPS가 각자 따로 거래된다고 했다. 그러면 두 숫자가 동시에 존재한다.
- 일반 10년물 국채 금리 = 명목금리
- 10년물 TIPS 금리 = 실질금리
이 둘의 차이를 계산해보자.
명목금리 − 실질금리 = ?
이 차이가 바로 BEI(Break-Even Inflation, 손익분기 인플레이션) 다. 그리고 이 BEI는 시장이 예상하는 향후 인플레이션과 같다.
왜 그럴까? 다음 개념도를 보면 한눈에 이해된다.
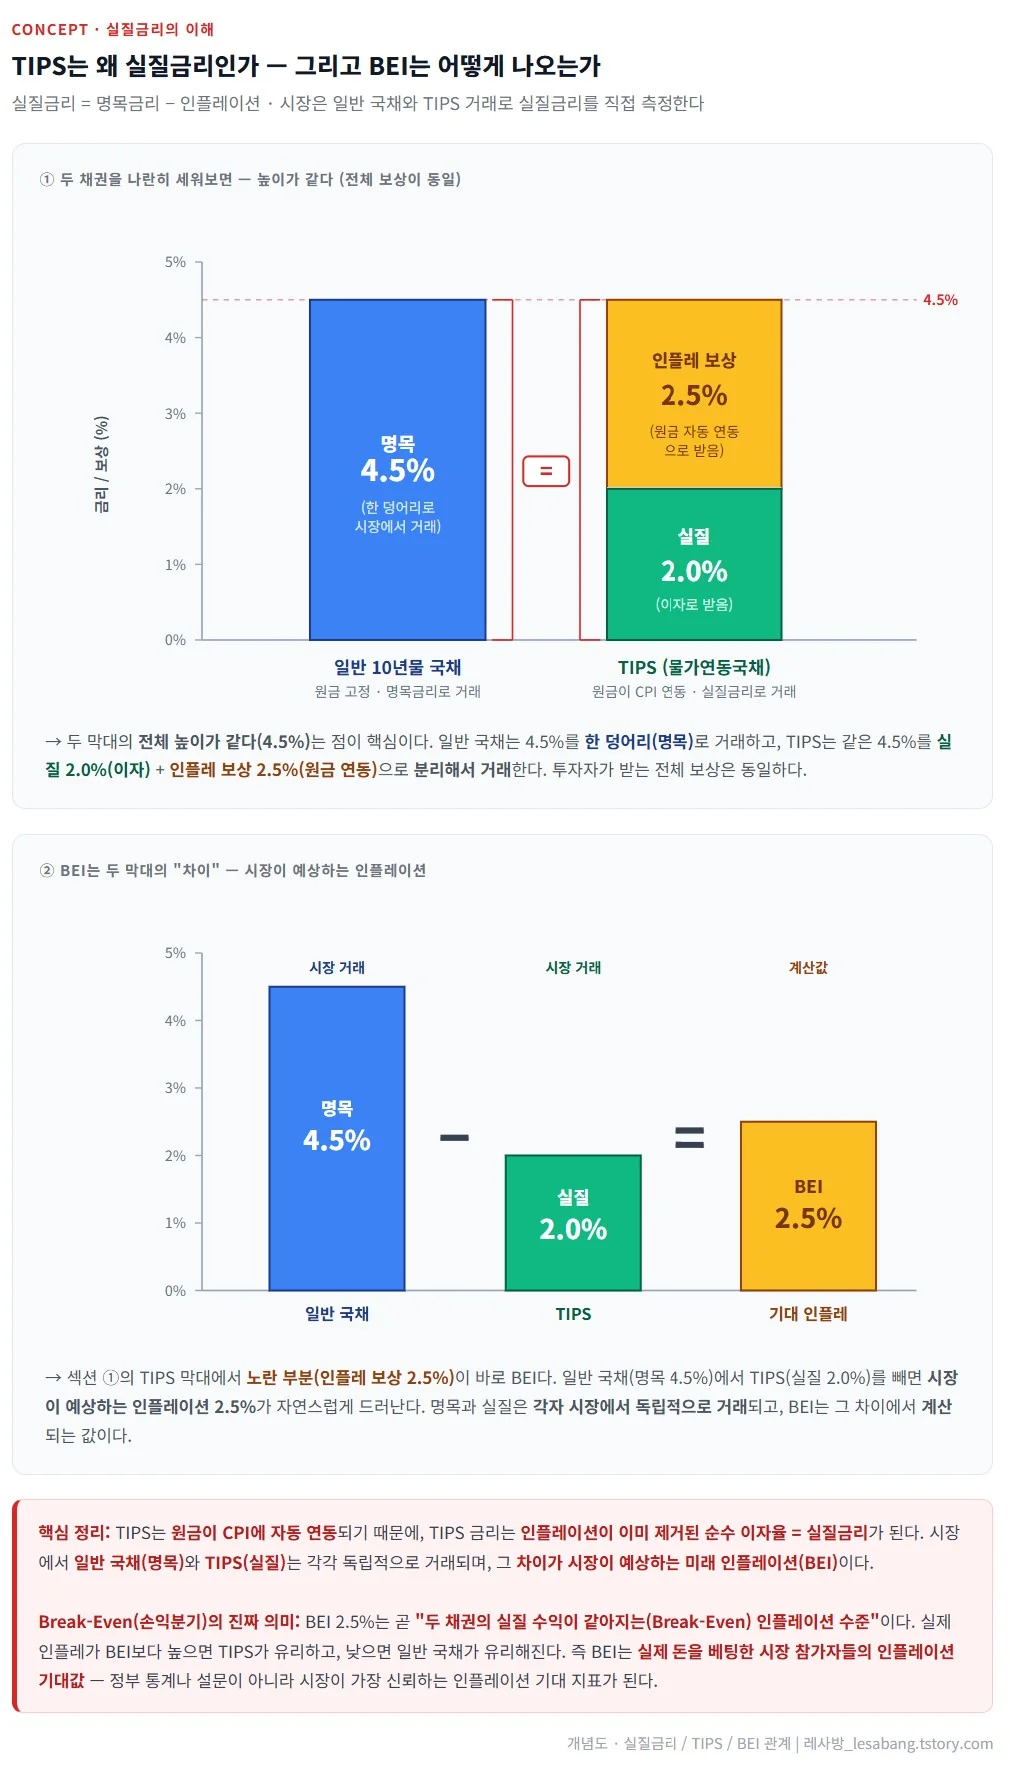
개념도 ①번 그림이 핵심이다.
- 왼쪽 막대: 일반 10년물 국채 = 명목 4.5% (한 덩어리로 거래)
- 오른쪽 막대: 10년물 TIPS = 실질 2.0% + 인플레 보상 2.5% (분리해서 거래)
두 막대의 전체 높이가 같다. 일반 국채 사는 사람과 TIPS 사는 사람이 받는 총 보상은 같아야 한다. 안 그러면 한쪽으로만 자금이 쏠려서 시장이 균형을 잃는다.
다만 받는 방식이 다르다.
- 일반 국채: 명목 4.5%를 한 덩어리로 받음 (그 안에 인플레 보상이 숨어있음)
- TIPS: 실질 2.0%를 이자로 받고, 인플레 2.5%만큼은 원금이 늘어나는 방식으로 받음
→ 결국 둘 사이 차이 2.5%는 시장이 향후 인플레이션이 이만큼 올 거라고 가격에 반영한 숫자다. 이게 BEI다.
식으로 다시 정리하면:
명목 국채 금리(4.5%) − TIPS 금리(2.0%) = BEI(2.5%)
여기서 한 가지 중요한 점.
BEI는 시장이 예상하는 인플레이션이지, 실제 인플레이션이 아니다.
시장의 예상은 자주 빗나간다. 그래도 BEI가 강력한 이유는 — 실제 돈을 베팅한 사람들이 만들어낸 숫자이기 때문이다.
6. Break-Even의 진짜 의미
BEI의 이름이 좀 특이하다. "Break-Even", 즉 손익분기점 인플레이션이다. 왜 이런 이름이 붙었을까?
이름 그대로 손익분기가 일어나는 지점이다. 무엇과 무엇 사이의?
→ 일반 국채를 살까, TIPS를 살까 결정해야 하는 투자자가 있다고 해보자. 둘 중 어느 쪽이 유리한지는 향후 실제 인플레이션이 얼마냐에 달려있다.
시나리오 1: 실제 인플레가 BEI(2.5%)보다 높게 나옴
- 일반 국채는 명목 4.5% 그대로 받음 → 실질로는 손해
- TIPS는 원금이 더 크게 늘어남 → 더 유리
- → TIPS가 이김
시나리오 2: 실제 인플레가 BEI(2.5%)보다 낮게 나옴
- 일반 국채는 명목 4.5% 그대로 받음 → 인플레가 낮으니 실질로 이득
- TIPS는 원금이 덜 늘어남 → 덜 유리
- → 일반 국채가 이김
시나리오 3: 실제 인플레가 BEI(2.5%)와 정확히 일치
- 두 채권의 수익이 같음
- → 본전 (Break-Even)
즉, BEI는 두 채권의 손익이 정확히 같아지는 인플레이션 수준이다. 그래서 "손익분기 인플레이션"이라는 이름이 붙었다.
왜 BEI가 정부 통계나 설문보다 신뢰받는가
- 정부 통계(향후 인플레 전망): 그냥 말이다. 틀려도 손해 보는 사람 없다
- 설문조사(소비자 기대 인플레): 응답자가 실제 돈을 거는 게 아니다
- BEI: 실제 시장 참가자들이 진짜 돈을 베팅해서 만든 숫자
연준조차 통화정책 결정할 때 BEI를 핵심 지표로 본다. 시장이 시장에게 묻는 가장 정직한 인플레 기대값이기 때문이다.
7. 실질금리는 통화정책의 진짜 척도다
지금부터가 진짜 흥미로운 부분이다.
명목금리만 보면 연준이 무엇을 하고 있는지가 잘 안 보인다. 실질금리로 봐야 연준이 진짜로 긴축적인지, 완화적인지가 드러난다.
다음 표를 보자.
시점 명목 기준금리 인플레이션 실질금리 통화정책 실체
| 2021년 말 | 0.25% | 7% | −6.75% | 역대급 완화 |
| 2023년 말 | 5.50% | 3% | +2.50% | 수십 년래 최긴축 |
| 2024년 말 | 4.50% | 2.5% | +2.00% | 여전히 긴축 |
2021년 말을 보자. 명목 기준금리는 0.25%. 역사적으로 가장 낮은 수준이었다. 그런데 인플레는 7%까지 치솟았다. 실질로 보면 −6.75% — 이게 무슨 의미인가?
돈을 빌려서 위험자산에 투자하면, 가만히 있어도 매년 6.75%씩 공짜로 버는 셈이었다.
연준이 0.25%로 완화적인 척만 한 게 아니라, 역대급으로 완화적이었던 것이다. 자산가격이 폭등할 수밖에 없는 환경이었다.
2023년 말을 보자. 명목은 5.50%로 올라갔고, 인플레는 3%로 내려왔다. 실질은 +2.50%. 역대 정상 범위의 윗단이다.
→ 명목금리가 5.5%로 높은 게 핵심이 아니다. 실질로도 +2.5%로 긴축적인 게 핵심이다.
2024년 말을 보자. 연준이 명목금리를 5.50%에서 4.50%로 100bp 내렸다. 언론은 "인하 사이클 시작" 이라고 떠들었다. 그런데 인플레도 2.5%로 같이 내려갔다. 실질은 여전히 +2.00% — 긴축 상태 거의 그대로.
→ 명목 인하 ≠ 실제 완화. 연준이 덜 내린 진짜 이유가 여기 있다. 실질로는 아직 정상화가 충분히 안 됐기 때문이다.
이게 실질금리의 힘이다. 명목금리만 보면 2024년에 완화 시작했구나 싶지만, 실질금리로 보면 아직 긴축 한가운데다.
시장에 던질 한 줄 질문: "지금이 완화기인가 긴축기인가?" 명목금리로는 헷갈리고, 실질금리로는 명확하다.
8. 한 가지만 기억한다면
오늘 글이 다소 새로운 개념이 많이 나왔다. 정리하면 이렇다.
- 실질금리 = 명목금리 − 인플레이션. 돈의 진짜 가치
- TIPS = 시장이 실질금리를 직접 거래하는 도구
- BEI = 명목금리 − 실질금리. 시장이 베팅한 인플레 기대값
- 실질금리는 통화정책의 진짜 척도. 명목 인하가 곧 완화는 아니다
그런데 만약 한 가지만 기억해야 한다면, 이것이다.
신문에 "연준이 금리를 내렸다"고 나올 때, 그게 진짜 완화인지는 인플레이션과 함께 봐야 알 수 있다.
명목으로는 완화처럼 보여도 실질로는 긴축일 수 있다. 반대로 명목으로는 동결인데 인플레가 떨어지면 실질로는 긴축 강화가 될 수도 있다.
결국 자산시장에 영향을 주는 건 명목금리가 아니라 실질금리다.
이게 이번 편의 핵심이다. 그리고 이 한 줄이 다음 5편 — 2022년 모든 자산이 동시에 무너진 진짜 이유 — 의 출발점이 된다. 명목금리 인상이 트리거였다는 게 흔한 설명이지만, 실질로 보면 더 정확한 답이 보인다.
— 레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
태그
실질금리,명목금리,TIPS,BEI,인플레이션,연준,통화정책,금리시리즈,경제지표,거시경제
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입