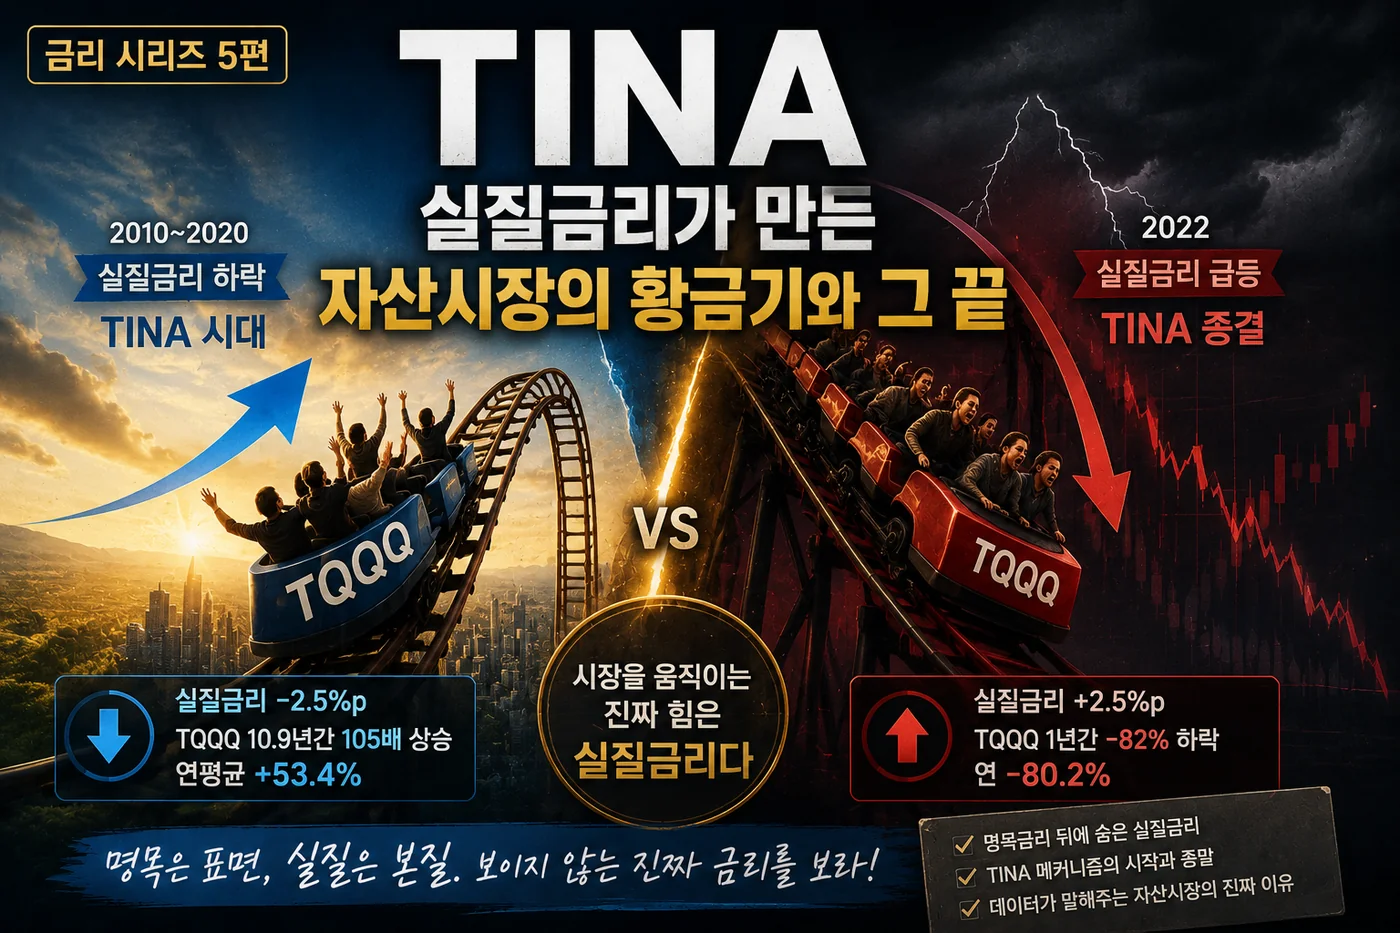
TINA — 실질금리가 만든 자산시장의 황금기와 그 끝 [금리 5편]
📌 이 글을 읽기 전에
🔍 꼭 읽어야 할 글
- 실질금리 — 명목 뒤에 숨은 진짜 금리 [금리 4편] 이 글의 출발점. 실질금리가 무엇이며 왜 시장의 진짜 척도인지
📚 함께 보면 좋을 글
- 기준금리 — 연준이 움직이면 시장이 움직인다 [금리 1편] 실질금리는 결국 명목금리에서 시작한다
- TQQQ 집중분석 — QQQ의 3배, 그 실체는? 이 글에서 다룰 TQQQ가 실질금리에 왜 가장 민감한지의 배경
- TQQQ는 이론대로 안 움직인다 — 직접 데이터로 확인해봤다 TQQQ가 이론대로 안 움직이는 이유 중 하나가 바로 오늘 다룰 실질금리 환경
1. 들어가며 — 2022년에 무슨 일이 일어났나
2022년은 투자자라면 평생 기억할 한 해다.
- QQQ -33%
- 비트코인 -65%
- 미국 10년물 국채 -17%
- 부동산 REIT -25%
이상하지 않은가? 자산이라는 자산은 모두 무너졌다. 보통 위기 때는 주식이 떨어지면 채권이 오르고, 위험자산이 떨어지면 안전자산이 오른다. 그런데 2022년은 달랐다. 주식·채권·부동산·코인·심지어 안전자산 일부까지 — 같이 쓰러졌다.
흔한 설명은 이렇다.
"연준이 금리를 빠르게 올려서 그렇다."
틀린 말은 아니다. 그런데 이 설명은 묘하게 허전하다. 연준이 명목금리를 올린 건 맞는데, 왜 명목금리 올리는 게 그렇게 강력했던 걸까. 같은 이유라면 1994년에도 연준은 빠르게 올렸는데 그때는 이 정도는 아니었다.
답은 명목이 아니다. 실질금리다.
오늘 4편에서 다룬 그 실질금리가 어떻게 자산시장을 움직였는지, 한 자산을 통해 끝까지 따라가보자. 그 자산은 — TQQQ다.
2. 흔한 설명의 한계 — 명목금리만으로는 안 된다
2022년 자산시장 폭락을 설명하는 가장 흔한 말은 두 가지다.
① "연준이 금리를 너무 빨리 올려서" ② "유동성이 줄어서"
둘 다 절반은 맞는데, 절반은 부족하다.
① 명목금리 인상만으로는 부족한 이유는 1편에서 이미 봤다. 명목금리는 인상 사이클이 끝난 뒤에야 자산이 진짜 무너진다. 인상하는 동안에는 의외로 자산이 버틴다. 그런데 2022년은 인상 사이클 한가운데서 무너졌다. 타이밍이 안 맞는다.
② 유동성 축소도 일부 작용했지만, 그게 핵심이라면 2018년 양적긴축 때도 비슷한 폭락이 있어야 했다. 그런데 그때는 아니었다.
그러면 2022년의 진짜 차이는 무엇이었나?
답은 단순하다. 그 시기 실질금리가 역대급 속도로 급반전했다.
2021년 8월 실질금리는 **−1.19%**까지 떨어졌다 (역사적 최저점). 그리고 2023년 10월에는 **+2.52%**까지 올라갔다. 약 2년 만에 +3.7%p가 움직였다.
이 변화 속도가 얼마나 비정상인지 감이 안 잡힐 수 있다. 보통 실질금리는 10년 동안 ±2%p 정도 움직이는 게 정상이다. 그걸 2년에 압축해서, 그것도 한 방향으로 끌어올린 것이다.
이게 어떻게 자산시장을 흔들었는지 보기 전에, 그 메커니즘의 이름부터 짚자.
3. TINA 메커니즘 — "다른 대안이 없다"
TINA = There Is No Alternative 직역하면 "대안이 없다"라는 뜻
이 단어는 2010년대 후반 미국 월가에서 만들어진 시장 용어다. 정확히는 이런 의미로 쓰였다.
"실질금리가 0% 이하면, 안전자산을 들고 있으면 실제로 손해다. 그러니 대안이 없다 — 위험자산으로 갈 수밖에 없다."
조금 더 풀어보자.
은행에 돈을 맡기면 명목 이자 1% 받는다. 그런데 물가는 3% 올랐다. 그러면 실제 구매력으로는 2% 깎인 셈이다. 가만히 있어도 매년 자산이 2%씩 줄어든다는 뜻이다.
이런 환경에서 합리적인 선택은 두 가지뿐이다.
- 그냥 두고 가만히 손해를 본다
- 위험을 감수하고 위험자산으로 옮긴다
후자를 택할 수밖에 없다. 위험자산이 무서워서가 아니라 안전자산이 더 무섭기 때문이다.
TINA는 단순히 분위기가 아니다. 실질금리라는 명확한 숫자에 기반한 시장 메커니즘이다.
그리고 이 메커니즘에는 두 가지 작동 경로가 있다.
경로 ①: 강제 이주 실질금리 < 0% → 안전자산이 손해 → 사람들이 위험자산으로 이주 → 위험자산 가격 상승
경로 ②: 할인율 실질금리 < 0% → 미래 현금흐름의 현재 가치가 커짐 → 성장주·레버리지·암호화폐 같은 "미래 가치 자산"이 폭등
이 두 경로가 동시에 작동한 게 2010년대 후반의 자산시장이다. 그리고 두 경로가 동시에 거꾸로 작동한 게 2022년이다.
4. 2010년대의 황금기 — 실질금리가 자산을 끌어올린 10년
먼저 황금기부터 보자. 16년 동안의 실질금리 추이다.
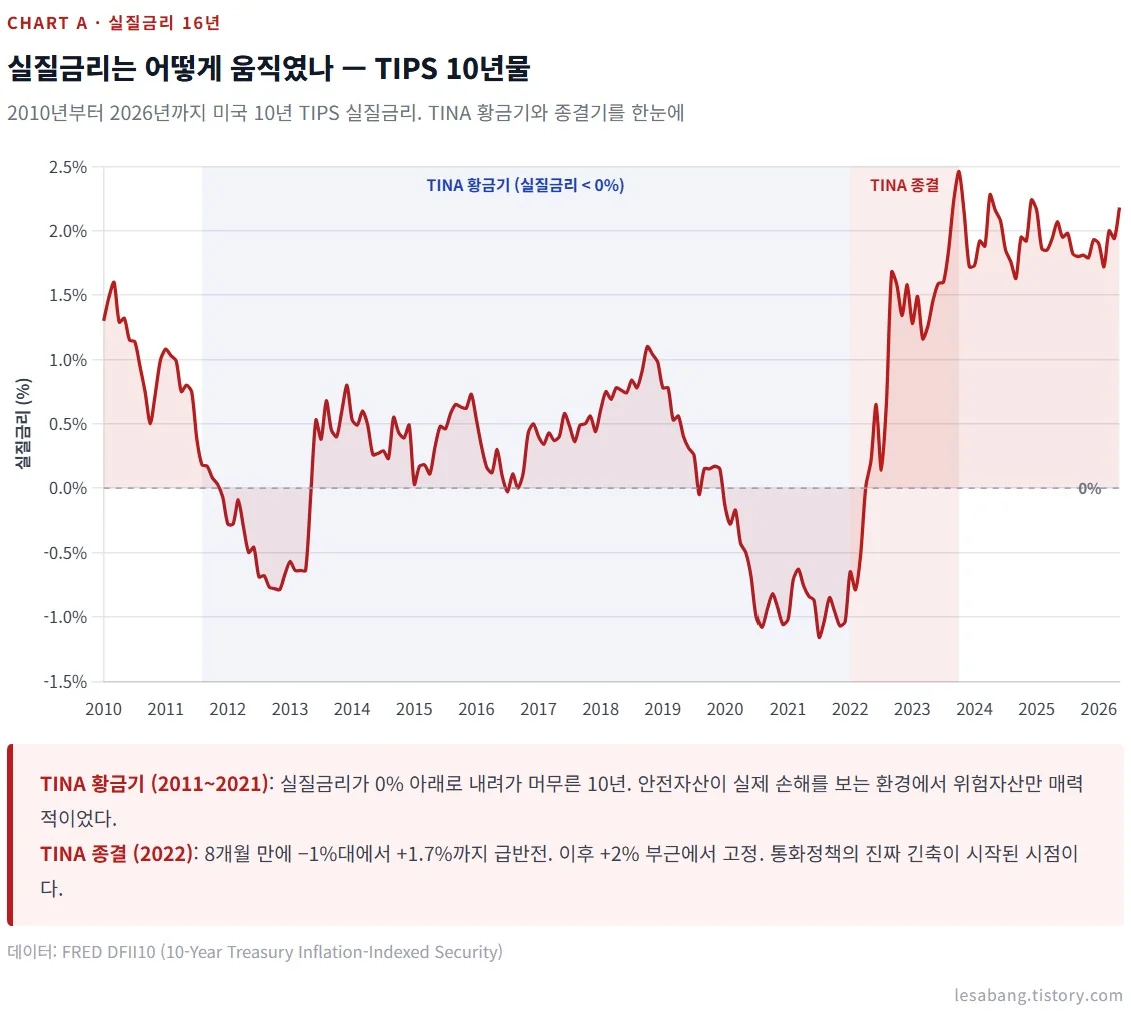
차트에서 파란 음영 구간을 보자. 2011년 8월부터 2022년 1월까지 — 무려 10년 5개월 동안 실질금리가 0% 아래에 머물렀다.
이게 무슨 의미인가? 10년 동안 미국에서 안전자산을 들고 있으면 가만히 손해 보는 환경이었다는 뜻이다.
이 환경에서 시장이 어떻게 반응했는지 보자. 같은 기간 TQQQ가 어떻게 움직였는지 함께 보면 그림이 명확해진다.
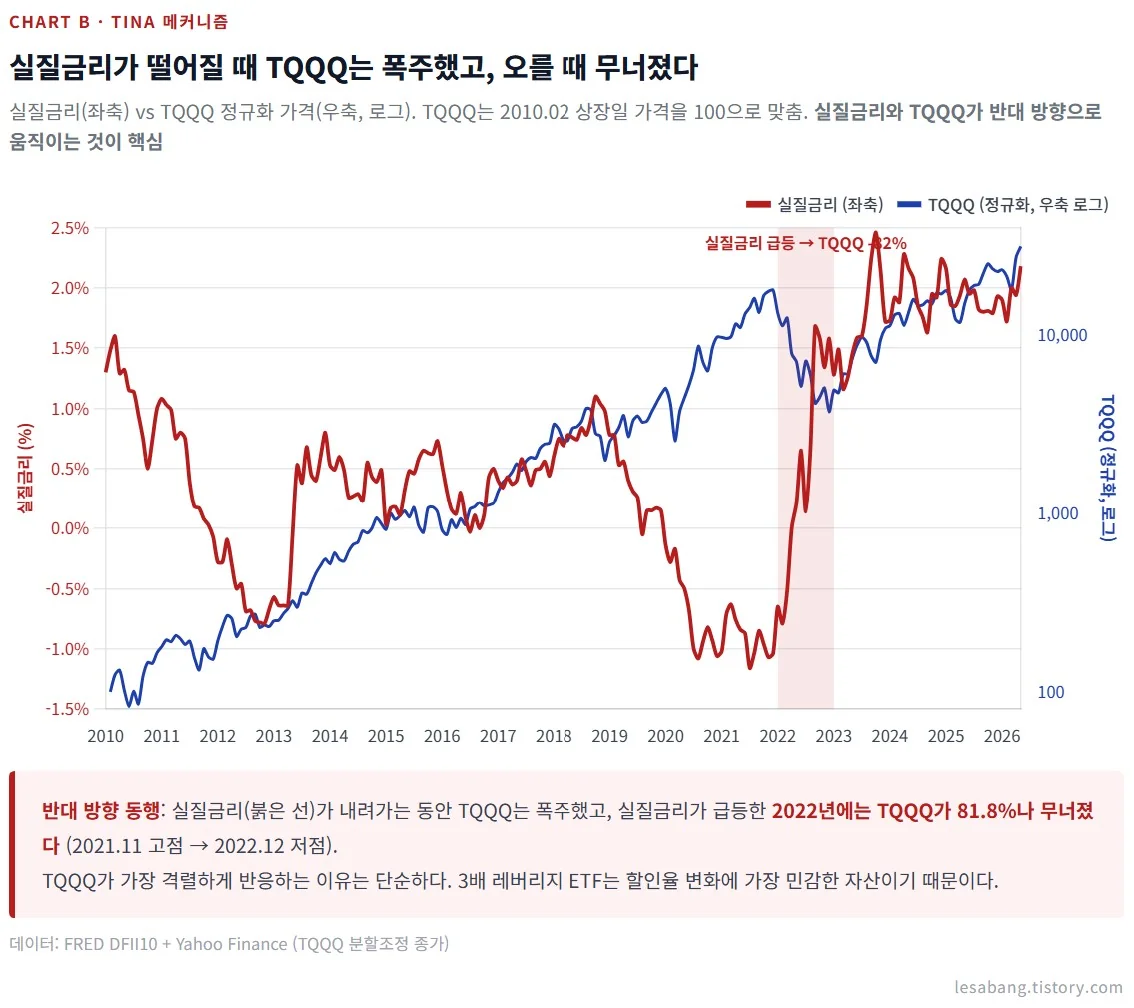
차트의 두 선이 반대 방향으로 움직이는 것이 핵심이다. 실질금리(붉은 선)가 내려갈수록 TQQQ(파란 선)가 폭발적으로 올라간다.
숫자로 보면 이렇다.
- 2010년 2월 TQQQ 상장 → 2020년 12월
- 10.9년 동안 105배 성장
- 연평균 +53.4%
이 수익률은 인류 역사상 어떤 자산보다도 빠른 속도다. 그런데 이게 우연히 일어난 게 아니다. 실질금리가 -2.5%p 내려가는 동안의 결과다.
TINA의 두 경로가 동시에 작동한 결과였다.
- 강제 이주: 안전자산이 손해니까 위험자산으로 → 주식 일반 상승
- 할인율 효과: 미래 가치를 더 크게 평가 → 성장주·레버리지 폭등
그 정점에 TQQQ가 있었다. 나스닥100의 성장주를 3배로 레버리지한 자산. 할인율 변화에 가장 민감한 자산. 그래서 가장 격렬하게 반응했다.
5. 2022년 — TINA의 종결
그러던 어느 날, 환경이 갑자기 뒤집혔다.
[차트 A를 다시 떠올리며]
2022년 1월 실질금리는 여전히 -0.65%였다. 그런데 그해 9월에는 +1.68%까지 올라갔다. 단 8개월 만에 +2.3%p가 움직인 것이다.
뉴스 헤드라인은 이걸 "연준의 공격적 금리 인상"이라고 표현했다. 절반은 맞다. 명목 기준금리는 0.25%에서 4.50%까지 올라갔다. 하지만 그 명목 인상보다 더 강력했던 건 — 인플레가 7%에서 3%로 내려오면서 실질금리가 같이 솟구쳤다는 점이다.
TINA의 두 경로가 동시에 역방향으로 작동했다.
- 강제 이주의 역행: 안전자산이 다시 이득이 됨 → 위험자산에서 자금 유출
- 할인율 효과의 역행: 미래 가치를 더 작게 평가 → 성장주·레버리지 폭락
TQQQ가 어떻게 됐는지 보자.
| 시점 | TQQQ 가격 | 실질금리 |
| 2021년 11월 (고점) | $44.28 | -1.11% |
| 2022년 12월 (저점) | $8.08 | +1.60% |
고점에서 저점까지 -81.8%. 자산이 1/5로 쪼그라들었다. 단 13개월 만이다.
같은 기간 QQQ는 -33%였다. 비슷한 자산인데 TQQQ가 2.5배 더 격렬하게 무너진 이유는 단순하다. 3배 레버리지는 할인율 변화에 3배로 반응하기 때문이다.
그래서 TQQQ는 TINA 메커니즘의 가장 명확한 증거가 된다. 실질금리가 자산가격을 움직인다는 가설이 옳다면, TQQQ가 가장 크게 반응해야 한다. 데이터는 정확히 그걸 보여준다.
6. 데이터로 보는 시기별 비교
지금까지 본 그림을 한 번 정리해보자. 같은 TQQQ가 시기에 따라 어떻게 다르게 움직였는지 비교한다.
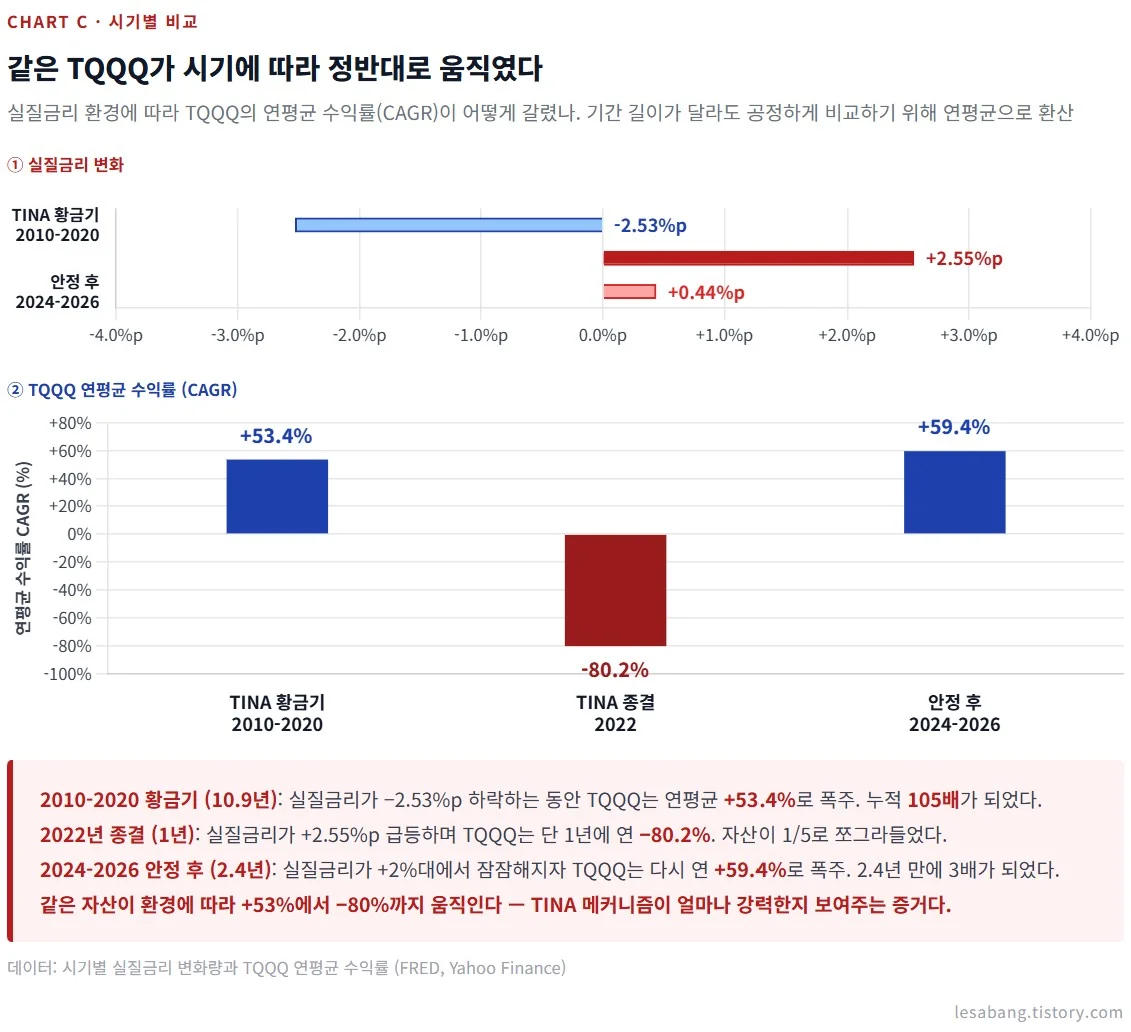
[차트 C 패널 ①: 실질금리 변화]
- 2010-2020 황금기: -2.53%p (10.9년에 걸쳐 천천히 하락)
- 2022 종결: +2.55%p (단 1년에 폭등)
- 2024-2026 안정 후: +0.44%p (거의 변화 없음)
[차트 C 패널 ②: TQQQ 연평균 수익률(CAGR)]
- 2010-2020 황금기: 연 +53.4% (10.9년간 105배)
- 2022 종결: 연 -80.2% (1년에 1/5로 쪼그라듦)
- 2024-2026 안정 후: 연 +59.4% (2.4년에 3배)
세 시기를 나란히 놓고 보면 그림이 명확해진다.
같은 TQQQ가 환경에 따라 +53%에서 -80%까지 움직였다. 같은 자산이다. 운용 방식도 똑같다. 다른 건 단 하나 — 그 시기 실질금리가 어떻게 움직였느냐다.
이 표를 보면 TINA 메커니즘이 단순한 이론이 아니라 실제 시장에서 작동하는 강력한 힘이라는 게 보인다.
7. 명목이 아니라 실질이 트리거였다
여기까지 보면 한 가지가 분명해진다.
2022년 자산 폭락의 진짜 트리거는 명목금리 인상이 아니라 실질금리 급반전이었다.
흔한 설명("연준이 금리 올려서 떨어졌다")은 절반만 맞는다. 정확하게는 — 연준이 명목금리를 올리는 동시에 인플레가 가라앉기 시작하면서, 그 결과로 실질금리가 가장 빠른 속도로 급등했기 때문이다.
명목금리만 봤다면 2018년 인상기와 비슷한 그림이어야 한다. 실제 2018년 명목금리도 인상기였지만 자산은 2022년만큼 무너지지 않았다. 왜? 그 시기 인플레가 안정적이어서 실질금리 변화 속도가 느렸기 때문이다.
자산가격을 움직이는 건 실질금리고, 자산이 격하게 흔들리는 건 실질금리가 빠르게 변할 때다.
이게 5편의 핵심 메시지다.
8. 그런데 — 이게 미래 예측에 도움이 되나?
여기까지 읽으면 자연스럽게 떠오르는 질문이 있다.
"그러면 앞으로 실질금리만 보면 자산 움직임을 예측할 수 있는 거 아닌가?"
대답은 단호하다. 아니다.
세 가지 이유다.
① 모든 분석은 사후 분석이다
오늘 본 차트들 — 실질금리가 떨어지면 자산이 오르고, 오르면 자산이 떨어진다는 이 명료한 그림은 모두 사후 분석이다. 일이 다 벌어진 뒤에 데이터를 정리하니까 이렇게 깔끔해 보일 뿐이다.
2021년 8월에 실질금리가 -1.19%로 역대 저점을 찍었을 때, 그 자리에서 "곧 +2.5%까지 갈 거다, TQQQ는 80% 무너질 거다"라고 정확히 예측한 사람은 거의 없었다. 사후에 보면 명확한 신호도, 그 순간에는 보이지 않는다.
② 실질금리 자체도 예측이 어렵다
자산 움직임을 예측하려면 실질금리를 예측해야 한다. 그런데 실질금리는 명목금리(연준이 결정)와 인플레이션(시장과 경제가 결정) 둘 다에 의존한다.
연준이 명목금리를 어떻게 결정할지도 어렵고, 인플레가 어떻게 움직일지는 더 어렵다. 둘의 차이를 정밀하게 예측하는 건 사실상 불가능에 가깝다.
③ 같은 실질금리에서도 자산은 다르게 반응한다
비슷한 실질금리 환경에서도 자산가격은 매번 다르게 움직인다. 차트 C에서 보면 2024-2026 안정기에 TQQQ가 다시 폭주했지만, 같은 시기 다른 자산은 다른 그림이었다. AI 붐 같은 변수가 동시에 작용했기 때문이다.
시장은 단일 변수로 움직이지 않는다. 실질금리는 강력한 변수지만, 시장을 움직이는 유일한 변수는 아니다.
3편(장단기 금리차)에서 본 것과 같은 결론이다. 데이터의 역사적 의미는 충분히 인정하되, 단일 신호로 미래를 베팅하지 않는다.
9. 한 가지만 기억한다면
오늘 글은 두 개의 메시지가 있었다.
첫 번째 — 시장을 움직이는 진짜 힘
명목금리는 표면이고, 실질금리는 본질이다.
자산시장은 명목 숫자가 아니라 실질 숫자에 반응한다. 2022년 폭락도, 그 직전 10년의 황금기도 — 모두 실질금리라는 한 변수로 설명되는 그림이다.
두 번째 — 예측의 한계
사후 설명이 명확하다고 해서 사전 예측까지 가능한 건 아니다.
오늘 본 차트들이 너무 깔끔해 보일 수 있다. 그게 함정이다. 깔끔한 건 사후라서 그런 것뿐이다.
그러면 결국 우리는 무엇을 해야 하는가?
이게 다음 편에서 다룰 이야기다. 1편부터 5편까지 다룬 금리 5형제를 — 기준금리, 국채금리, 장단기 금리차, 실질금리, 그리고 TINA 메커니즘을 — 실제 투자 의사결정에 어떻게 활용할 것인지. 신호로 쓰지 않고도 사용하는 방법이 있다.
지금 단계에서는 한 가지만 머리에 남겨두면 된다.
자산이 격하게 움직일 때는, 명목금리 뒤에 숨은 실질금리를 한 번 확인해 보자. 그게 진짜 원인일 가능성이 높다.
— 레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
태그
실질금리,TINA,TQQQ,레버리지ETF,2022년폭락,자산시장,금리시리즈,경제지표,거시경제,통화정책
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입