분할매수의 힘 — 최악의 타이밍에 시작해도 이기는 전략
복리의 엔진에 나스닥100의 연료를 넣으면? 그리고 왜 분할매수여야 하는가
복리의 엔진에 나스닥100의 연료를 넣으면
지난 글에서 복리의 힘을 이야기했다. 월 100만원을 40년간 연 5% 복리로 적립하면 15억 7,718만원이 된다는 것. 원금 4억 8,000만원의 3.3배. 이것만으로도 놀라운 결과였다.
그런데 여기서 한 가지 질문을 던졌었다.
"연 5%가 아니라 연 14%라면?"
나스닥100 지수는 1985년 10월부터 2026년 3월까지, 약 40년간 연평균 복리 수익률(CAGR) **14.1%**를 기록했다. 은행 예금의 약 3배에 가까운 수익률이다.
같은 조건 — 월 100만원, 40년 — 으로 나스닥100에 분할매수(DCA)했다면 결과는 이렇다.
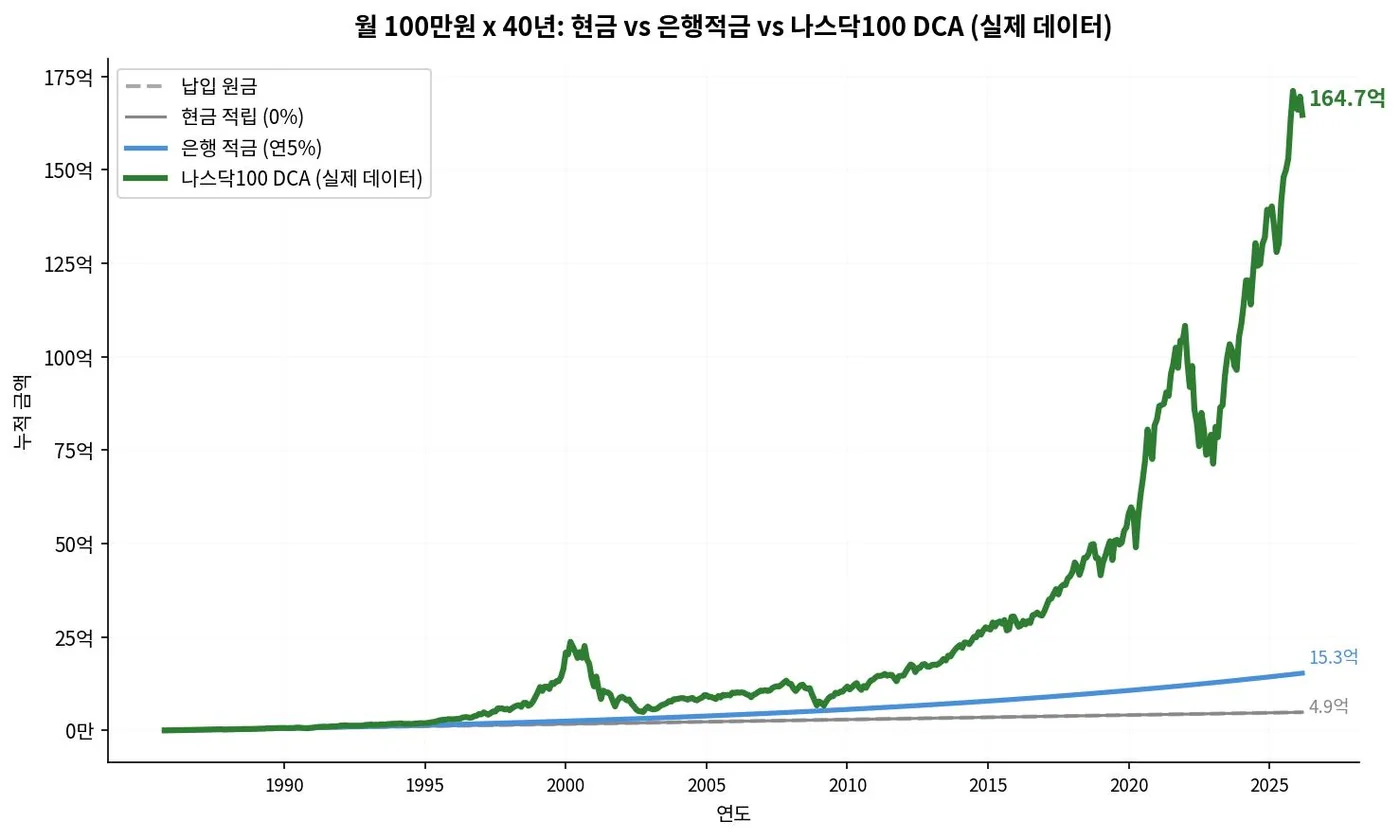
| 현금 적립 (금리 0%) | 4억 8,600만원 | 1배 |
| 은행 적금 (연 5%) | 15억 7,718만원 | 3.2배 |
| 나스닥100 DCA (CAGR 14.1%) | 164억 6,961만원 | 33.9배 |
은행 적금 15.8억 vs 나스닥100 DCA 164.7억. 약 10.4배 차이다.
복리는 엔진이고, 수익률은 연료라고 했다. 같은 엔진이라도 연료의 질이 다르면 결과는 완전히 달라진다. 연 5%의 연료를 넣으면 15.8억, 연 14.1%의 연료를 넣으면 164.7억. 엔진은 같다. 연료만 바뀌었을 뿐인데, 결과는 10배 이상 벌어진다.
분할매수란 무엇이고, 왜 해야 하는가
DCA(Dollar Cost Averaging), 정액분할매수. 원리는 단순하다.
매달 정해진 금액을 정해진 날짜에 기계적으로 매수하는 것.
가격이 비쌀 때는 적게 사고, 쌀 때는 많이 산다. 내가 의식적으로 판단하는 것이 아니라, 정액 매수의 구조가 자동으로 그렇게 만든다.
예를 들어 매달 100만원씩 매수한다고 하자.
| 1월 | 10,000원 | 100주 | 평범한 가격 |
| 2월 | 5,000원 | 200주 | 폭락 → 2배 매수 |
| 3월 | 20,000원 | 50주 | 급등 → 절반 매수 |
3개월간 총 300만원을 투자해서 350주를 보유하게 된다. 평균 매입단가는 약 8,571원. 단순 평균가(11,667원)보다 훨씬 낮다.
이것이 분할매수의 핵심 원리다. 하락장이 올수록 더 많은 수량을 확보하고, 평균 매입단가는 자동으로 낮아진다. 그리고 시장이 회복되는 순간, 낮아진 평균단가 덕분에 수익은 폭발적으로 전환된다.
거치식 투자는 이 효과를 누릴 수 없다. 첫날 한 번 매수한 뒤, 이후의 하락은 오직 손실로만 작용한다. 반면 분할매수는 하락을 기회로 전환시키는 구조적 장치를 내장하고 있다.
1985년부터 시작했다면 — 의외의 결과
그렇다면 분할매수가 항상 이길까?
반드시 그렇지는 않다. 1985년 10월부터 2026년 3월까지, 나스닥100 전체 기간으로 시뮬레이션을 돌려보면 의외의 결과가 나온다.
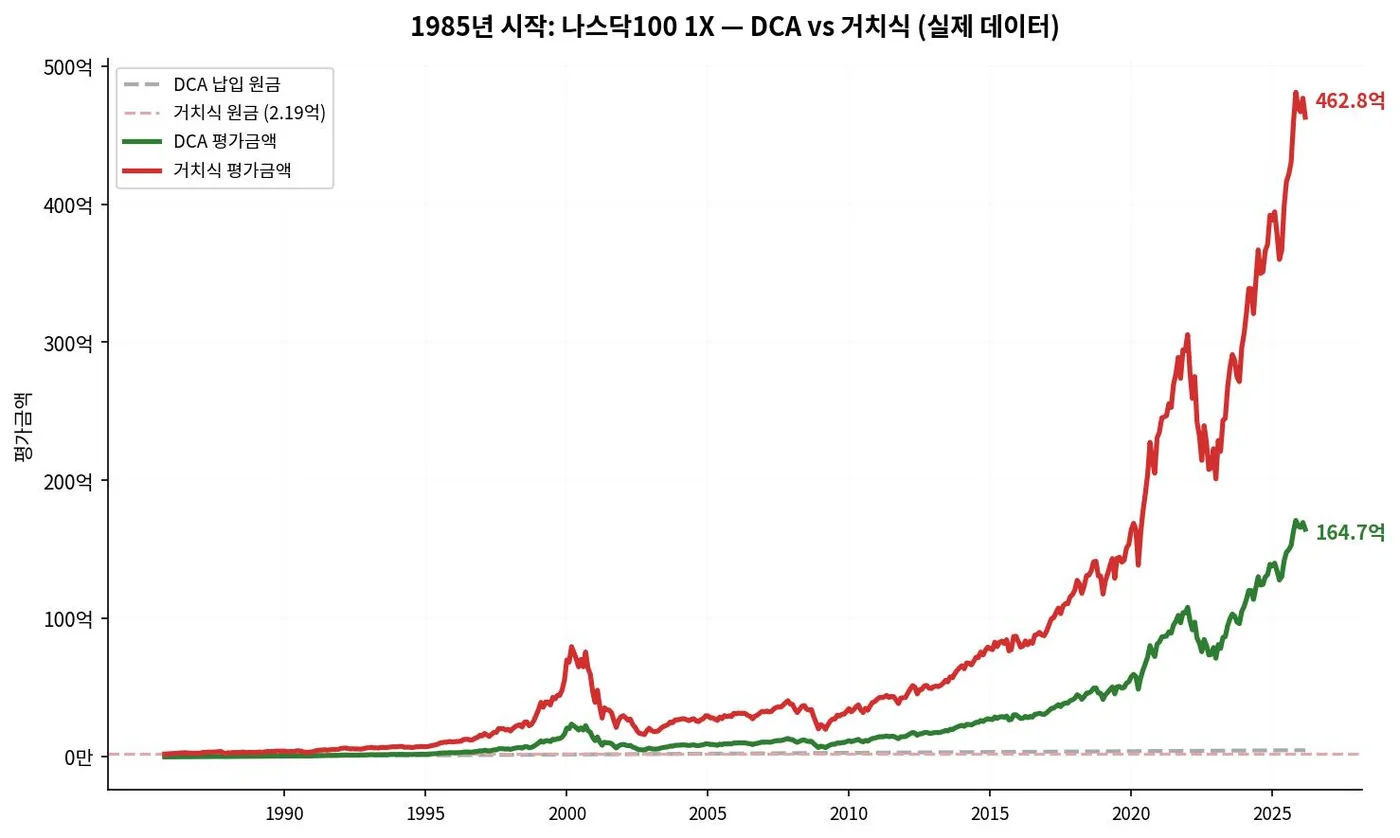
| 투입 원금 | 4억 8,600만원 | 2억 1,863만원 |
| 최종 평가금액 | 164.7억원 | 462.8억원 |
| 수익률 | 3,289% | 21,070% |
| 원금 대비 배율 | 33.9배 | 211.7배 |
※ 거치식 원금 2억 1,863만원 = 연 5% 복리 적립식 최종금액 역산 기준 (이전 글 참고)
거치식이 압도적으로 이긴다. 462.8억 vs 164.7억, 거의 3배 차이다.
이유는 간단하다. 1985년은 나스닥100의 초기였고, 이후 40년간 지수는 112에서 23,740으로 약 212배 상승했다. 시장이 장기 우상향할 때, 초기에 목돈을 넣는 거치식이 이론적으로 유리하다. 시간이 길수록 복리의 효과가 커지기 때문이다.
그런데 여기서 핵심 질문이 생긴다.
"내가 투자를 시작하는 시점이 1985년처럼 저점이라는 걸 어떻게 아는가?"
아무도 모른다. 오히려 역사적으로 보면, 많은 투자자들이 시장이 한참 오른 뒤 — 즉 고점 부근에서 투자를 시작한다. 뉴스에서 주식이 좋다는 얘기가 나올 때, 주변에서 수익 자랑이 들릴 때. 바로 그때가 고점인 경우가 많다.
그래서 시뮬레이션을 돌려보았다. 역사상 최악의 타이밍에 투자를 시작했다면 어떻게 되었을까?
최악의 타이밍 ① — 닷컴 버블 고점에서 시작했다면
2000년 3월. 나스닥100 지수가 4,309를 찍은 뒤 내리막을 시작한다. 이후 2002년 10월까지 -83% 폭락. IT 버블의 붕괴였다.
바로 이 고점, 2000년 3월 1일에 투자를 시작했다고 가정하자.
▶ 1X (나스닥100) 결과 — 26년 후
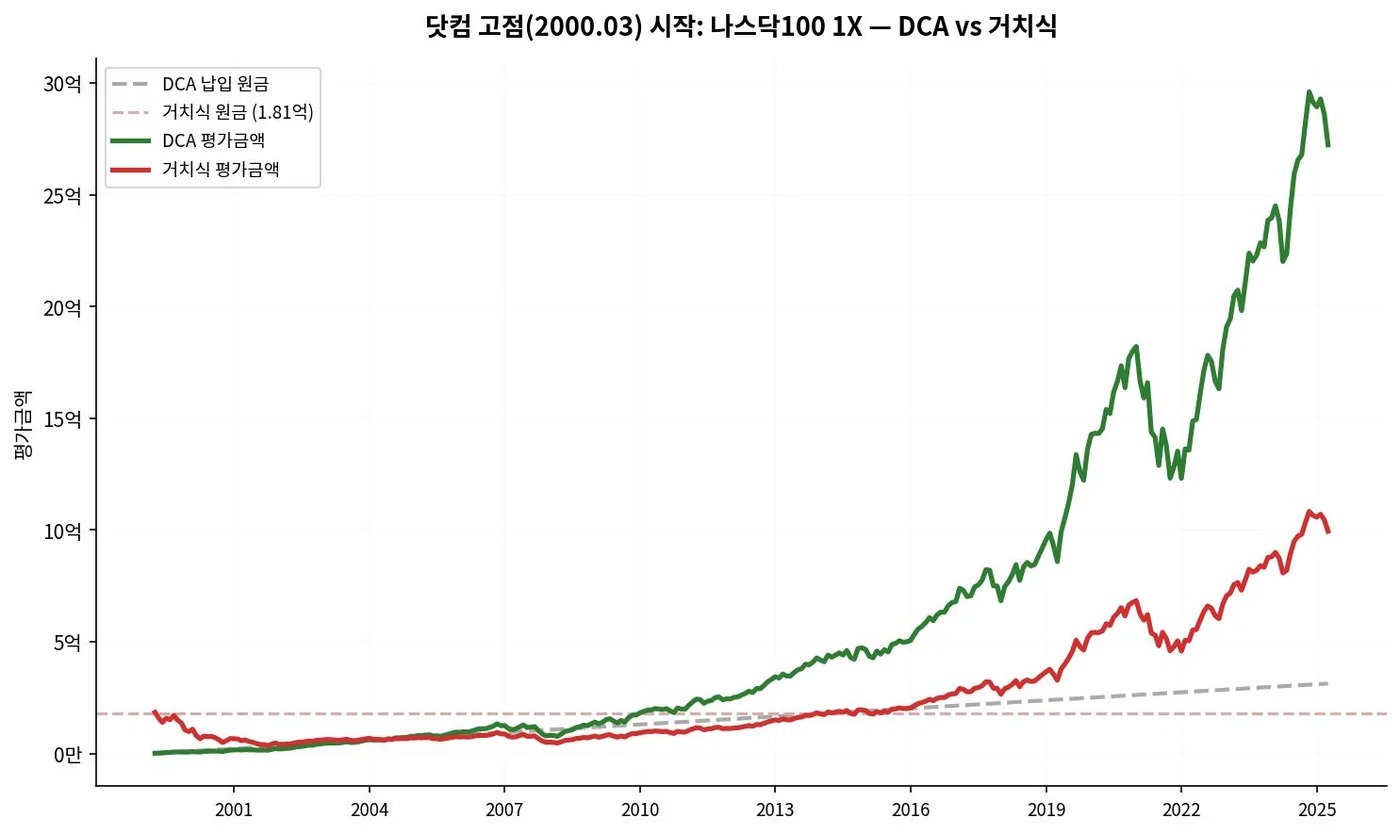
| 투입/원금 | 3억 1,300만원 | 1억 8,055만원 |
| 최종 평가금액 | 27.2억원 | 9.9억원 |
| 수익률 | +770% | +451% |
| 원금 대비 배율 | 8.7배 | 5.5배 |
최악의 타이밍에 시작해도, 1X 기준으로 DCA는 26년 만에 원금의 8.7배를 만들었다. 거치식보다 수익률, 배율 모두 DCA가 압승이다.
하지만 더 중요한 건 하락 구간에서의 차이다.
| 원금 대비 최저 수익률 | -54.2% | -81.3% |
| 원금손실 거래일 비율 | 21.1% | 58.0% |
| 최장 연속 손실 기간 | 40개월 | 176개월 (14.7년) |
| 원금 회복 시점 | 2009년 7월 | 2016년 6월 |
거치식 투자자는 원금의 81%가 증발하는 것을 지켜봐야 했다. 1억 8천만원이 3,400만원이 되는 경험. 그리고 원금을 회복하는 데 무려 16년이 걸렸다.
반면 DCA 투자자는 최저 -54%까지 하락했지만, 매달 싸게 사들이면서 평균단가를 낮추고 있었다. 그리고 2009년, 시장이 회복되자 거치식보다 7년 먼저 원금을 회복했다.
▶ 3X (레버리지) 결과 — 반전의 하이라이트
여기서부터가 진짜다. 같은 시나리오를 TQQQ 같은 3배 레버리지 ETF에 적용하면 어떻게 될까?
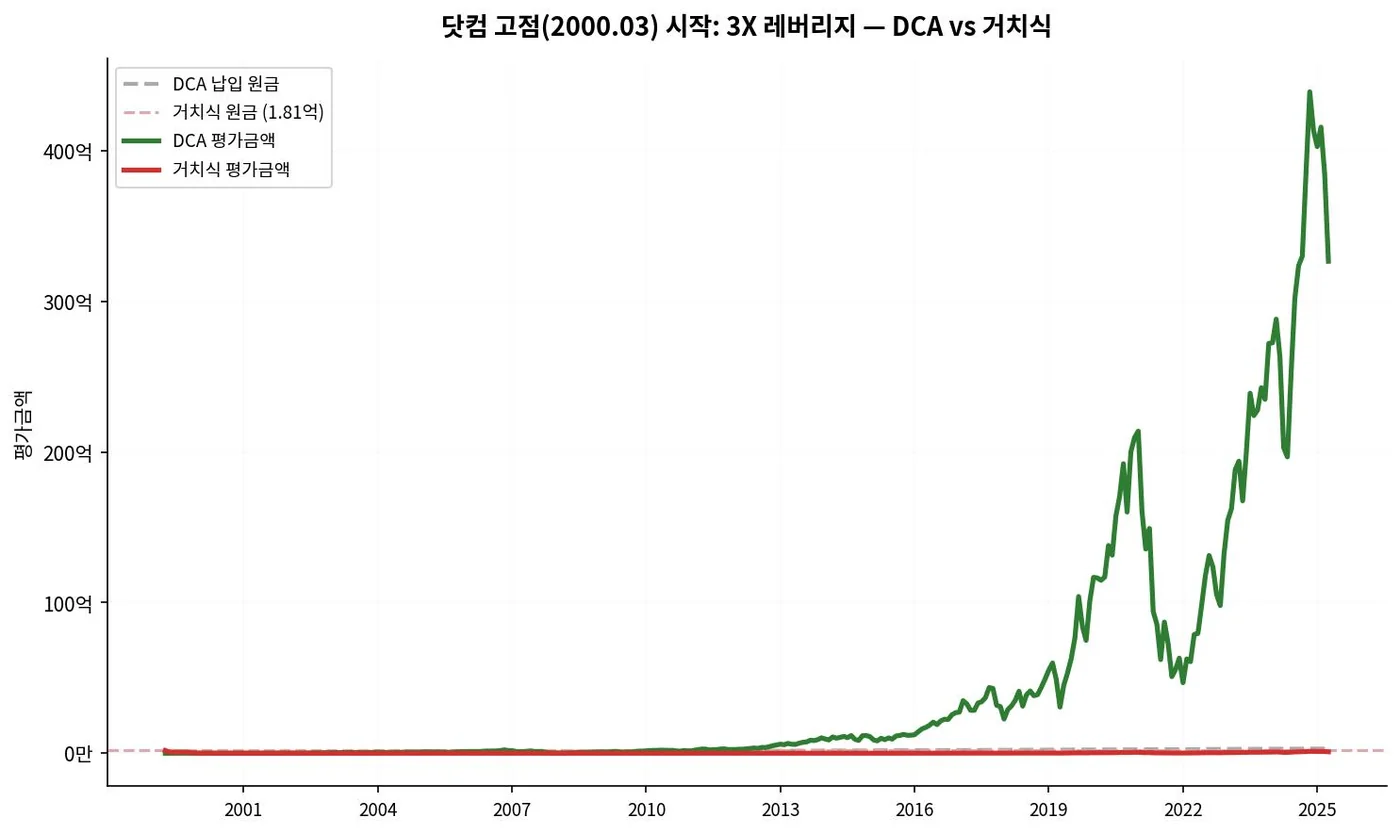
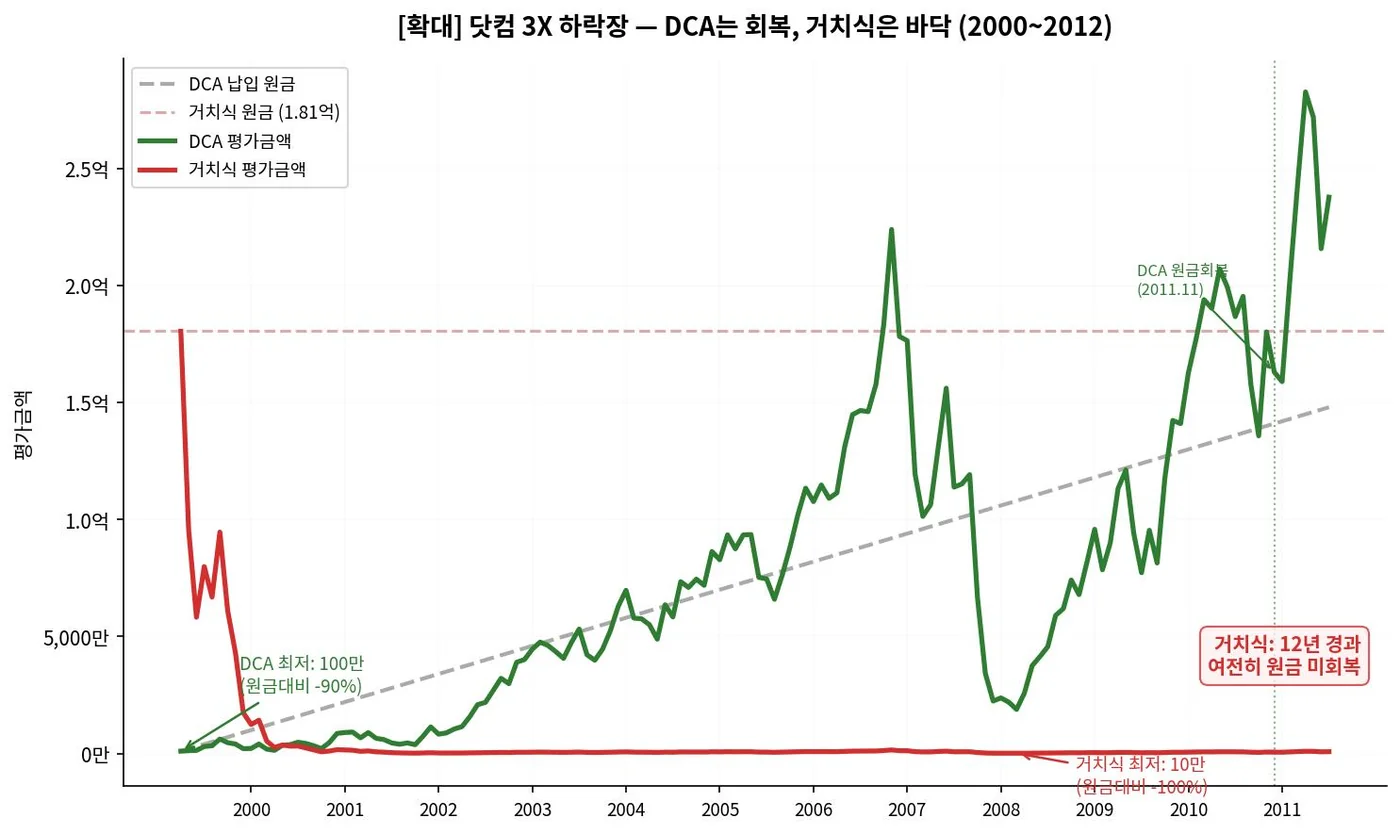
거치식으로 투자한 금액은 얼마인지 보이지도 않는다. 확대해서 살표보자
| 투입/원금 | 3억 1,300만원 | 1억 8,055만원 |
| 최종 평가금액 | 326.5억원 | 9,621만원 |
| 수익률 | +10,332% | -46.7% |
| 원금 대비 배율 | 104.3배 | 0.5배 |
숫자를 다시 한번 보자.
DCA: 104배. 3억 1,300만원이 326.5억원이 되었다.
거치식: 26년이 지났는데도 원금 미회복. 1억 8,055만원이 9,621만원으로, 오히려 반토막이다.
| 원금 대비 최저 수익률 | -90.0% | 99.9%(최저금액 10만원) |
| 원금손실 거래일 비율 | 28.1% | 99.8% |
| 최장 연속 손실 기간 | 40개월 | 312개월 (26년) |
| 원금 회복 시점 | 2011년 11월 | 미회복 |
거치식 3X 투자자는 거의 전 구간에서 원금을 밑돌았다. 99.8%의 거래일이 원금손실 상태. 26년 동안 단 한 번도 원금을 회복하지 못했다.
반면 DCA는 -90%까지 떨어졌지만, 매달 바닥에서 매수를 계속했다. 그리고 닷컴 이후 저점에서 산 물량이 시장 회복과 함께 폭발적으로 불어나면서, 11년 만에 원금을 회복하고, 최종적으로 104배를 달성했다.
이것이 분할매수의 힘이다. 3배 레버리지처럼 변동성이 극단적인 상품일수록, 거치식은 하락에 무방비하고 분할매수는 하락을 기회로 바꾼다.
최악의 타이밍 ② — 금융위기 직전에 시작했다면
2007년 10월. 나스닥100이 2,117을 찍은 뒤, 2009년 3월까지 -53% 폭락. 리먼 브라더스 파산, 글로벌 금융위기의 시작이었다.
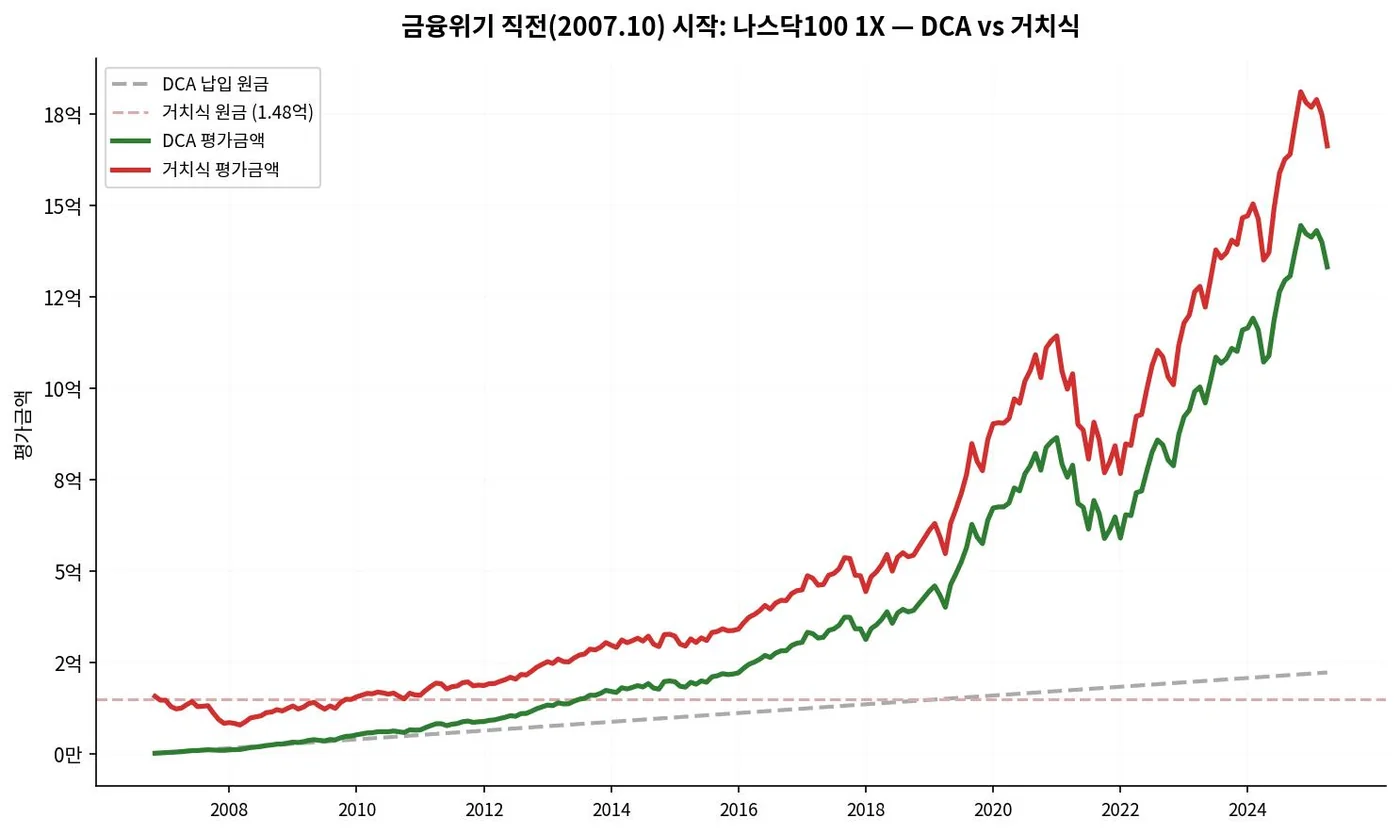
▶ 1X (나스닥100) 결과 — 18.5년 후
| 투입/원금 | 2억 2,200만원 | 1억 4,825만원 |
| 최종 평가금액 | 13.3억원 | 16.6억원 |
| 수익률 | +500% | +1,021% |
| 원금 대비 배율 | 6.0배 | 11.2배 |
금융위기의 경우, 1X 최종 결과만 보면 거치식이 이긴다. 닷컴(-83%)보다 하락폭이 상대적으로 작았고(-53%), 이후 회복이 더 빨랐기 때문이다.
하지만 과정을 보면 이야기가 달라진다.
| 1년 | -17.9% | -26.1% | DCA |
| 2년 | +5.0% | -21.3% | DCA |
| 3년 | +20.1% | -5.7% | DCA |
| 5년 | +47.6% | +32.0% | DCA |
| 10년 | +134.7% | +182.4% | 거치식 ★ |
| 15년 | +227.0% | +418.3% | 거치식 |
| 18.5년 | +499.7% | +1,021.4% | 거치식 |
초반 5년간은 DCA가 압도적으로 유리하다. 특히 거치식은 2년 차까지 여전히 -21% 손실 상태인데, DCA는 이미 +5% 수익으로 돌아섰다.
거치식이 역전하는 건 10년 차 이후. 하락폭이 닷컴(-83%)보다 작았기에(-53%), 거치식도 비교적 빨리 회복할 수 있었던 것이다.
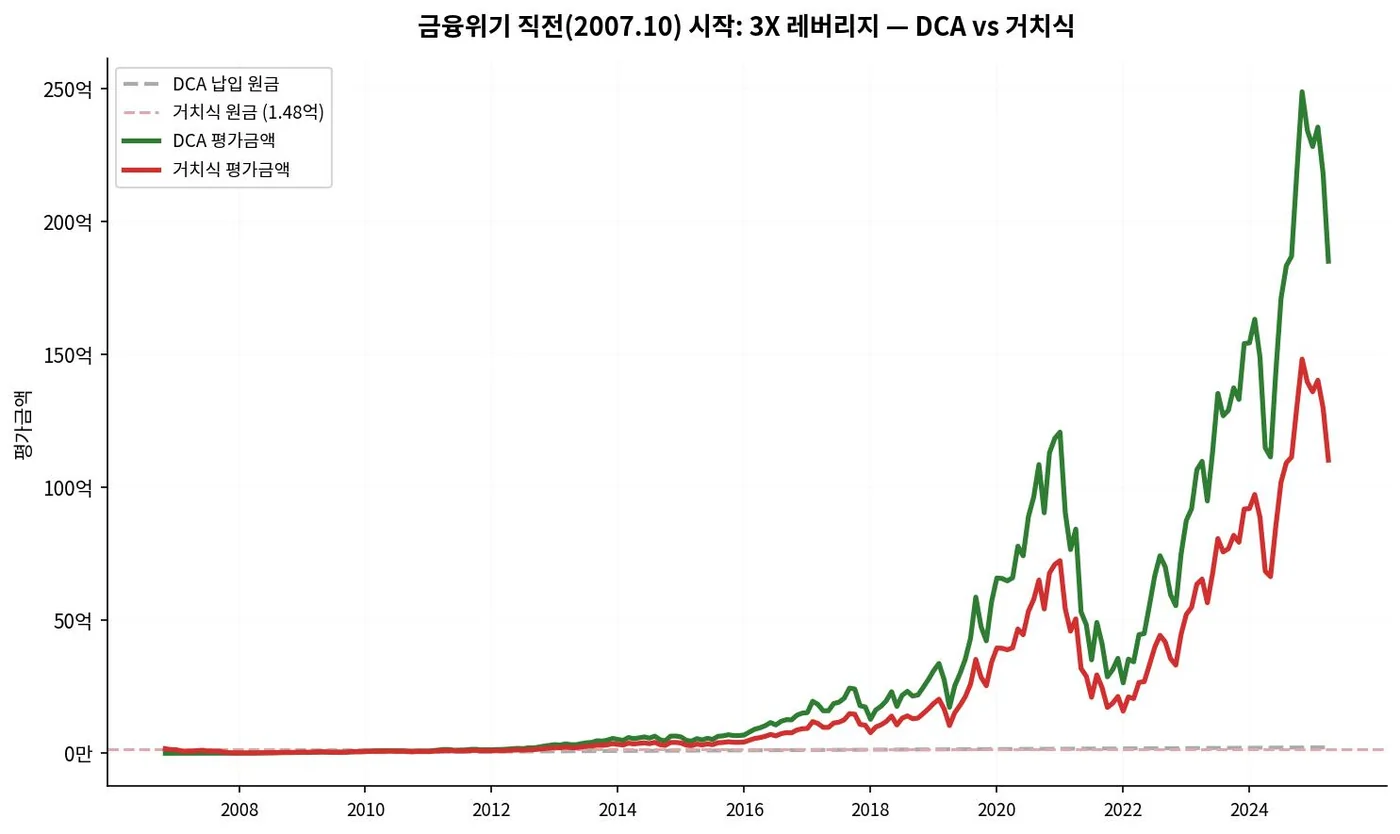
▶ 3X (레버리지) 결과 — DCA가 다시 승리
| 투입/원금 | 2억 2,200만원 | 1억 4,825만원 |
| 최종 평가금액 | 185.1억원 | 110.2억원 |
| 수익률 | +8,236% | +7,336% |
| 원금 대비 배율 | 83.4배 | 74.4배 |
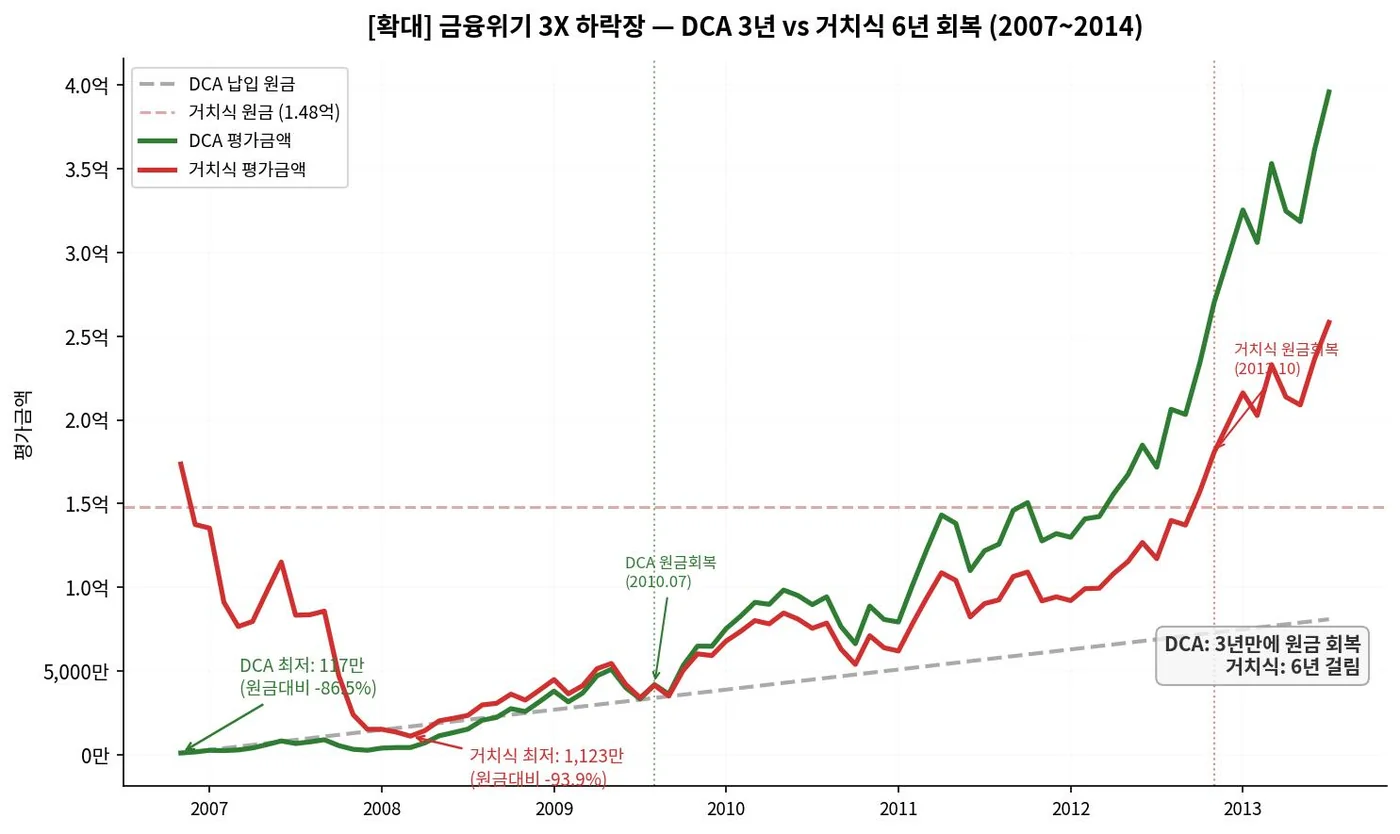
1X에서는 거치식이 이겼지만, 3X에서는 DCA가 다시 승리한다. 3X의 하락폭이 훨씬 크기 때문에(-94%), 거치식은 깊은 구렁에서 빠져나오는 데 오래 걸린 반면, DCA는 바닥에서 대량 매수하며 회복의 스프링을 장전했다.
| 최저 수익률 | -86.5% | -93.9% |
| 최장 연속 손실 기간 | 15개월 | 70개월 (5.8년) |
| 원금 회복 시점 | 2010년 7월 | 2013년 10월 |
3X 거치식은 원금 회복에 6년이 걸렸다. DCA는 3년이면 충분했다.
결국 하락폭이 클수록, 변동성이 클수록, 분할매수의 구조적 이점은 더 커진다. 레버리지 ETF에 투자한다면, 분할매수는 선택이 아니라 생존 전략이다.
2022년, 내가 매수한 분할매수는 분할매수가 아니었다.
시뮬레이션은 과거의 이야기다. 이제 내 이야기를 하려 한다.
레버리지 ETF 투자를 하면서 가장 두려운 부분은 닷컴 버블과 같은 깊고 긴 하락이다. 나는 레버리지 ETF 투자에 확신을 갖기 위해 투자에 앞서 2022년 초에 이미 나스닥100에 대해 레버리지별, 기간별 시뮬레이션을 돌려 보았다. 이 글에서 보여준 것과 비슷한 작업이었다.
최종 결과는 놀라웠다. 하지만 데이터를 확인하고 그래프를 그려보면서 가장 크게 느낀 한 가지는 무시무시한 하락의 공포였다. 거의 휴지조각 수준의 고점 대비 하락률은 투자를 결심하기에 가장 큰 걸림돌이었다.
▶ 2022년, 무슨 일이 있었나
2022년은 투자자에게 시련의 해였다. 러시아-우크라이나 전쟁, 인플레이션 폭등, 연준의 급격한 금리 인상. 나스닥100은 2021년 11월 고점(16,573) 대비 -35.6% 하락했다.
3배 레버리지(TQQQ 기준)의 하락은 더 극심했다. 같은 기간 고점 대비 약 -80% 수준까지 폭락했다.
| 나스닥100 (1X) | 16,573 | 10,679 | -35.6% |
| 3X 레버리지 | 176,769 | 33,776 | -80.9% |
당시 나는 고점이 아니고 어느 정도 하락한 구간이라고 판단했다. 지금이 하락구간이니 분할매수로 접근한다면 10년 후 성공확률이 높을 것이라는 기대로 투자를 시작했던 것으로 기억한다.
돌이켜보면 반은 맞고 반은 틀린 판단이었다.
맞은 부분: 장기적으로 나스닥100은 우상향했고, 결과적으로 2022년에 산 물량은 현재 큰 수익을 내고 있다.
틀린 부분: 분할매수의 계획 없이 주관적인 판단으로 매수를 시작했다. "지금이 바닥일 것 같다", "더 오르기 전에 사야 한다"는 감정이 개입했고, 하락장이 지속되자 2개월 만에 준비해 두었던 현금을 모두 소진하고 말았다.
이것은 장기적인 관점의 분할매수로 보기 어렵다. 정해진 금액을, 정해진 주기로, 감정 없이 기계적으로 매수하는 것 — 그것이 진정한 DCA인데, 나는 그것을 지키지 못했다.
앞에서 본 시뮬레이션의 DCA는 40년간, 매달 1일에, 100만원을, 기계적으로 매수한 결과다. 시장이 -83% 폭락하든, -94% 폭락하든, 매수를 멈추지 않았다. 그래서 최악의 타이밍에 투자를 시작했더라도 104배가 가능했다.
내가 2개월 만에 현금을 소진한 것은 DCA가 아니었다. 공포에 의한 충동 매수에 가까웠다.
결론: 미래의 고점은 아무도 모른다
시뮬레이션 결과를 정리하면 이렇다.
| 전체 기간 | 1985년 (저점) | 33.9배 | 211.7배 | 233.2배 | 2,521.5배 |
| 닷컴 고점 | 2000년 (고점) | 8.7배 | 5.5배 | 104.3배 | 0.5배 ★ |
| 금융위기 | 2007년 (고점) | 6.0배 | 11.2배 | 83.4배 | 74.4배 |
패턴이 보인다.
저점에서 시작하면 거치식이 이긴다. 하지만 고점에서 시작하면 DCA가 이긴다. 그리고 하락폭이 클수록, 레버리지 배율이 높을수록, DCA의 우위는 압도적으로 커진다.
문제는 이것이다. 지금이 저점인지 고점인지, 아무도 모른다.
2022년에도 "이 정도면 바닥이겠지"라고 생각한 투자자가 많았다. 그 뒤에 더 떨어졌다. 2000년 닷컴 때도, 2007년 금융위기 때도, 고점에서 투자를 시작한 사람들은 "지금이 고점일 줄 몰랐다"고 했다.
미래의 고점은 아무도 모른다. 아무도 모르기 때문에, 어떤 시점에 시작하더라도 구조적으로 유리한 전략을 택해야 한다.
분할매수는 저점에서는 거치식에 뒤질 수 있지만, 고점에서는 생존 전략이 된다.
그리고 레버리지 ETF에서는 — 분할매수가 유일한 답이다.
나는 지금 이 시점에서 초심으로 돌아가 분할매수를 바라보려 한다.
2022년의 실패를 반복하지 않기 위해. 감정이 아닌 시스템으로, 주관이 아닌 원칙으로.
매달, 정해진 금액을, 정해진 날짜에, 기계적으로.
그것이 최악의 타이밍에서도 104배를 만들어낸 방법이다.
— 레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입