연준이 틀린 1년 — '일시적'이라는 말의 기록 [물가 6편]
📌 이 글을 읽기 전에
🔍 꼭 읽어야 할 글
- 물가를 보는 네 개의 렌즈 — 복잡한 물가 지표, 한 번에 정리하기 이번 글은 물가 시리즈를 닫는 종합편이다. 지금까지 배운 네 개의 렌즈가 2021~22년이라는 한 사건에 모두 모인다.
📚 함께 보면 좋을 글
- 장단기 금리차 — 침체를 예고하는 신호인가, 깨진 신화인가 "사후엔 명확하지만 사전 예측은 어렵다"는 이야기. 이번 글이 그 물가판이다.
- 주거비의 함정 — CPI는 1년 반 전을 비추는 백미러 연준이 왜 틀렸는지를 설명하는 핵심 조각 중 하나.
지금까지 배운 것이 한곳에 모인다
물가 시리즈를 다섯 편에 걸쳐 달려왔다. 네 개의 렌즈 — 지금 오르는가, 오를 거라 믿는가, 무엇 때문에 오르는가, 어떻게 걸러서 보는가 — 를 하나씩 들여다봤다.
이번 글은 그 모든 걸 한자리에 모으는 종합편이다. 그리고 그 무대는 2021~2022년, 연준이 "일시적"이라는 말로 1년을 통째로 틀린 사건이다.
이 이야기가 종합편인 이유가 있다. 우리가 배운 네 개의 렌즈가, 바로 이 한 사건에서 연준이 왜 틀렸는지를 설명하는 조각들이기 때문이다. 그러니 이 글은 새로운 걸 배우는 게 아니라, 배운 걸로 한 편의 드라마를 읽는 시간이다.
그 1년의 타임라인
먼저 무슨 일이 있었는지 시간 순서로 따라가 보자.
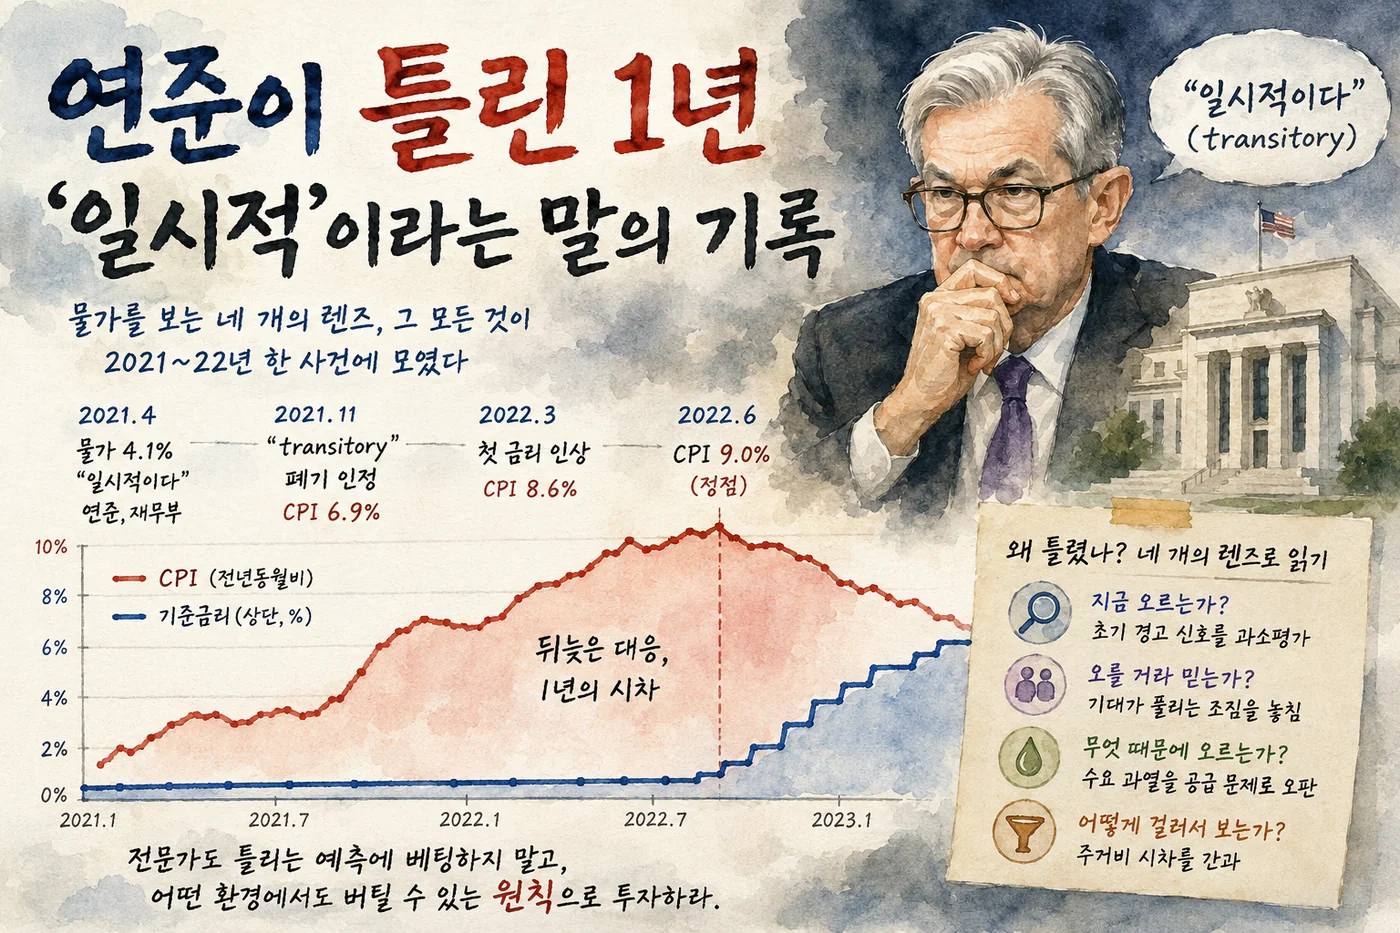
2021년 4월. 물가가 오르기 시작했다(CPI 4.1%). 연준과 재무부는 이걸 **"일시적(transitory)"**이라고 진단했다. 코로나로 망가진 공급망 때문에 일시적으로 오른 것이니, 병목이 풀리면 저절로 내려온다는 것이었다. 그러니 금리를 올릴 필요도 없다고 했다.
2021년 내내. 반대 목소리도 있었다. 래리 서머스 같은 경제학자들은 "이건 일시적이 아니다. 풀린 돈이 너무 많다. 수요 과열이다. 지금 안 잡으면 고착된다"고 경고했다. 논쟁이 격화됐다.
2021년 11월. 결국 파월 의장이 항복했다. **"transitory라는 단어를 폐기한다"**고 공식 인정한 것이다. 그런데 이때 CPI는 이미 6.9%였다. 기준금리는? 여전히 0.08%, 사실상 제로였다.
2022년 3월. 드디어 첫 금리 인상. 하지만 CPI는 이미 8.6%까지 치솟은 뒤였다. 이후 연준은 역사상 가장 빠른 속도로 금리를 올리기 시작한다.
2022년 6월. CPI가 9.0%로 정점을 찍었다. 40년 만의 최고치였다. "일시적"이라던 물가는 1년을 훌쩍 넘겨 지속됐고, 완전히 빗나간 진단이 됐다.
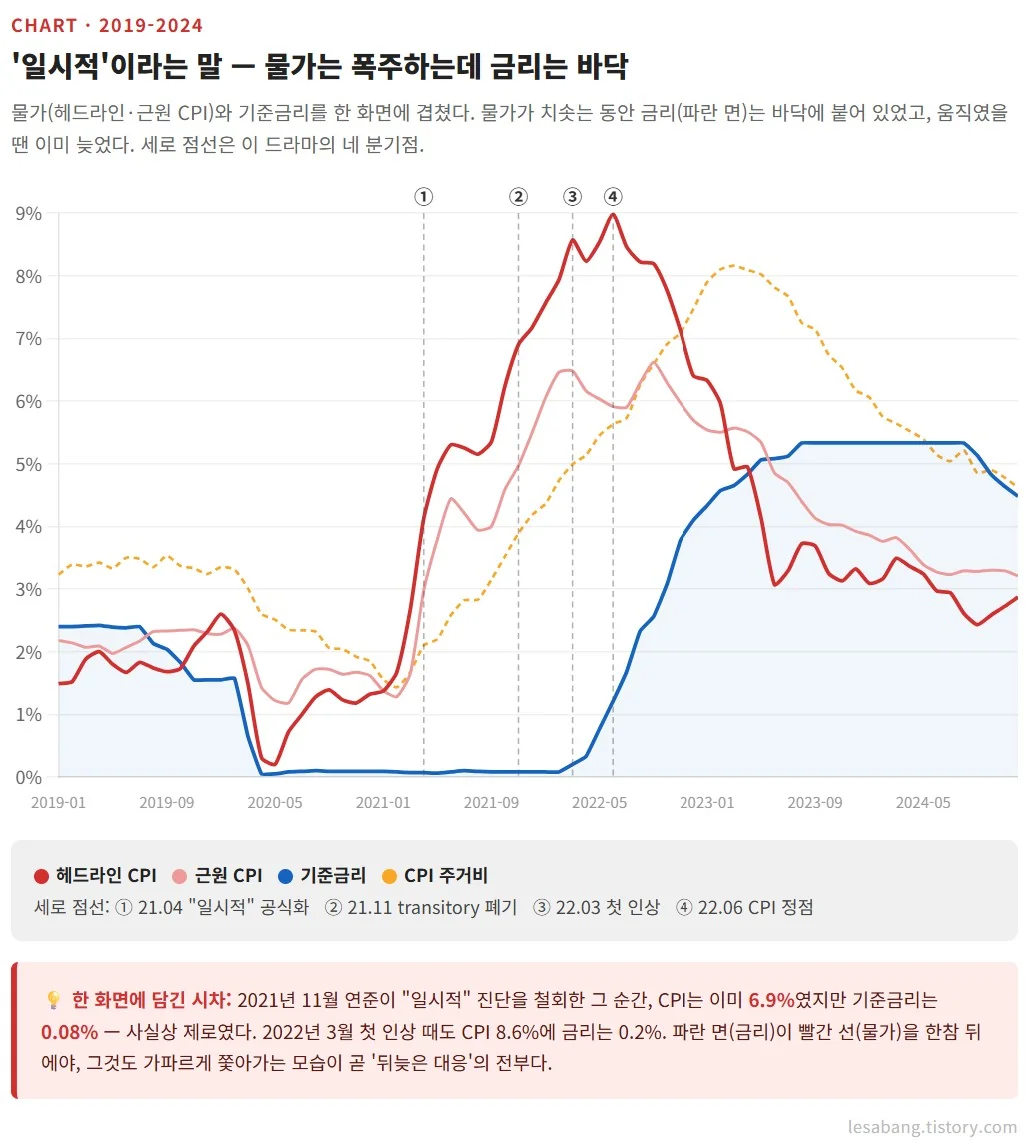
차트를 보면 이 드라마가 한눈에 들어온다. 빨간 선(물가)이 가파르게 치솟는 동안, 파란 면(금리)은 한참을 바닥에 붙어 있다가 뒤늦게야 따라붙는다. 이 시차가 바로 "뒤늦은 대응"의 전부다.
연준은 왜 틀렸나 — 네 렌즈로 읽기
세계 최고의 경제 전문가 집단이, 모든 데이터를 손에 쥐고도 왜 1년을 틀렸을까? 우리가 배운 렌즈로 하나씩 짚어보자.
첫째, 무엇 때문에 오르는지를 잘못 읽었다 (세 번째 렌즈). 연준은 이 물가를 순수한 공급 문제(공급망 병목)로 봤다. 그런데 실제로는 막대한 수요 과열이 겹쳐 있었다. 재난지원금, 제로금리, 양적완화로 시중에 돈이 넘쳐났던 것이다. 공급 문제라면 시간이 지나면 풀리지만, 수요 과열이라면 식혀야 한다. 원인을 잘못 짚으니 처방도 틀렸다.
둘째, 기대를 과신했다 (두 번째 렌즈). 연준은 "사람들의 장기 기대가 잘 고정돼 있으니 곧 안정될 것"이라 믿었다. 하지만 물가가 오래 높게 유지되자, 그 믿음(기대)마저 풀리기 시작했다. 3편에서 본 "믿음이 현실을 만든다"는 자기실현 엔진이 돌아가기 시작한 것이다.
셋째, 주거비 시차를 놓쳤다 (세 번째 렌즈). 4편에서 본 그 함정이다. 2021년, 시장의 실제 임대료는 이미 폭등 중이었다. 그런데 CPI 주거비는 시차 때문에 아직 낮게 찍히고 있었다. 연준은 그 낮은 숫자를 보고 안심했지만, 1년 반 뒤 거대한 파도가 되어 CPI를 덮칠 게 이미 예약돼 있었다.
이렇게 보면, 연준의 오판은 우리가 배운 렌즈들이 하나씩 어긋난 결과였다. 원인을 잘못 읽고(셋째 렌즈), 기대를 과신하고(둘째 렌즈), 시차를 놓친(셋째 렌즈) 것이다.
그래서 우리가 배워야 할 것
여기서 가장 중요한 교훈이 나온다.
세계 최고의 전문가 집단조차, 모든 데이터를 쥐고도 실시간으로는 진단을 틀렸다.
지금 와서 보면 "그때 그게 일시적이 아니었지"가 너무나 명백하다. 하지만 그 순간엔 누구도 확신할 수 없었다. 서머스처럼 맞힌 사람도 있었지만, 그 역시 그 순간엔 "한 명의 반대 의견"일 뿐이었다. 맞았는지 틀렸는지는 1년이 지나고 나서야 명확해졌다.
이건 우리가 금리 시리즈에서 반복해서 만난 이야기다. 장단기 금리차 편(39편)에서도, TINA 편(41편)에서도, 그리고 예측의 한계를 다룬 글들에서도. "사후엔 명확하지만, 사전엔 누구도 확신할 수 없다." 이번 transitory 사건은 그 진실의 물가판인 셈이다.
그렇다면 우리 같은 개인 투자자는? 연준도 틀리는데 우리가 미래 물가를 맞힐 수 있을까? 당연히 없다. 하지만 좌절할 일은 아니다. 우리가 지표를 공부한 건 미래를 맞히기 위해서가 아니었으니까.
물가 시리즈 내내 했던 이야기를 마지막으로 다시 한번. 지표는 미래를 맞히는 점쟁이의 도구가 아니라, 지금 우리가 어떤 환경에 서 있는지 읽는 진단 도구다. transitory 사건이 가르쳐주는 건 "그때 이렇게 베팅했어야 했다"가 아니다. "전문가도 틀리는 예측에 내 돈을 걸지 말고, 어떤 환경에서도 버틸 수 있는 방식으로 투자하라"는 것이다.
그래서 나는 예측 대신 원칙으로 간다. 지수에 투자하고, 분할매수로 사고, 현금비율로 환경에 대응한다. 미래를 맞히려 하지 않는다. 다만 내가 지금 어디쯤 서 있는지 알기 위해, 그리고 어떤 날씨가 와도 항해를 멈추지 않기 위해 지표를 공부한다.
물가 시리즈는 여기서 마친다. 네 개의 렌즈로 물가를 보는 법, 그리고 그 렌즈로도 미래는 알 수 없다는 겸손함. 이 둘을 함께 손에 쥘 수 있으며 좋겠다. 그게 이 긴 이야기의 끝에 남기고 싶은 전부다.
— 레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
**태그 :**일시적,transitory,인플레이션,연준,파월,물가,경제지표,예측의한계,거시경제,레버리지ETF
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입