40년 데이터가 증명한다 — 왜 미국 주식이어야 하는가?
처음 그 그래프를 보던 날
ETF를 처음 접했을 때, 나는 단순한 궁금증 하나에서 출발했다.
"세계적으로 꾸준히 우상향하는 지수가 있을까?"
그 질문 하나가 나를 미국 주식으로 이끌었다. S&P500과 나스닥100 지수를 찾게 되었고, 비교를 위해 한국의 KOSPI와 일본의 닛케이225 차트도 함께 펼쳐놓았다.
그 순간을 지금도 잊을 수 없다. 각 지표가 의미하는 것
"아, 내가 이제까지 뭘 한거지? 특별한 종목 선정없이 우상향 지수에 투자만 했어도 더 좋은 결과가 있었을 것을..."
그 순간 내가 과거에 잘 알지도 못하는 개별종목에 투자를 해 왔던 내 자신이 부끄럽기까지 했다. 수십 년간 쌓인 데이터가 한눈에 보였다. 미국 지수의 안정적인 우상향, KOSPI의 오랜 박스권, 그리고 일본의 잃어버린 30년. 한 장의 차트가, 내 과거의 모든 투자 실패를 설명해주고 있었다.
오늘은 그 데이터를 직접 검증해보려 한다. 수치는 의견이 아니다. 40년의 역사가 말하는 사실이다.
1. 같은 40년, 전혀 다른 결과
1985년 10월, 나스닥100 지수가 처음 만들어졌다. 이 시점을 기준으로 4개 지수에 같은 금액을 투자했다면 2026년 현재 어떻게 됐을까.
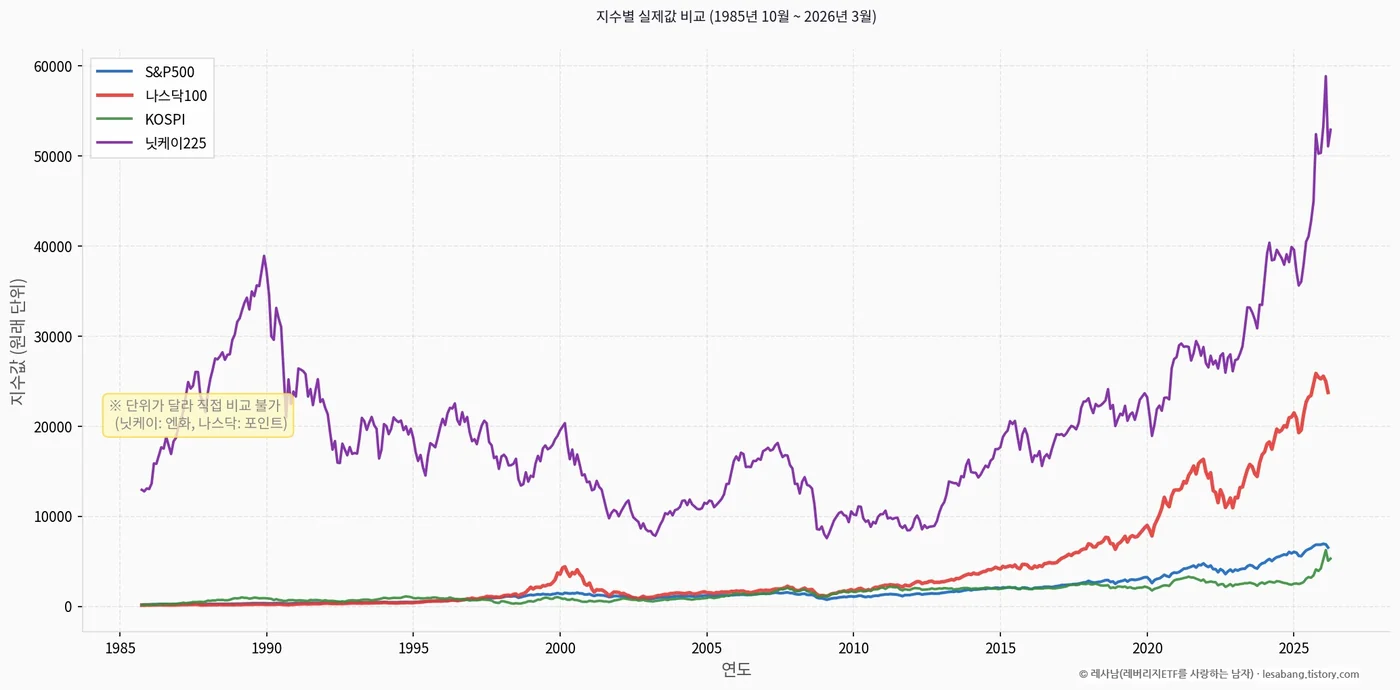
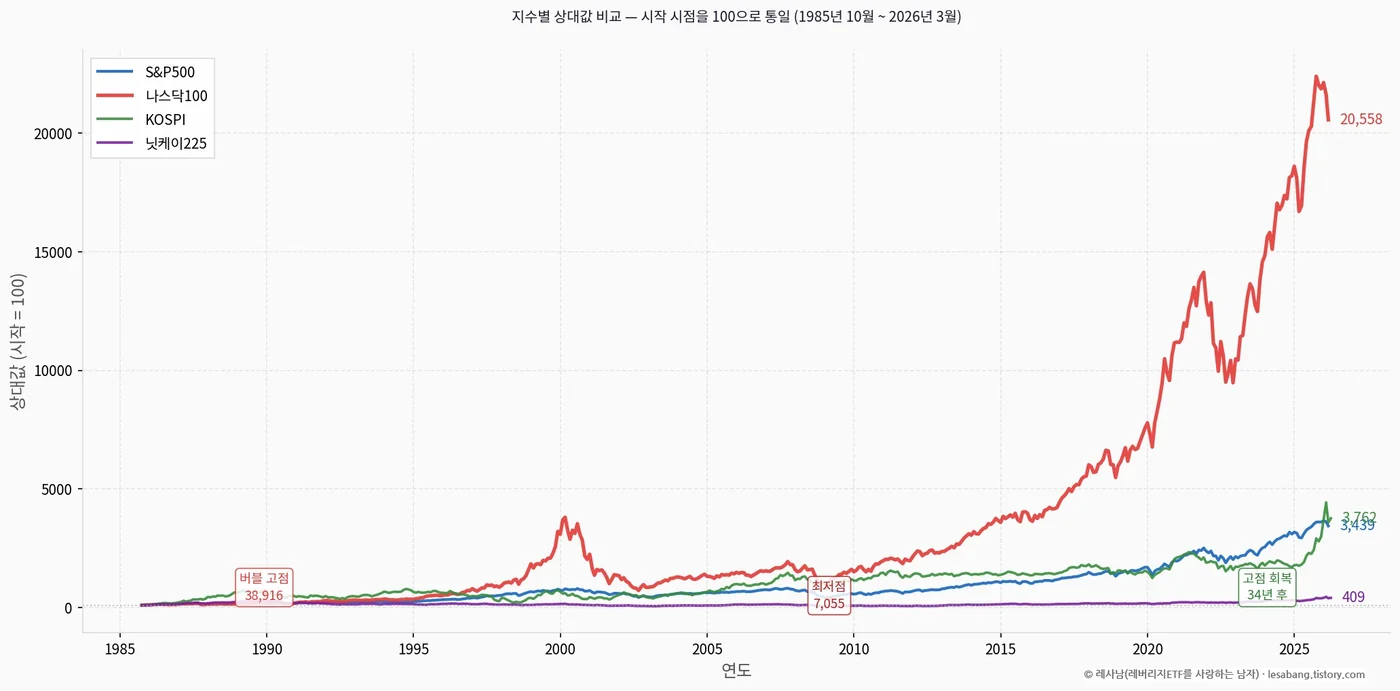
지수별 장기 수익률 & 리스크 비교 (1985년 10월 ~ 2026년 3월, 약 40년)
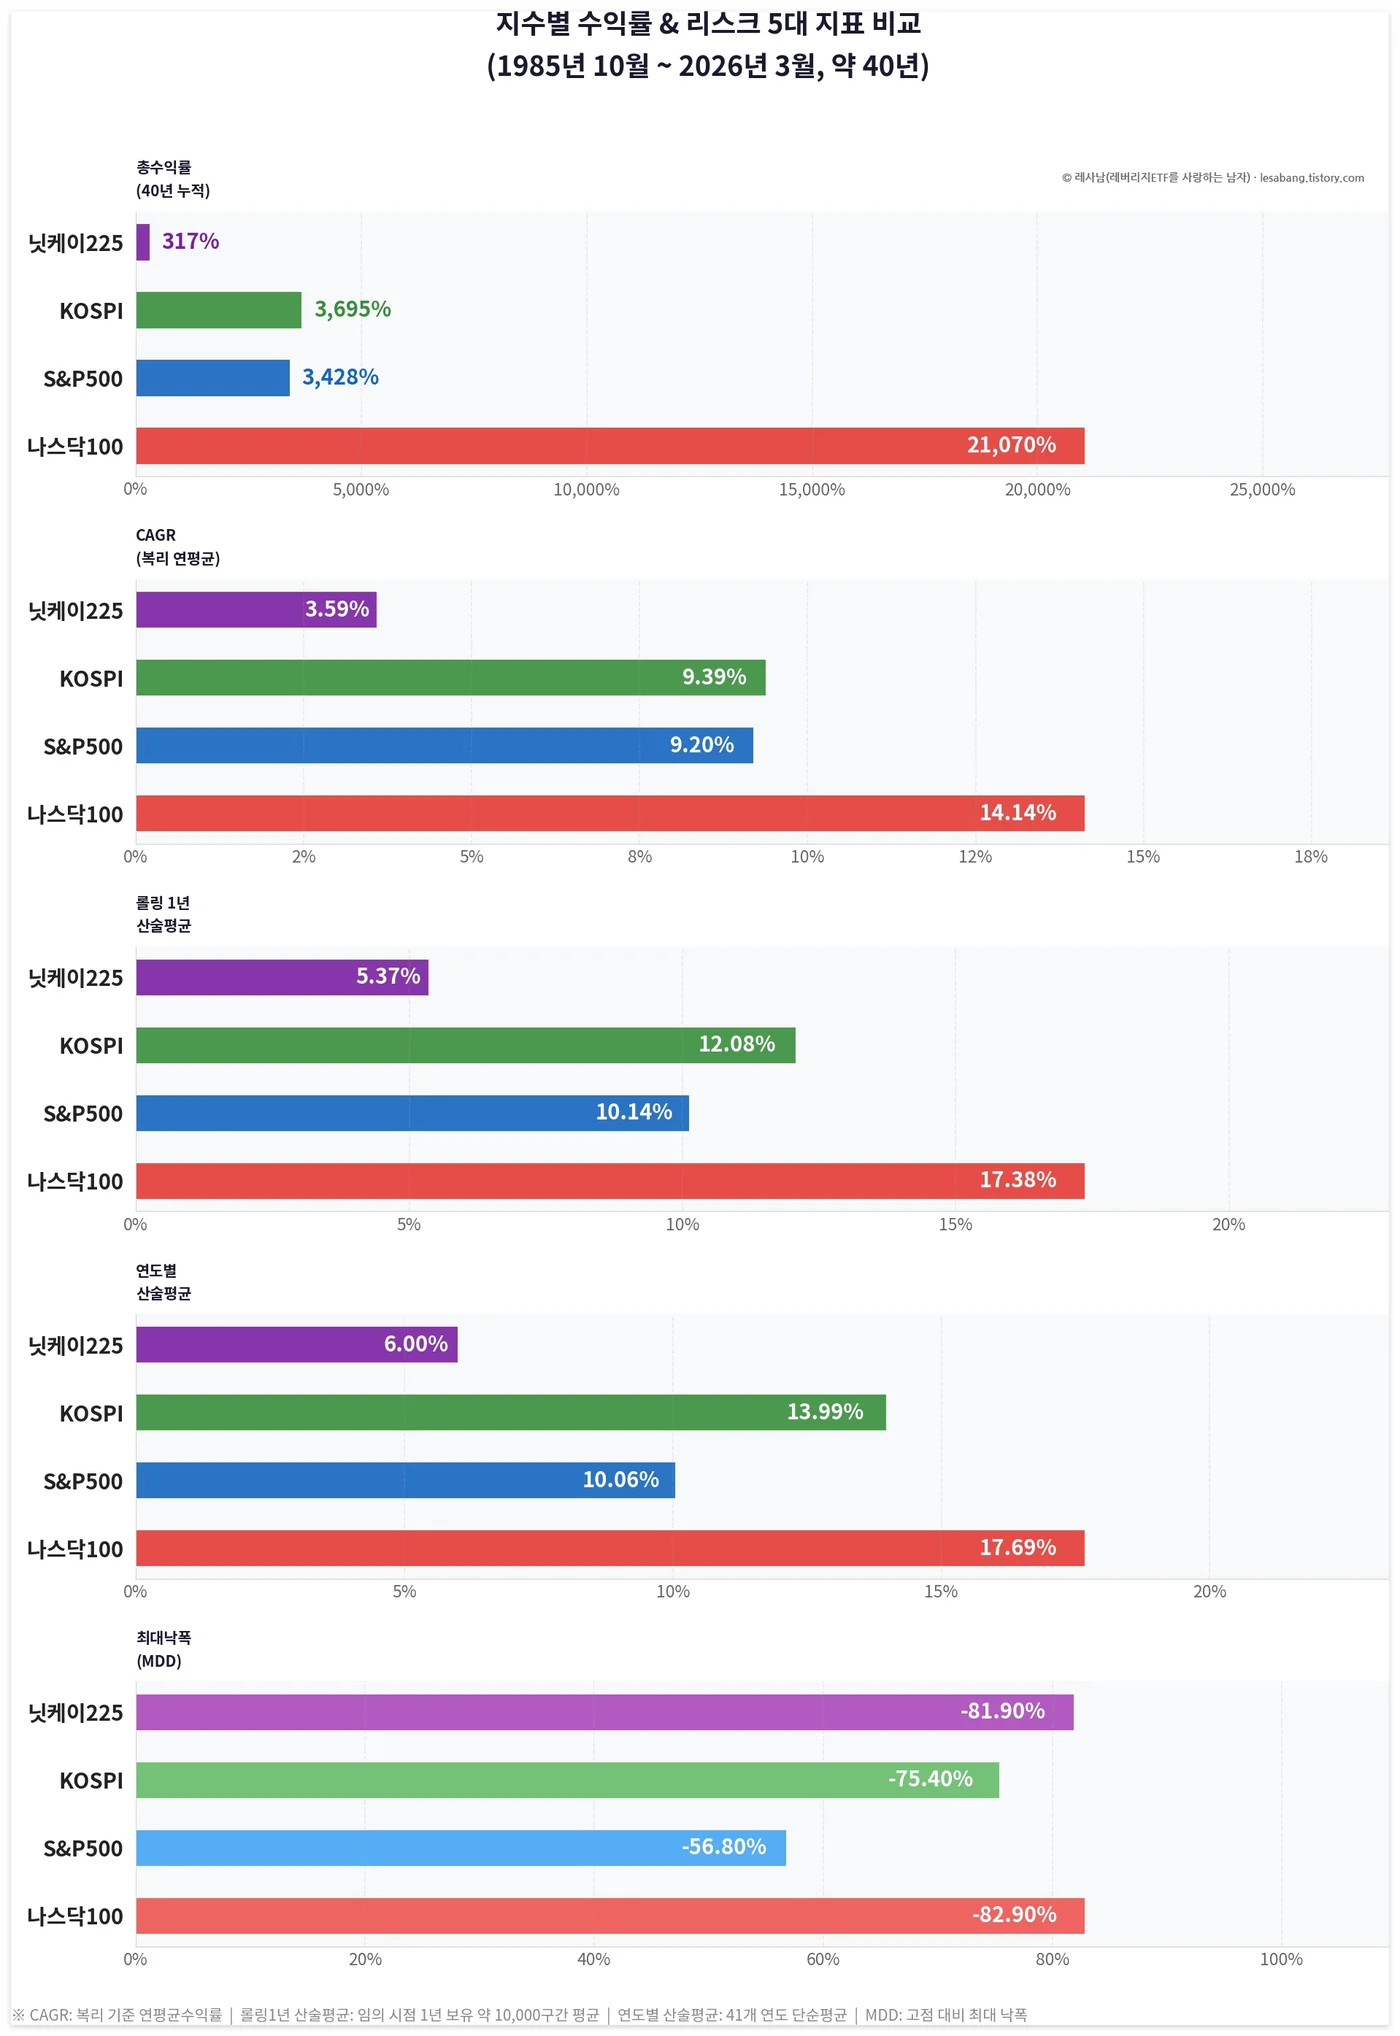
| 지수 | 총수익률 | CAGR(복리) | 롤링1년 산술평균 | 연도별 산술평균 | 최대낙폭(MDD) |
| 나스닥100 | 21,070% | 14.14% | 17.38% | 17.69% | -82.9% |
| S&P500 | 3,428% | 9.20% | 10.14% | 10.06% | -56.8% |
| KOSPI | 3,695% | 9.39% | 12.08% | 13.99% | -75.4% |
| 닛케이225 | 317% | 3.59% | 5.37% | 6.00% | -81.9% |
각 지표가 의미하는 것
- 총수익률: 1985년 시작 시점부터 2026년 현재까지 전체 누적 수익률
- CAGR(복리 연평균): 40년을 복리로 굴렸을 때 연 몇 %에 해당하는지 — 실제 장기 투자 결과를 가장 정확하게 표현
- 롤링1년 산술평균: 임의의 날에 투자해 1년 보유했을 때의 수익률 — 약 10,000개 구간을 평균한 값
- 연도별 산술평균: 각 연도(1월~12월)의 수익률을 단순 평균 — 41개 연도 기준
- 최대낙폭(MDD): 고점 대비 최대 하락폭 — 투자를 지속하기 위해 버텨야 할 심리적 고통의 크기
숫자를 보자. 나스닥100에 1,000만 원을 투자했다면 40년 후 약 21억원이 됐다. S&P500과 KOSPI가 각각 약 3,500% 수준인데, 나스닥100은 21,070%다. 6배 차이다.
💡 핵심: 같은 미국 주식이라도 무엇을 선택하느냐에 따라 40년 후 결과가 6배 달라진다.
2. 실제값 vs 상대값 — 숫자에 속으면 안 된다
차트를 처음 보면 함정이 있다. 닛케이225는 현재 지수값이 51,063으로 4개 지수 중 가장 높다. 나스닥100은 23,740으로 오히려 낮아 보인다.
하지만 이는 각 지수의 시작 기준값이 달라서 생기는 착시다. 지수값 자체는 절대 비교할 수 없다. 의미 있는 비교는 "같은 돈을 투자했을 때"의 상대값이다.
1985년 시작 시점을 100으로 통일하면 2026년 현재:
- 나스닥100: 20,558 (205배)
- S&P500: 3,439 (34배)
- KOSPI: 3,762 (37배)
- 닛케이225: 409 (4배)
닛케이225가 가장 높은 지수값을 가지고 있지만, 상대적 성과는 4개 지수 중 가장 처참하다.
💡 지수값이 높다 ≠ 수익률이 좋다. 반드시 동일 기준으로 비교해야 한다.
3. 일본이 보내는 경고 — 나라를 잘못 고르면 34년이 날아간다
닛케이225 이야기를 빼놓을 수 없다. 이 지수는 단순한 저성과를 넘어, 장기 투자자에게 가장 중요한 교훈을 준다.
닛케이225 버블 붕괴 타임라인
구분날짜지수값비고
| 버블 최고점 | 1989년 12월 29일 | 38,916 | — |
| 버블 최저점 | 2009년 3월 10일 | 7,055 | 고점 대비 -81.9% |
| 최고점 회복 | 2024년 2월 22일 | 38,957 | 무려 34년 소요 |
1989년 일본 주식시장은 거품이 정점에 달했다. 38,916포인트라는 닛케이 최고점. 그리고 붕괴가 시작됐다.
2009년 최저점은 7,055. 고점 대비 -81.9% 하락이다. 그리고 고점을 다시 넘어선 건 2024년 2월, 무려 34년이 지난 후였다.
1989년 닛케이에 투자했다면, 원금을 회복하는 데 34년이 걸렸다. 그 사이 나스닥100은 약 80배, S&P500은 약 14배 올랐다.
그리고 여기서 더 중요한 통찰이 있다. 만약 닛케이225를 3배 레버리지로 투자했다면 어떻게 됐을까? -81.9% 하락의 3배 레버리지는 사실상 원금 전액 소멸이다.
💡 배율을 높이는 것보다 나라를 잘 고르는 것이 먼저다. 나라 선택이 틀리면 레버리지는 오히려 독이 된다.
4. KOSPI와 미국의 차이 — 왜 한국 주식은 박스권인가
KOSPI의 40년 총수익률은 3,695%로, 수치만 보면 S&P500(3,428%)과 비슷하다. 그렇다면 KOSPI도 괜찮은 선택 아닐까?
하지만 상대값 추이 차트를 보면 이야기가 달라진다. KOSPI는 1985년 이후 2007년까지 폭발적으로 성장했다가, 이후 긴 박스권을 형성했다. 반면 미국 지수는 2008년 금융위기도, 2020년 코로나도 결국 새 고점을 찍으며 돌아왔다.
차이를 만드는 요인은 분명하다:
- 구성 종목의 질: 나스닥100은 애플, 마이크로소프트, 엔비디아 등 글로벌 독점 기업
- 이익 성장성: 미국 빅테크는 전 세계에서 이익을 창출
- 달러 기반: 기축통화로 전 세계 자본이 유입되는 구조
- 지수 자가정화: 실적 부진 기업은 퇴출되고 새 강자가 편입
한국 개별종목에 집중하던 시절의 나는, 이 구조적 차이를 몰랐다. 아니, 알려고 하지 않았다. 그냥 뉴스 보고 감으로 샀다. 그 결과는 실패의 연속이었다.
5. 세 가지 평균수익률 — 어떻게 다르고 왜 다 필요한가
같은 나스닥100인데 평균수익률이 세 가지나 된다. 어느 것이 맞는 걸까?
지표나스닥100계산 방식
| CAGR (복리) | 14.14% | 40년 전체를 복리로 환산한 연 수익률 |
| 롤링1년 산술평균 | 17.38% | 임의의 날 투자 후 1년 보유, 약 10,000번 평균 |
| 연도별 산술평균 | 17.69% | 각 연도(1~12월) 수익률 41개의 단순 평균 |
셋 다 맞다. 하지만 말하는 것이 다르다.
CAGR 14.14% 는 실제 40년 장기 투자의 결과다. "내 돈이 복리로 연 14%씩 쌓였다"는 의미다. 장기 투자 성과를 비교할 때 가장 정확한 기준이다.
롤링1년 산술평균 17.38% 는 "아무 때나 사서 1년만 기다리면 평균 이 정도 벌었다"는 의미다. 단기 기대 수익률을 가늠할 때 유용하다.
연도별 산술평균 17.69% 는 각 연도의 수익률을 단순 평균한 것이다. 특정 해에 크게 오르거나 내리더라도 동등하게 반영된다.
CAGR이 산술평균보다 항상 낮게 나오는 이유는 변동성 드래그(Volatility Drag) 때문이다. 예를 들어 +100% 후 -50%이면 산술 평균은 +25%지만 실제 수익률은 0%다. 변동성이 클수록 이 차이가 벌어진다.
💡 세 숫자를 모두 알면 이렇게 해석할 수 있다: "나스닥100은 복리로 연 14%씩 꾸준히 쌓이고(CAGR), 아무 때나 1년만 투자해도 평균 17%를 벌었으며(롤링평균), 연도별로도 평균 18% 수준의 성과를 냈다(연도별 평균)."
마무리 — 데이터는 이미 답을 알고 있었다
40년의 데이터가 말하는 결론은 단순하다.
- 미국 주식, 특히 나스닥100은 40년간 가장 강력한 우상향 지수였다
- KOSPI도 나쁘지 않았지만, 박스권 구간이 길고 변동성이 컸다
- 닛케이225는 34년을 잃어버렸다. 나라를 잘못 고른 결과다
- 배율보다 나라 선택이 먼저다. 이게 이 분석의 핵심이다
나는 ETF를 접하고 이 데이터를 처음 봤을 때, 한국 개별종목에 집중했던 과거의 투자 방식이 구조적으로 불리했다는 걸 깨달았다. 감으로 하는 투자 대신, 40년이 검증한 지수에 투자하는 것. 그것이 내가 미국을 선택한 이유다.
다음 편에서는 미국 안에서도 왜 나스닥100인지, 그리고 왜 레버리지ETF인지를 데이터로 풀어본다.
— 레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
 ▶ 100만 원이 40년 뒤 4억? 나스닥100·코스피·닛케이 비교 | 왜 미국인가 (유튜브)
영상은 2026년 10월 15일까지 원화(환율 반영)로 다시 계산해, 이 글(2026년 3월 · 지수 그대로)과 숫자가 다릅니다.
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입