"공포에 사라"는 진짜일까 — VIX 40이 뚫린 열 번의 성적표 [위험심리 2편]
📌 이 글을 읽기 전에
🔍 꼭 읽어야 할 글
위험심리 — 공포와 탐욕을 숫자로 재는 시장의 체온계 [위험심리 1편] VIX가 무엇인지, 왜 "실제 돈이 걸린 지표"만 남겼는지. 이 글의 검증은 1편의 연장이다.
현금의 힘 - 분할매수라는 방패에 창을 달다 이 글의 결론이 도착하는 곳. 공포 구간에서 현금과 분할매수가 왜 무기가 되는지.
📚 함께 보면 좋을 글
장단기 금리차 — 침체를 예고하는 신호인가, 깨진 신화인가 [금리 3편] 완벽해 보이던 신호가 깨지는 이야기의 첫 편. 이 글도 같은 구조다.
삼의 법칙 — 침체를 알리는 신호는 믿을 수 있나 [고용 2편] 한 번도 틀린 적 없던 지표가 처음 틀린 날. 통념을 데이터로 확인하는 같은 방식.
열 번의 날들
지난 글 끝에 이렇게 적었다. VIX가 40을 넘긴 날은 1990년 이후 딱 열 번 있었다고.
"공포에 사라(Buy when there's blood in the streets)"는 아마 투자 격언 중 가장 유명한 문장일 것이다. 워런 버핏의 "남들이 공포에 떨 때 탐욕스러워라"도 같은 말이다. 멋진 문장이다. 그런데 이 격언, 데이터로 확인해본 적 있는가.
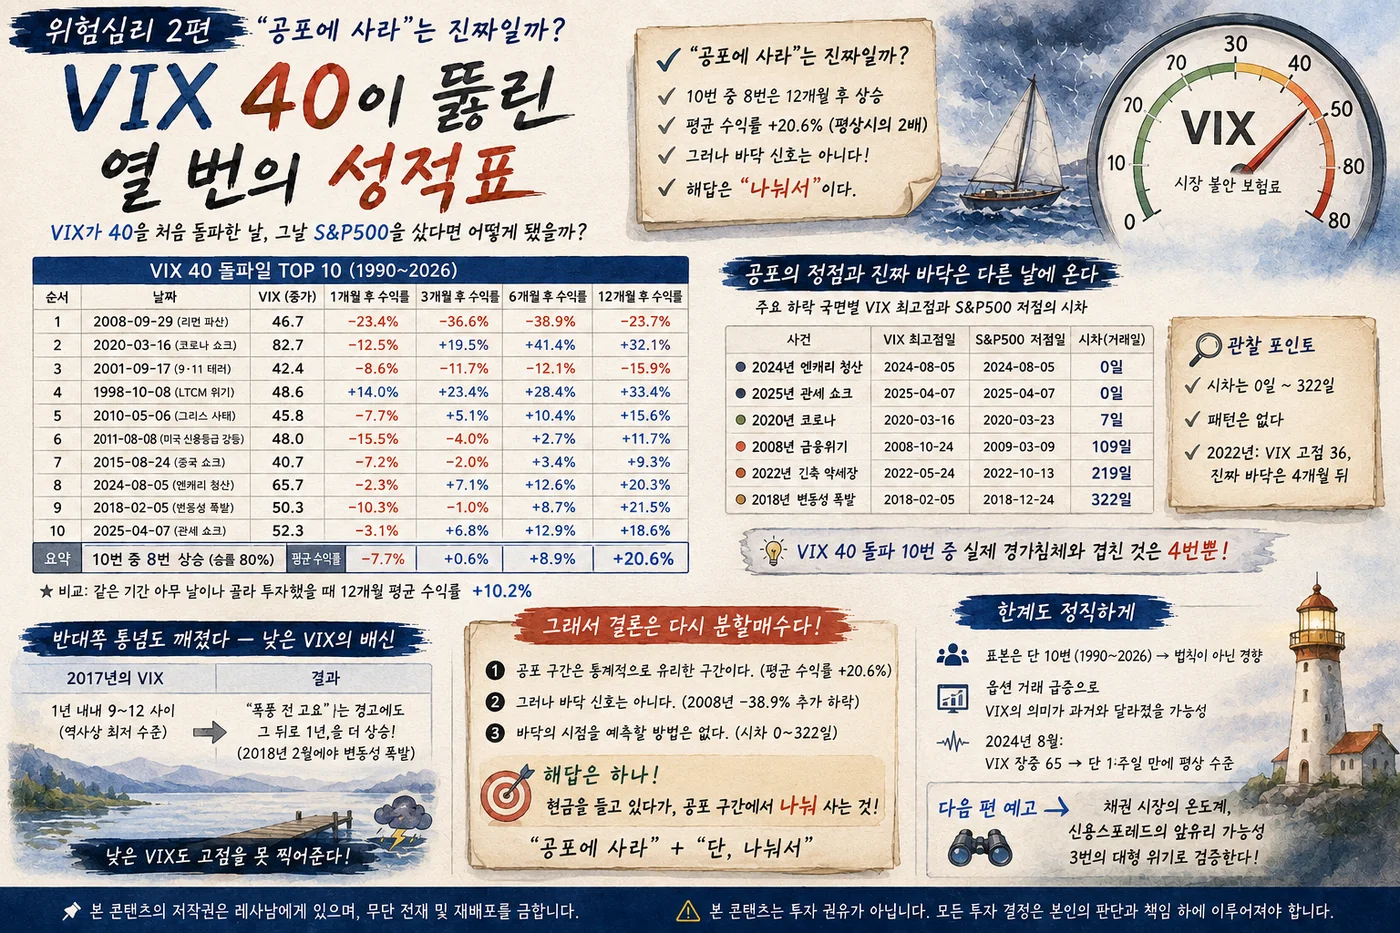
나는 확인해보기로 했다. 규칙은 단순하다. VIX가 40을 처음 돌파한 날(직전 60거래일 동안 40 미만이었다가 넘어선 날), 그날 S&P500을 샀다면 어떻게 됐을까. 1990년부터 2026년까지 37년, 그런 날은 정확히 열 번이었다.
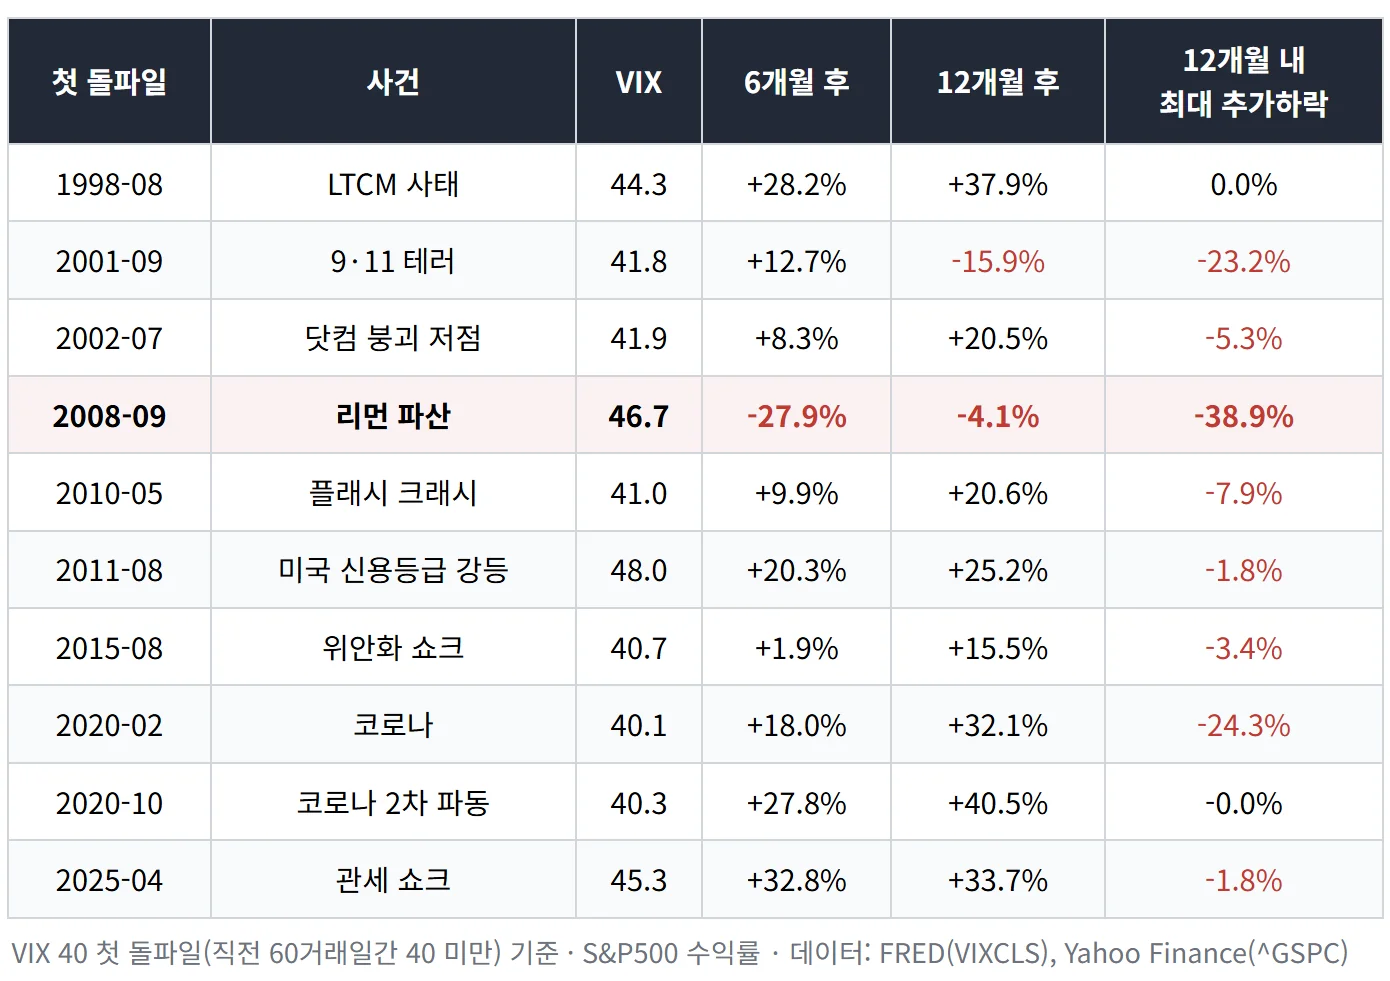
열 번의 성적표를 전부 공개한다.
성적표 전문
격언은 절반만 맞았다
먼저 격언의 손을 들어주는 숫자부터.
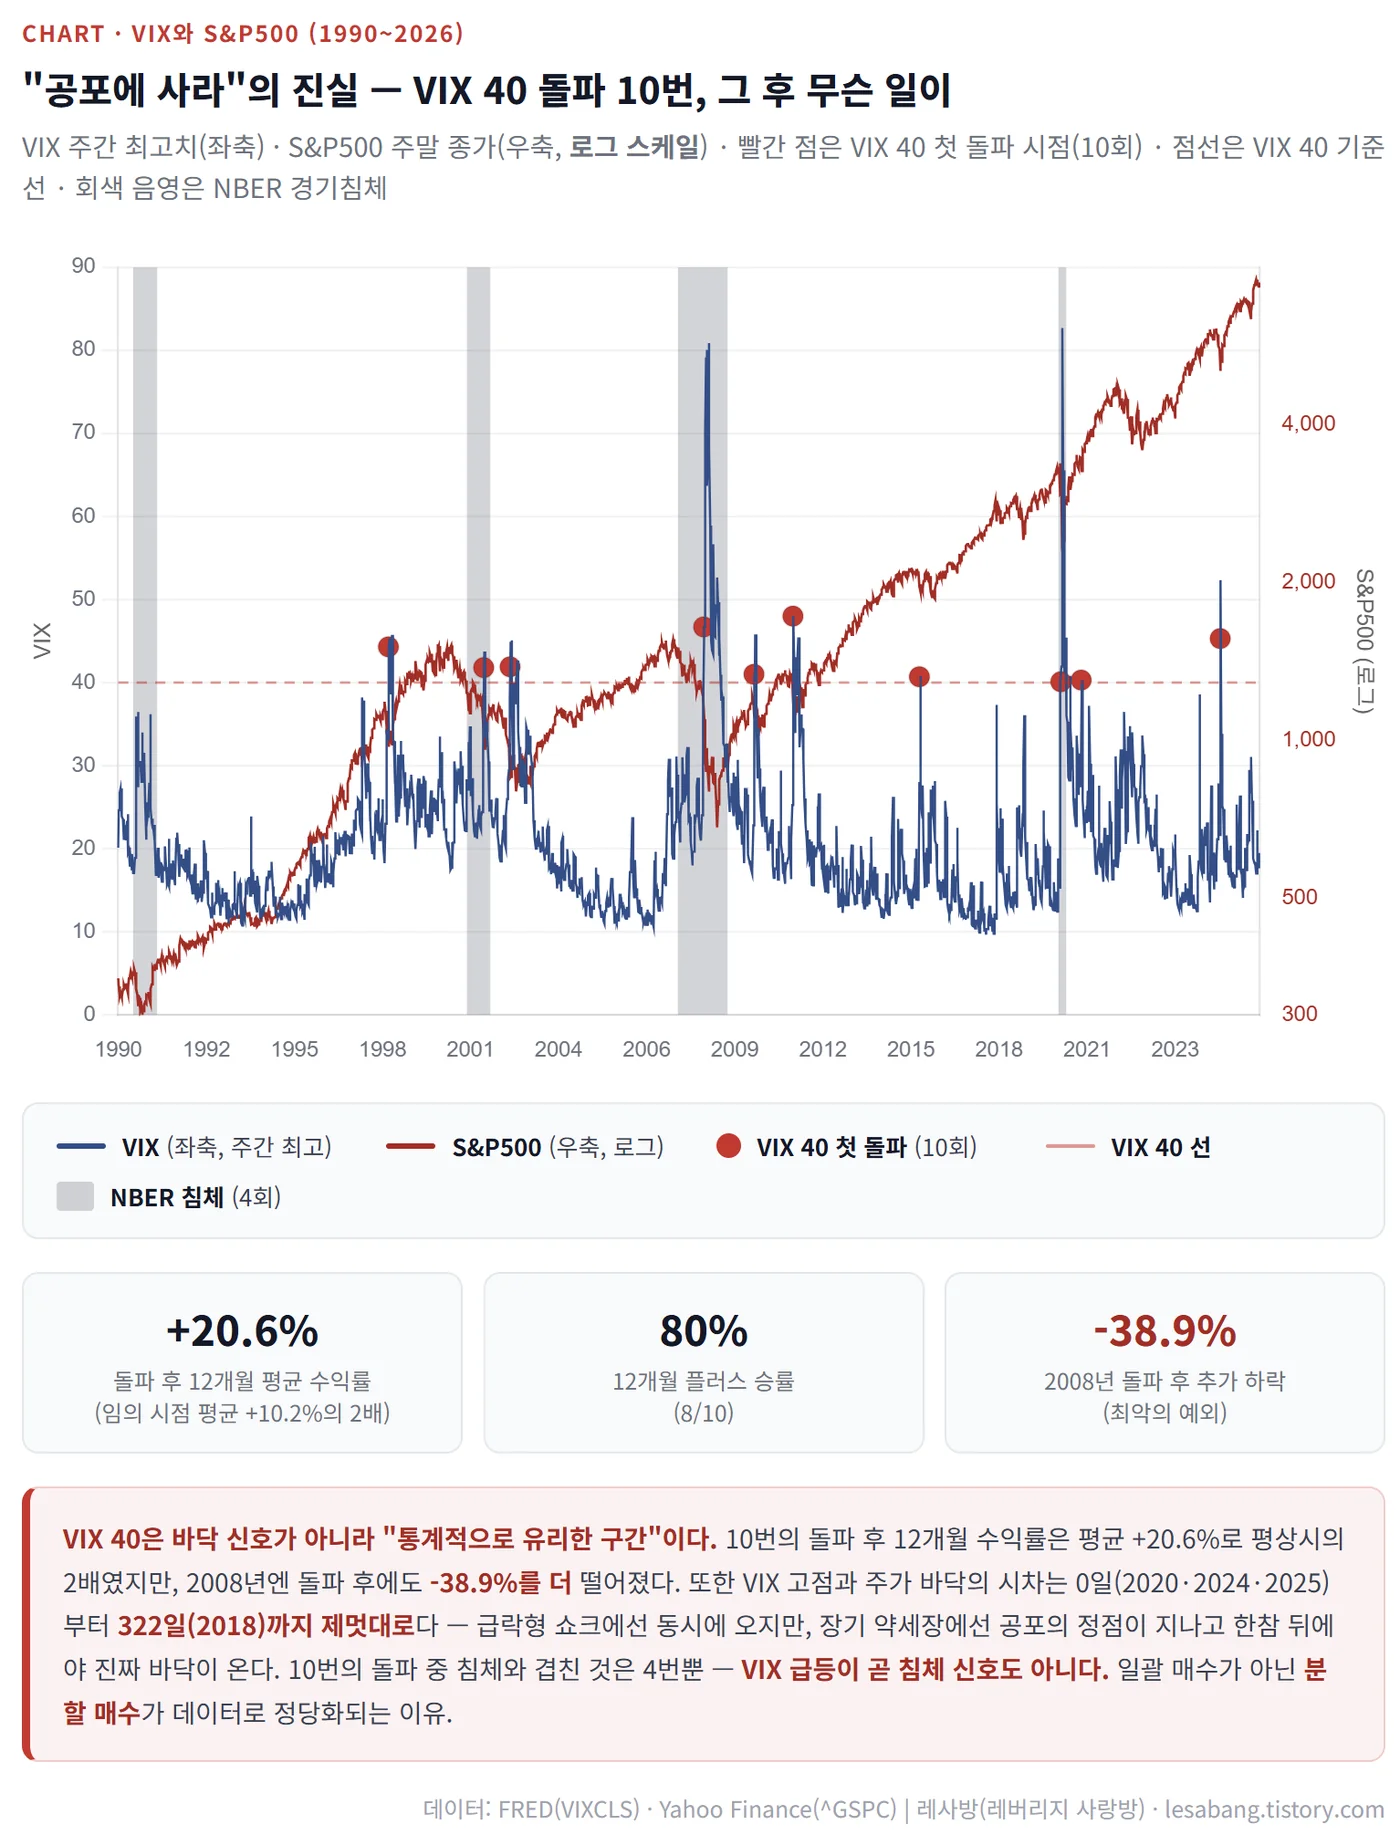
열 번 중 여덟 번, 12개월 뒤 주가는 올라 있었다. 승률 80%. 12개월 평균 수익률은 +20.6%였다. 같은 기간 아무 날이나 골라 샀을 때의 평균이 +10.2%니까, 정확히 두 배다.
"공포에 사라"는 미신이 아니었다. 시장이 공포에 질린 순간은, 통계적으로 평상시보다 유리한 매수 구간이 맞았다.
그런데 표를 한 줄 한 줄 다시 보자. 2008년 9월이 보이는가.
리먼 브라더스가 파산하고 VIX가 46.7을 찍은 날, "공포에 사라"를 믿고 전 재산을 넣었다면 어떻게 됐을까. 그 후로도 시장은 38.9%를 더 떨어졌다. 반토막의 공포를 뚫고 샀는데, 거기서 다시 40% 가까이 깎인 것이다. 2001년 9·11 때도 12개월 뒤 -15.9%였고, 2020년 코로나 때는 12개월 뒤엔 +32.1%였지만 그 사이 한때 -24.3%까지 밀렸다.
즉 이렇게 정리된다. VIX 40 돌파는 통계적으로 유리한 구간이지, 바닥 신호가 아니다. 유리한 구간과 바닥은 완전히 다른 말이다.
공포의 정점과 진짜 바닥은 다른 날에 온다
여기서 한 걸음 더 들어가봤다. 그럼 VIX가 최고점을 찍은 날은 바닥이었을까. "공포가 극에 달했을 때가 바닥"이라는 통념 말이다.
주요 하락 국면마다 VIX 고점일과 실제 주가 저점일 사이의 시차를 재봤다.
- 2024년 엔캐리 청산, 2025년 관세 쇼크: 0일. 공포의 정점과 바닥이 같은 날이었다.
- 2020년 코로나: 7일 차이.
- 2008년 금융위기: 109일 차이.
- 2022년 긴축 약세장: 219일 차이.
- 2018년: 322일 차이.
시차가 0일부터 322일까지, 한마디로 제멋대로다. 패턴이 아예 없는 건 아니다. 하루아침에 무너지는 급락형 쇼크에서는 공포의 정점과 바닥이 거의 동시에 온다. 반면 2022년 같은 장기 약세장에서는 공포의 정점이 지나가고 한참 뒤에야 진짜 바닥이 왔다.
2022년이 특히 인상적이다. 그해 VIX 최고치는 고작 36이었고, 그마저 상반기에 나왔다. 정작 10월의 진짜 바닥에서 VIX는 33에 불과했다. 시장이 1년 내내 지쳐가며 흘러내리는 동안, 공포지수는 한 번도 비명을 지르지 않았다. 나도 그 시기를 계좌로 통과했다. 폭락의 공포보다 견디기 힘들었던 건, 끝이 보이지 않는 그 지루한 하락이었다.
덤으로 하나 더. VIX 40 돌파 열 번 중 실제 경기침체와 겹친 건 네 번뿐이다. 1998년 LTCM, 2010년, 2011년, 2015년, 2024년, 2025년은 모두 침체 없이 지나갔다. VIX는 경기를 재는 게 아니라 시장의 발작을 잰다.
반대쪽 통념도 깨졌다 — 낮은 VIX의 배신
"VIX가 너무 낮으면 폭풍 전 고요다"라는 반대 방향의 통념도 있다. 이것도 확인해봤다.
2017년, VIX는 1년 내내 9~12 사이를 기었다. 역사상 최저 수준이었다. "시장이 너무 태평하다, 폭풍이 온다"는 경고가 쏟아졌다. 그런데 시장은 그 뒤로도 1년을 더 올랐다. 2018년 2월에 변동성 폭발이 오긴 했지만, 1년 전부터 "고요하니 위험하다"며 팔았던 사람은 그 상승을 전부 놓쳤다.
높은 VIX도 바닥을 못 찍어주고, 낮은 VIX도 고점을 못 찍어준다. VIX로 타이밍을 잡을 수 있지 않을까 하는 기대에, 데이터는 위로도 아래로도 조용히 고개를 젓고 있다.
그래서 결론은 다시 분할매수다
정리하자.
- "공포에 사라"는 통계적으로 성립한다. VIX 40 돌파 후 12개월 평균 +20.6%, 평상시의 2배, 승률 80%.
- 그러나 바닥 신호는 아니다. 2008년엔 돌파 후 -38.9%를 더 떨어졌다.
- 공포의 정점과 진짜 바닥의 시차는 0일부터 322일까지 제멋대로다.
이 세 문장이 한 방향을 가리킨다. 공포 구간에서 사는 건 옳다. 단, 한 번에 다 사는 건 틀렸다.
VIX 40이 뚫렸을 때 전액 매수하면 2008년형 추가 폭락에 당한다. 반대로 "진짜 바닥을 기다리겠다"며 버티면 그 바닥이 언제인지 알 방법이 없어 대부분 놓친다. 유리한 구간이라는 통계와, 바닥은 모른다는 한계를 동시에 존중하는 방법은 하나뿐이다. 현금을 들고 있다가, 공포 구간에서 나눠 사는 것.
내가 현금비율과 분할매수를 붙들고 있는 이유가 여기서 또 한 번 데이터로 확인된 셈이다. 격언은 "공포에 사라"까지만 말해줬다. 데이터는 그 뒤에 한 문장을 덧붙인다. "단, 나눠서."
마지막으로 정직하게 한계도 적어둔다. 37년간 열 번은 통계라 부르기엔 작은 표본이다. "10번 중 8번"은 법칙이 아니라 경향이다. 게다가 최근에는 초단기 옵션 거래가 폭증하면서 VIX 극단값의 의미 자체가 과거와 달라졌을 가능성도 제기된다. 2024년 8월엔 VIX가 장중 65까지 치솟았다가 단 일주일 만에 평상 수준으로 돌아온 일도 있었다. 이 온도계마저 영원히 같은 눈금이라는 보장은 없다.
그런데 위험심리에는 온도계가 하나 더 있다. 1편에서 소개한 신용스프레드. 주식시장이 파티 중일 때 채권시장이 먼저 자리를 뜨는지, 세 번의 대형 위기 데이터로 확인해본 결과가 남아 있다.
— 레사남(레버리지ETF를 사랑하는 남자) 드림
📌 본 콘텐츠의 저작권은 레사남에게 있으며, 무단 전재 및 재배포를 금합니다.
⚠️ 본 콘텐츠는 투자 권유가 아닙니다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.
전체 항해도는 가입 후 열립니다
조각 글을 초보 항해자의 여정 순서로 엮은 책 「레사남 항해도」 — 무료 가입으로 이어 읽으세요. 읽던 자리로 그대로 돌아옵니다.
책 전체보기 — 무료 가입